Vanguard FTSE Global All-Cap UCITS ETF

KI-Zusammenfassung

: Soll der neue Vanguard FTSE Global All-Cap UCITS ETF mit 0,07 % TER direkt bespart werden, oder lohnt sich Warten auf mehr Fondsvolumen und reale Handelsdaten?

Soll der neue Vanguard FTSE Global All-Cap UCITS ETF mit 0,07 % TER direkt bespart werden, oder lohnt sich Warten auf mehr Fondsvolumen und reale Handelsdaten?

  • Mehrere Beiträge sehen in der breiten Marktabdeckung inklusive Small Caps einen Vorteil, andere erwarten gegenüber bestehenden Welt-ETFs nur geringe Unterschiede.
  • Aus der Community kommen praktische Hinweise auf anfangs uneinheitliche Sparplanverfügbarkeit, teils hohe Spreads und noch fehlende Tracking-Difference-Daten.
  • Die Tendenz der Beiträge fällt zum Produkt positiv aus, für einen Wechsel aus bestehenden Welt-ETF-Positionen gibt es aber keinen Konsens.

Unsere Empfehlungen zum Thema Welt-ETF

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos
  • Wirecard. Wer in diesen Unternehmen sein gesamtes Geld investiert hat, hat verloren. Auch wenn die Renditen jahrelang traumhaft gewesen sein mögen.

    WorriedDad hat da schon einen Punkt und ich denke man kann Einzelwerte da nur bedingt vergleichen. Ein Small-Cap-ETF oder Value-Small-Cap-ETF sind ja ausfallsicher (systematisches Risiko und unsystematisches Risiko).

    Aber! ETF mit solchen ,,Quality-Filtern" oder ,,Faktoren" sind sehr teuer. Der Avantis Global Small Cap Value kostet 0,39% plus vermutlich höheren Verwaltungskosten. Wäre es in dem Fall nicht besser einfach die Aktienquote mit dem Vanguard Global-All Cap minimal zu erhöhen? Dann erhält man ziemlich sichere 4-5% Mehrrendite für 0,07% Kosten und nicht relativ unsichere 1% oder 2% Mehrrendite für 0,39% Kosten. :/

  • Warum zweifelst Du daran?
    Natürlich bietet ein höheres Risiko auch eine höhere Chance auf eine bessere Rendite. Aber ich würde mich davor hüten, davon auszugehen, dass ein höheres Risiko automatisch zu einer besseren Rendite führen muss.
    Es gibt Beispiele, wo sich ein Risiko auch mal in aller Grausamkeit manifestiert.
    Und wenn Du Alles verloren hast, ist das Spiel vorbei.

    Wirecard. Wer in diesen Unternehmen sein gesamtes Geld investiert hat, hat verloren. Auch wenn die Renditen jahrelang traumhaft gewesen sein mögen.

    Ich zweifele gar nicht. Ich halte es für unstrittig, dass höheres Risiko zu höherer Rendite führt, und dass sich Risiko zuweilen auch realisiert. (Weil wenn es das nicht täte, wäre es kein Risiko.)

    Das Einzelaktienrisiko (Dein Beispiel Wirecard) ist aber etwas anderes als das Risiko des Aktiengesamtmarkts. Insofern halte ich den Vergleich für die Fragestellung nach Faktorprämien nicht für einschlägig.

  • Man sollte dies dann allerdings genau definieren, denke ich. Haben die Unternehmen nun eine höhere Rendite, weil sie von besserer Qualität im Vergleich zu anderen Unternehmen sind oder weil sie ein höheres Risiko haben? Wenn man also bei Dividenden-ETF oder bei Small-Caps einen ,,Qualitätsfilter" einbaut, ist das dann mehr Risiko? Weil nur dann gibt es zumindest das Potential auf mehr Rendite.

    Was ich allerdings oft lese ist, dass man ,,mehr Qualität" möchte und ,,die schlechten Small-Caps rausfiltert". Allein das kann aber nur zu einer besseren Rendite führen, wenn diese Information nicht bekannt ist, oder? :/

    Dazu kommt, dass man sich ein höheres Risiko und damit eine höhere Rendite in der Regel relativ einfach über eine höhere Aktienquote ins Depot holen kann. Dann aber deutlich günstiger im Preis und deutlich höher in der zu erwartenden höheren Rendite als bei Faktoren (die es je nach Quelle ,,gibt" oder "gab" oder ,,vor Kosten gab" oder ,,vor ihrer Entdeckung gab" oder...).

    Genau das halte ich für den schwierigen, weil contra-intuitiven Punkt:

    Man will „die Guten“ herausfiltern, um das Risiko zu reduzieren … und landet bei einer Faktorprämie, die qua Definition ein höheres Risiko hat.

  • Genau das halte ich für den schwierigen, weil contra-intuitiven Punkt:

    Man will „die Guten“ herausfiltern, um das Risiko zu reduzieren … und landet bei einer Faktorprämie, die qua Definition ein höheres Risiko hat.

    Ich muss ehrlich zugeben, dass ich mir da manchmal auch schwertue und Dinge erst nicht richtig einordnen kann, bis ich darüber nachdenke. Ich falle aber immer wieder zurück. Der Begriff ,,Value" ist z.B. so etwas. Der hat irgendwie einen sehr positiven Vibe und ich verbinde den automatisch mit ,,Qualität" oder ,,schwankt weniger" oder ,,weniger neu, aber dafür stabiler". Aber dem ist ja gar nicht so. Das sind schlichtweg Firmen, die keiner haben will, weil sie sehr oft ein großes Problem haben. Sie gehen auch öfter Pleite. Genau das ist das Risiko und genau das ist die Risikoprämie.

    Ich finde aber trotzdem immer wieder Erklärungen wie ,,krisenfest" oder ,,etabliertes Geschäftsmodell". Jeder definiert damit Value anders. Aber der ursprüngliche Gedanke in der Forschung ist, dass die Unternehmen eine Unterbewertung haben und diese Unterbewertung eigentlich immer daher kommt, das etwas nicht stimmt. Und wer dann dort trotzdem investiert, erhält einen Risikoaufschlag. Wären es super Unternehmen, dürfte es keine Risikoprämie geben.

  • Das ist alles solange Kokolores, solange dartpfeilwerfende Affen nicht nur aktive Fonds schlagen, sondern eben auch passive mcap gewichtete Indexfonds

    https://www.spiegel.de/wirtschaft/ser…t-a-893572.html

    B.Kahn Nicht „niemand schlägt den Index“, sondern „niemand schlägt dauerhaft den absoluten Zufall“… und genau das sind die Renditen am Aktienmarkt: absolut zufällig, auch alle Anleger zusammen wissen nix, im Gegenteil, sie können als Herde lange in eine Richtung laufen die sich immer weiter vom Zufall entfernt.

  • Das ist alles solange Kokolores, solange dartpfeilwerfende Affen nicht nur aktive Fonds schlagen, sondern eben auch passive mcap gewichtete Indexfonds

    https://www.spiegel.de/wirtschaft/ser…t-a-893572.html

    B.Kahn Nicht „niemand schlägt den Index“, sondern „niemand schlägt dauerhaft den absoluten Zufall“… und genau das sind die Renditen am Aktienmarkt: absolut zufällig, auch alle Anleger zusammen wissen nix, im Gegenteil, sie können als Herde lange in eine Richtung laufen die sich immer weiter vom Zufall entfernt.

    Mein Versuch einer Erklärung:

    Die Affen hätten einen Equal-Weight Index kostenbereinigt sehr wahrscheinlich nicht geschlagen. Die Größe der Namen der Aktien auf dem Kursteil auf dem Dartboard ist bei allen Werten gleich. Vor der Jahrtausendwende war die Small Size Prämie in vielen Zeiträumen sehr stark. Durch die gleiche Größe der Aktiennamen hat eine zufällige Auswahl den Effekt, dass man eine größere Gewichtung von kleinen Unternehmen im Portfolio hat. Das ist der Grund für die Outperformance der Affen. In den letzten 20-25 Jahren hätten sie den Global All-Cap sehr wahrscheinlich underperformed. Schlichtweg weil fast jede Diversifikation weg von den USA und Big-Tech zu einer Underperformance geführt hat. Man muss jedes Portfolio mit der richtigen Benchmark vergleichen. Würde man die Portfolios der Affen mit einer nach Unternehmensgröße bereinigten Benchmarkt vergleichen, wären sie gleich auf oder schlechter.

    Ich kann das nicht beweisen, aber ich denke, dass man es so erklären kann.

    Einmal editiert, zuletzt von B.Kahn (13. November 2026 um 10:26)

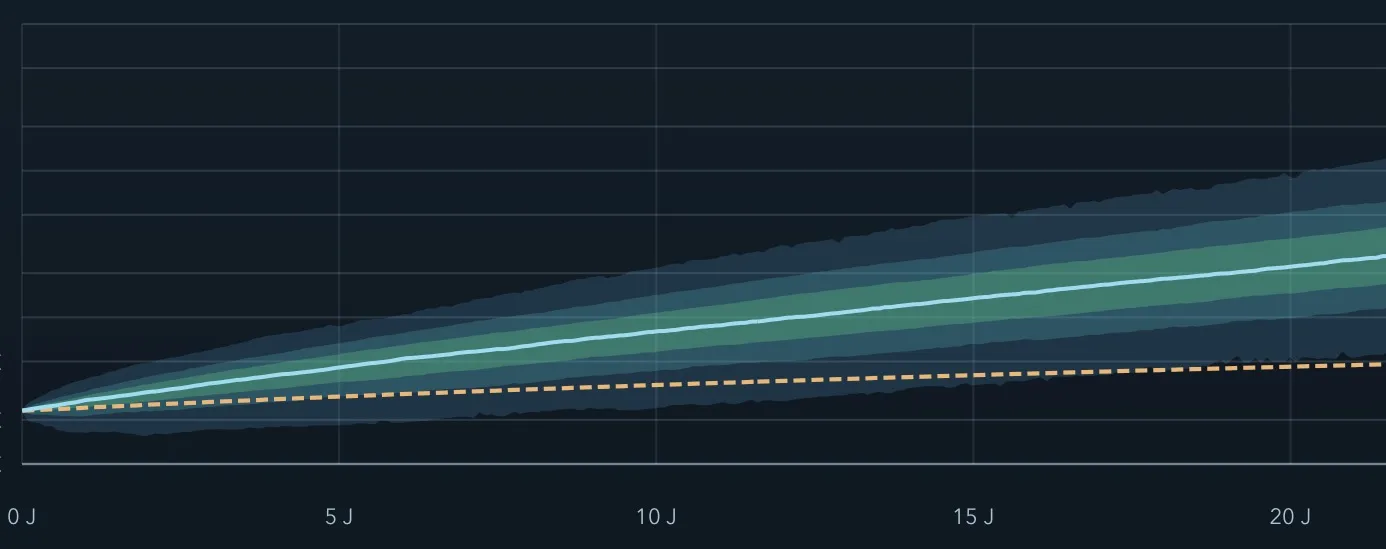
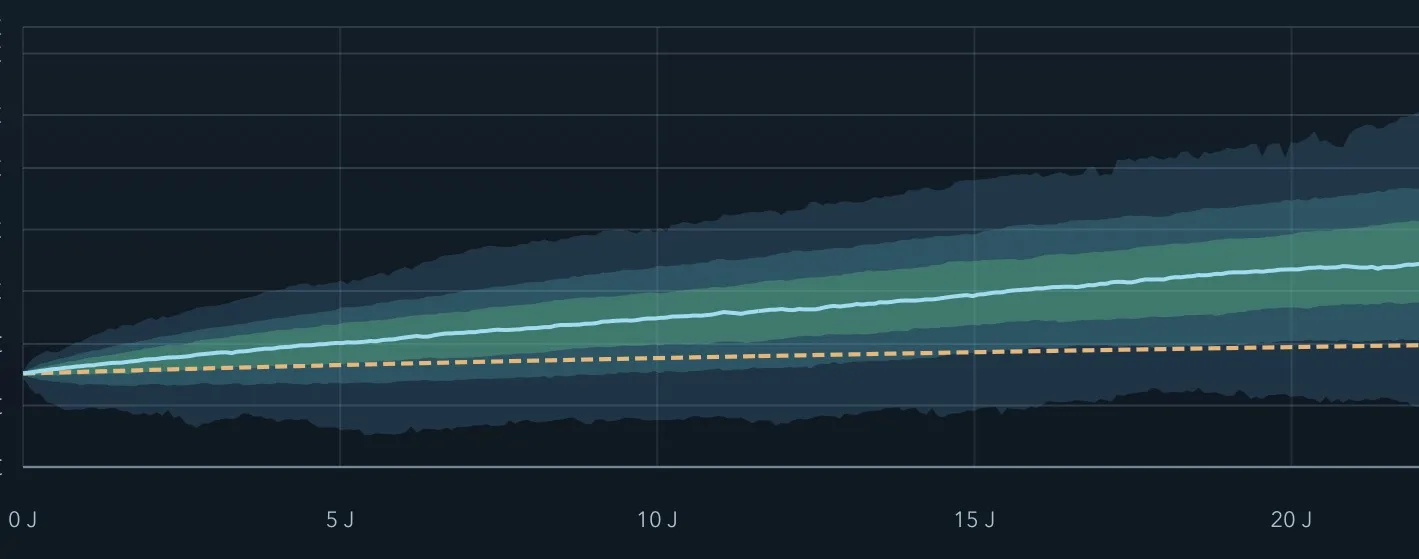
  • Risiko und Rendite im Bild. Einmal ein gewöhnlicher MSCI World, und einmal eine stark risikobehaftete Alternative. Beides breite Fonds und keine Einzeltitel.

    Orange sind die Einzahlungen vom Sparplan, und die blau-grünen Abstufungen sind die Perzentilrenditen: „Mit einer Wahrscheinlichkeit von P Prozent, werde ich schlechter herauskommen als diese Linie?“.

    Man sieht schon, beim world ist man nach den bekannten 15 Jahren ziemlich sicher fein raus. Die Chance auf eine Rendite unterhalb der Einzahlungen liegt dann bei kleiner einem Prozent der Simulationen. Geht man dagegen mehr Risiko ein, kann die Rendite auch beträchtlich höher ausfallen, dafür gibts aber auch die realistische Möglichkeit über Jahrzehnte unaufholbar hinten zu liegen. Bei mehr Risiko wird meine Renditeerwartung nicht pauschal höher, sondern sie wird insgesamt breiter.

    Von unten nach oben: P1 (dunkelblau), P10 (hellblau), P25 (grünlich), P50 (Linie in der Mitte), P75, P90, P99.

    WorldMehr Risiko
  • Die Affen hätten einen Equal-Weight Index vor Kosten sehr wahrscheinlich nicht geschlagen.

    Die Affen SIND in Summe ein equal weight Index. 10Mio Affen wählen unterm Strich jede Aktie gleich oft mit Ihren Würfen.

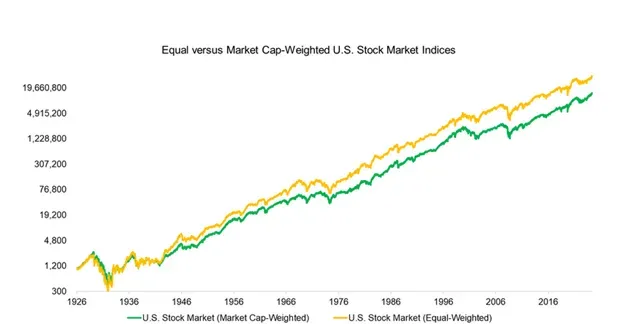
    Und ja: in Zeiten sich aufbauender Konzentrationen (wie gerade die letzten ca 15a) ist mcap im Vorteil, in Zeiten sich abbauender nicht. In Summe und langfristig liegt ew aber gegen mcap vorne und das teils deutlich mit >1% p.a.


    https://roberthuebscher.substack.com/p/the-uncertai…equal-weighting

  • Die Pfeile werfenden Affen hatten aber keine Transaktionskosten/Steuern zu berücksichtigen. :/
    Es ist eine Sache ein mathematisches Modell durchzurechnen und eine andere Sache so etwas in der Realität umzusetzen.
    Einen Equal Weight-Fonds auf den S&P 500 gab es 1926 genau so wenig wie einen MCAP-Indexfonds auf diesen Index. Auch konnte bis vor wenigen Jahrzehnten längst nicht jeder mal eben Aktien oder Fonds kaufen.
    Wir leben da heute in einer sehr privilegierten Zeit.

    Mein Ziel ist nicht Arm zu sterben. Und das Ziel werde ich hoffentlich auch mit einem globalen Aktien-ETF-Depot erreichen.

  • Mein Ziel ist nicht Arm zu sterben. Und das Ziel werde ich hoffentlich auch mit einem globalen Aktien-ETF-Depot erreichen.

    Absolut, 100% Zustimmung. Ich widerspreche nur der Sicht, dass mcap gewichtung die einzige Wahrheit ist und nichts und niemand das schlägt. Den Zufall am besten zu treffen ist das best mögliche. Das geht mit mcap schon gut bzw gut genug und es ist die günstigste methode… von daher: alles gut

    Zur Wahrheit gehört aber auch dass die Kosten insgesamt stark sinken und der kostenvorteil bei mcap absolut betrachtet viel kleiner geworden ist. Einen S&p500 ew gibts für 0,15 TER plus ca 0,05 Transaktionskosten, einen MSCI World EW für 0,2 TER.

  • Es ist eine Sache ein mathematisches Modell durchzurechnen und eine andere Sache so etwas in der Realität umzusetzen.

    Absolut.

    Aber erstens sind Spaghetti Carbonara und Tiramisu auch zwei verschiedene Sachen, aber beide sind mega. :) Von daher kann es ja auch Spaß machen, eine Sache einfach auf der theoretischen Ebene zu durchdenken, einfach für den Wissensgewinn. Wer daran keine Freude hat, muss ja nicht mitmachen.

    Und zweitens lässt sich damit natürlich jede Diskussion wegwischen und beenden. Die Story dahinter („nehmt einen MCAP-Welt-ETF, welcher ist mehr oder weniger schnuppe, Hauptsache billig“) ist ja schnell auserzählt - damit wäre aber das Forum auch gut abschließbar. Ist ja eh alles gesagt …

    Ich widerspreche nur der Sicht, dass mcap gewichtung die einzige Wahrheit ist und nichts und niemand das schlägt. Den Zufall am besten zu treffen ist das best mögliche. Das geht mit mcap schon gut bzw gut genug und es ist die günstigste methode… von daher: alles gut

    Ich glaube nicht, dass es der Zufall ist, der die beste Rendite bringt. Sondern dass - als theoretische Erklärung dahinter - der Zufall Umstände besser ausblendet, die für eine zurückbleibende Rendite sorgen, bzw. renditesteigernde Umstände im Vgl. zu MCAP betont. Ich denke bspw. an:

    • In einem solchen Affenportfolio dürfte der Sizefaktor höher gewichtet sein.
    • Die Rückkehr zum Mittelwert knallt nicht so rein wie in einem MCAP-Portfolio, das darauf setzt, dass die erfolgreichen (großen) erfolgreich (groß) bleiben.
  • Zur Wahrheit gehört aber auch dass die Kosten insgesamt stark sinken und der kostenvorteil bei mcap absolut betrachtet viel kleiner geworden ist. Einen S&p500 ew gibts für 0,15 TER plus ca 0,05 Transaktionskosten, einen MSCI World EW für 0,2 TER.

    Das stimmt. Was sich allerdings auch verändert hat ist die Informationsdichte. Die Frage, die ich mir stelle ist, ob Faktoren wie Small Size und Value nach Kosten (!) in der Vergangenheit nur deshalb so gut funktioniert haben, weil es viel schwieriger war an Informationen zu kommen. Bei Daten seit 1926 bin ich deshalb immer sehr vorsichtig, ob das ein Beweis für einen strukturellen Vorteil ist oder schlichtweg der Tatsache geschuldet ist, dass man über viele Jahrzehnte kaum an gute Informationen kam.

    Es ist schon bemerkenswert wie extrem die Risikoprämien bei Small Size und Value in den letzten Jahrzehnten gefallen sind. Und damit meine ich nicht nur die letzten 15 Jahre. Man sieht diesen Effekt auch im Durchschnitt: Es funktioniert, aber immer schlechter. Ob da in Zukunft nach Kosten was übrig bleibt? :/ Und selbst wenn, würde ich trotzdem lieber die Aktienquote erhöhen. Wie gesagt, das ist billiger und der Renditevorteil höher.

  • Zur Wahrheit gehört aber auch dass die Kosten insgesamt stark sinken und der kostenvorteil bei mcap absolut betrachtet viel kleiner geworden ist. Einen S&p500 ew gibts für 0,15 TER plus ca 0,05 Transaktionskosten, einen MSCI World EW für 0,2 TER.

    Ja, aber dann habe ich doch wieder 2 oder gar 3 ETF (Indizes) im Depot.
    1 MSCI World MCAP
    1 MSCI World EW
    1 MSCI EM (den es aktuell ja nur als MCAP gibt).
    Und die SC habe ich dann gar nicht im Depot bzw. nur in den EM, wenn man den EM IMI nimmt. Und dann muss ich irgendwann doch wieder das Depot Rebalancen um meine Zielgewichtung der einzelnen ETF (Indizes) im Depot beizubehalten. Zumindest so lange ich mich noch nicht in der Entnahmephase befinde und über die Entnahme 'rebalancen' kann.
    Da fallen dann ggf. auch wieder Kosten (Steuern) an. Kosten sind eben mehr als nur die einen ETF-Kosten.

    BTW: Warum gibt es eigentlich keinen FTSE Global All Cap EW ETF? Das wäre doch was. Oder spielen die Transaktionskosten dann doch irgendwann eine Rolle? ;)
    Daran krankt m.E. auch das Affenexperiment. Es wurden immer 'nur' die 1.000 größten Aktien jedes Jahres einbezogen. Man hat also aus meiner Sicht nur Aktien einbezogen, die bereits einen gewissen Trackrekord aufweisen konnten (Momentum???).
    Interessant wäre es doch mal, wenn man das gleiche Experiment mit den 1.000 kleinsten und 1.000 Unternehmen genau aus dem Durchschnitt aller handelbaren Aktien des jeweiligen Jahres gemacht hätte.

    Nach Deiner Logik, dass die Aktienmarktrenditen wirklich rein zufällig sind müssten die Renditen der Vergleichsgruppen dann ja untereinander vergleichbar sein. :/

    In dem Zusammenhang wäre ja der Vergleich mit Bessembinder interessant. Der kam ja zum Schluss, dass letztlich nur 4% aller seit den 1920'er Jahren je in den USA gehandelten Aktien überhaupt für die Aktienmarktrendite verantwortlich waren.
    Mich würde ja interessieren, ob sich diese 4% statistisch gleichmäßig auf alle Unternehmensgrößen aufteilen. Oder ob sich diese 4% doch eher langfristig in den größeren Unternehmen konzentriert haben. :/

  • Die Frage ist ja, wer ist für die Rendite des Aktienmarktes eigentlich verantwortlich und wie kommt man ex ante auf lange Sicht am zuverlässigsten an diese Firmen ran und profitiert von ihrer Wertsteigerung. Welche Produkte sind dafür dann am besten geeignet?

    Ich bin zufälligerweise über dieses Video gestolpert, das eine aktuelle Studie von Vanguard aufbereitet (die wiederum auf der Bessembinder Studie aufbaut).

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Ich finde es sehr sehenswert, weil es noch einmal den Sinn von Diversifikation veranschaulicht.
    Es zeigt, dass entscheidend für die Rendite des Aktienteils ist, dass man am Wachstum der (extrem) wenigen Firmen, die überhaupt für Rendite sorgen, partizipiert.
    Es gibt keine zuverlässige Methode, wie diese Unternehmen ex ante identifiziert werden könnten. Und sie wechseln auch noch ständig durch.

    Edit: monstermania war schneller ;)

  • Es zeigt, dass entscheidend für die Rendite des Aktienteils ist, dass man am Wachstum der (extrem) wenigen Firmen, die überhaupt für Rendite sorgen, partizipiert.

    Bei solchen Studien poppt bei mir immer als erster Gedanke ,,Warren Buffet" hoch. Der hat wirklich für sehr lange Zeit sehr oft mit seinen Pfeilen ins Bullseye getroffen. Man könnte fast meinen seine Pfeile waren gezinkt. ;)

    Zitat von Yahoo Finance

    Historische Langzeitperformance (1965–2025/2026)

    • Berkshire Hathaway: ca. 19,7 % durchschnittliche jährliche Rendite (CAGR)
    • S&P 500: ca. 10,5 % durchschnittliche jährliche Rendite (CAGR)
    • Gesamtergebnis: Aus 100 US-Dollar wurden bei Berkshire rund 6,1 Millionen US-Dollar, während dieselbe Summe im S&P 500 auf rund 45.500 US-Dollar anwuchs

    Da aber selbst Buffet heute zu Vanguard ETF rät, scheint das Thema ,,systematische Outperformance" in der heutigen Zeit vermutlich doch schwieriger geworden zu sein.

  • Bei solchen Studien poppt mir immer als erster Gedanke Warren Buffet hoch. Der hat wirklich für sehr lange Zeit sehr oft mit seinen Pfeilen ins Bullseye getroffen. Man könnte fast meinen seine Pfeile waren gezinkt. ;)

    Das Problem ist, dass es schlichtweg Zufall sein könnte (ich glaube auch, dass Herr Buffet durchaus etwas heller war/ist als andere Investoren!!!).
    Du musst einfach nur genug 'Affen' haben die Ihre Pfeile werfen. Irgendeiner der 'Affen' wird dann genau diesen Pfad treffen und heißt dann nachher Warren Buffet. ;)
    Rein statistisch bräuchte es wohl irgendwas um die 200 Jahre um ausschließen zu können, dass es eben kein Zufall war. Hab ich zumindest mal irgendwo gelesen.

    Ich bin definitiv kein Warren Buffet!
    Daher befolge ich den Rat, den er auch schon seiner Frau gegeben hat was das Thema Geldanlage angeht.
    Warren Buffet gefällt mir einfach, weil er trotz seines Erfolgs auf dem Boden geblieben ist. Das schaffen nur die wenigsten Menschen.

  • Das Problem ist, dass es schlichtweg Zufall sein könnte (ich glaube auch, dass Herr Buffet durchaus etwas heller war/ist als andere Investoren!!!).
    Du musst einfach nur genug 'Affen' haben die Ihre Pfeile werfen. Irgendeiner der 'Affen' wird dann genau diesen Pfad treffen und heißt dann nachher Warren Buffet. ;)
    Rein statistisch bräuchte es wohl irgendwas um die 200 Jahre um ausschließen zu können, dass es eben kein Zufall war. Hab ich zumindest mal irgendwo gelesen.

    Das kann durchaus sein. Vielleicht nimmt man auch einfach wieder die falsche Benchmark. Vielleicht ist die Outperformance gegenüber einem Value-Index gar nicht zu groß. Niedrige Kosten hatte er auch. Und wer weiß? Ab einem bestimmten Punkt hat man als Großinvestor mit direktem Zugang zur Vorstandsebene vieler Unternehmen vielleicht doch sowas wie Insiderwissen oder zumindest ein besseres Näschen. Das gepaart mit hoher Intelligenz und Geduld, kann schon was bringen.

  • Bei solchen Studien poppt bei mir immer als erster Gedanke ,,Warren Buffet" hoch. Der hat wirklich für sehr lange Zeit sehr oft mit seinen Pfeilen ins Bullseye getroffen. Man könnte fast meinen seine Pfeile waren gezinkt. ;)

    Das wird auch oft falsch verstanden. Buffet war vor allem Unternehmer und hat Firmen umstrukturiert neben dem gezielten Invests in Value Unternehmen. Berkshire H. zb war ein angeschlagenes Textilunternehmen als er eingestiegen ist und die Kontrolle übernahm.

  • Zum Thema Small Caps und bestimmte „Qualitätskriterien“.

    Schaut man hierzu mal in die USA, gab es schon immer Kritik am Russel 2000, weil viele Firmen da dabei sind, die hoch verschuldet sind und auch wirtschaftliche Probleme haben beziehungsweise überhaupt kein Gewinn machen.

    Der Russell 2000 enthält tatsächlich viele kleinere Unternehmen, die wenig profitabel oder hoch verschuldet sind. Interessante Alternativen sind deshalb der S&P SmallCap 600, der eine Gewinnanforderung bei der Aufnahme hat und der MSCI USA Small Cap Quality, der zusätzlich auf Profitabilität, Gewinnstabilität und geringe Verschuldung achtet.

    Interessanterweise hat der Russell 2000 in den vergangenen drei Jahren trotzdem am besten abgeschnitten (rund +71 %), gefolgt vom S&P 600 (+63 %) und dem MSCI Small Cap Quality (+48 %).

    Ein Qualitätsfilter bedeutet also nicht automatisch eine höhere Rendite. Irgendwie schon interessant.

  • Mich würde ja interessieren, ob sich diese 4% statistisch gleichmäßig auf alle Unternehmensgrößen aufteilen. Oder ob sich diese 4% doch eher langfristig in den größeren Unternehmen konzentriert haben. :/

    Zu welchem Zeitpunkt? Ein sehr starkes Wachstum führt fast zwangsläufig dazu, dass man relativ klein startet und relativ groß endet. Bei 10 000% Rendite ist sehr unwahrscheinlich, dass man am Ende noch Small Cap ist. Und umgekehrt wird ein Large Cap kaum noch derartige Renditen schaffen ohne absolut zu dominieren.

    Ich finde diese Rechnung eh recht willkürlich. Man nimmt die Titel mit negativer Performance und rechnet dann einfach die mit positiver Rendite so lange dagegen bis man auf 0 rauskommt. Und "der Rest bringt die Rendite". Wenn wir mal vereinfacht 3 Aktien haben, A mit -10%, B mit +10% und C mit +15%, dann würde die Rechnung suggerieren, dass nur C eine gute Anlage war, da A und B netto eine Nullrendite erwirtschaften. B war das aber definitiv auch.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen