Vielen Dank das mache ich! Erstes Buch ist schon bestellt 

Einmaleinzahlung vor Rente
-
ABal -
22. April 2026 um 10:18 -
Erledigt
-
-
Hallo Angelika,
wenn du/ihr bisher keine Berührungspunkte mit der Anlage in Aktien oder Aktien-ETFs habt, stimme ich den Vorredner:innen und insbesondere koho mit den wertvollen Hinweisen zur Literatur zu.
Je nach Background kann ich als weiterführende Lektüre dann noch den "Kommer" empfehlen.
Immobilie kennt ihr, ein grossen Steuerhebel ist wohl nicht das Ziel, sondern eher ein regelmässiger Cashflow. Aber - und das hast du ja auch schon geschrieben - Vermietung ist alles andere als "passiv"...
Ich hab mal deine Hinweise und Zahlen genommen und in einen Rechner geworfen. Habe ich das richtig verstanden:
- 500k stehen zur Investition zur Verfügung
- davon 100k sollen nicht "investiert" werden
- die restlichen 400k sollen investiert werden und erst in 10 Jahren oder gleich die 800 Euro mtl. bringen?
- Am Ende sollen mindestens noch 200k übrig sein
Alles so korrekt. Ein wenig Interpretationsspielraum ist der Punkt, ab wann die 800 Euro mtl entnommen werden sollen.
Hier die Rechnung (Quelle "Finanzen berechnen"):
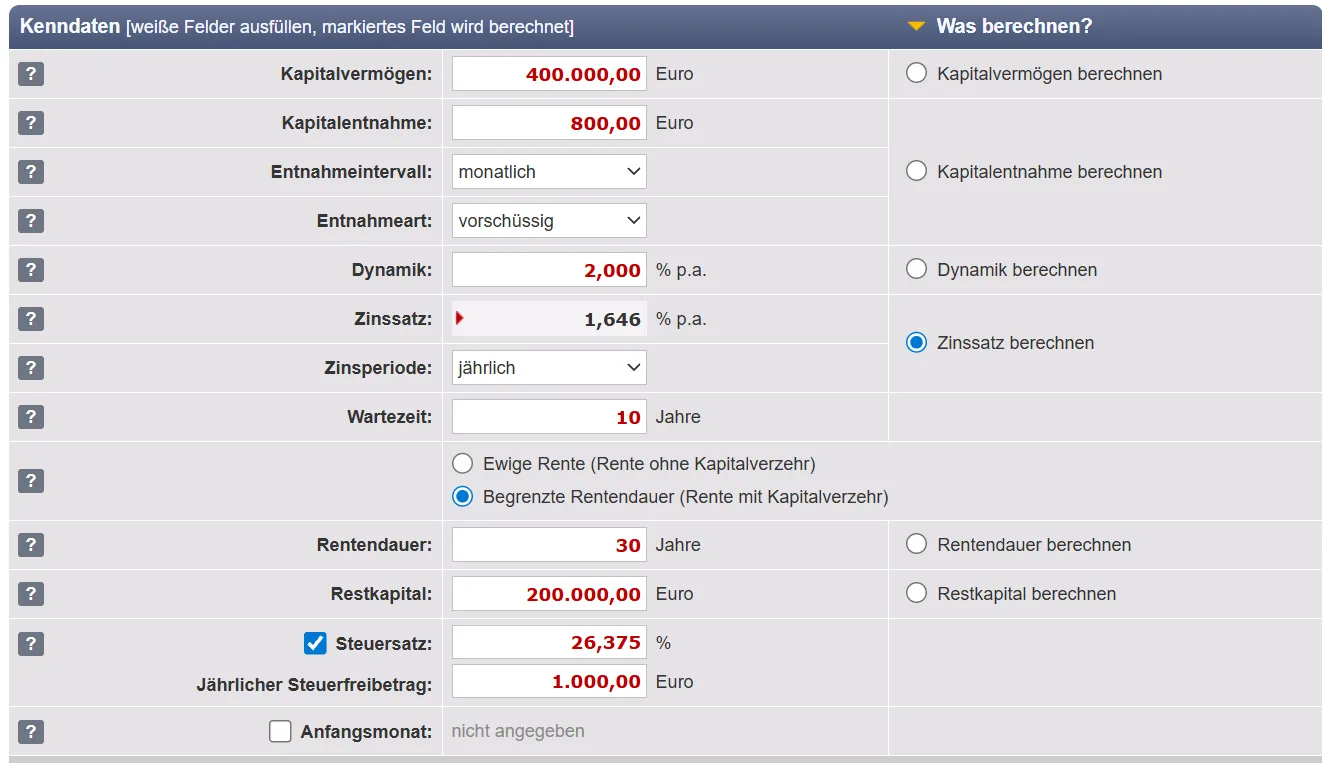
400k werden 10 Jahre angelegt, dann werden 30 Jahre 800 Euro mtl. entnommen mit Berücksichtigung Steuer und v.a. Inflation (Dynamik = 2%).
Für dieses Szenario ist ein Zinssatz von 1,646 % p.a. erforderlich. Also dass sollte auf jeden Fall möglich sein.
Ich würde ggf. noch erwägen, die 400k nicht komplett zu investieren, sondern im Sinne eines "dynamischen Glide path" 50k nicht zu investieren. So kannst du einen längeren Börsencrash oder Baisse mit einer Entnahme von (ohne Zinsen) 800 Euro mtl. über 5 Jahre überbrücken.
Schöne Grüsse - Finanzschlupmf
-
Vielen Dank für deine ausführliche Antwort. Eigentlich sollen die 800€ monatlich sofort verfügbar sein und mit den 100000€ auf dem Tagesgeldkonto wollte ich Zeiten überbrücken, wenn ich keine 800€ entnehmen kann.
Schöne Grüße, Angelika
-
Vielen Dank für deine ausführliche Antwort. Eigentlich sollen die 800€ monatlich sofort verfügbar sein und mit den 100000€ auf dem Tagesgeldkonto wollte ich Zeiten überbrücken, wenn ich keine 800€ entnehmen kann.
Schöne Grüße, Angelika
Alles klar.
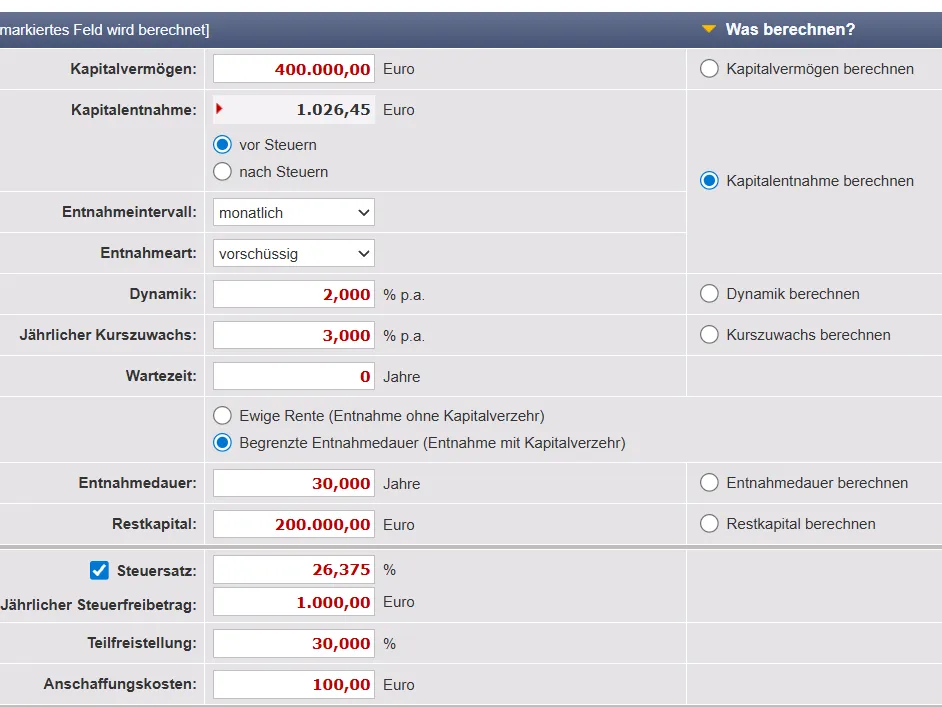
Und et voila, hier die Berechnung mit sofortiger Entnahme (bei sehr konservativen 3% p.a. und 100k zum Überbrücken einer Baisse)
-
Liegst also mit 2% Dynamik sogar 20% über den 800 Euro.
Allenfalls erwägen, das Geld in drei ausschüttende globale ETFs zu investieren, die idealerweise 1x/Quartal ausschütten und mit ihrem Auszahlungsmonat jeweils das Jahr abdecken.
In der Regel schütten die ETFs halt zu den unterschiedlichen Daten auch unterschiedlich hoch aus, so dass die 800 Euro sich vermutlich einfacher mit einem mtl. Verkauf realisieren lassen.
-
Anlagehorizont sind für 400000€ 10 bis 15 Jahre. 100000€ möchte ich immer zur Verfügung haben. Monatlich möchte ich nach Steuern und Inflation 800€ aus dem Kapital entnehmen. Ich rechne mit einer Dauer von 30 Jahren
Eine abschliessende Frage:
"Anlagehorizont 10-15 Jahre und Dauer 30 Jahre" - wie meinst du das bzw. wie passt das zusammen?
-
Danke für deine Hilfe. Ja stimmt, das ist nicht ganz richtig. Dauer 30 Jahre stimmt schon; dann bin ich 90 und selbst wenn ich länger leben sollte erhalte ich in ca. 15 Jahren noch einen größeren Betrag...das meinte ich mit 10 bis 15 Jahre sollte es reichen. Denn dann kommt wieder etwas dazu auch wenn ich vielleicht mehr entnommen habe.
Würdest du mir verraten wo ich den Rechner finde, mit dem du das so gut ausrechnen kannst?
Und welche 3 ausschüttende ETFs würdest du empfehlen, wenn ich nur wenig risikobereit bin?
Liebe Grüße, Angelika
-
die idealerweise 1x/Quartal ausschütten und mit ihrem Auszahlungsmonat jeweils das Jahr abdecken.
Nein, Stop. Globale, breite Dividenden-ETFs gehe ich noch mit, tummel ich mich auch in mehreren. Aber der Auszahlungsmonat kann niemals Kriterium sein. Das kann sich bei jedem ETF jederzeit ändern, und hat es bei einigen der bekannteren auch in der Vergangenheit schon öfters getan. Außerdem kann und wird sich auch die Höhe jederzeit ändern, teils sehr große Unterschiede.
Besser: Ein Verrechnungskonto (bei der ING z.B. auch als Tagesgeld möglich) mit gewissem Puffer versehen, von dem dann jeden Monat aufs Konto laufen lassen, und die unregelmäßigen Ausschüttungen füllen das Verrechnungskonto dann immer wieder auf. Ist ein wenig Rechenarbeit am Anfang und muss man ab und an mal kontrollieren, aber so wäre ein "Monatseinkommen" machbar.
Beispiel für einen ETF, den ich empfehlen würde, der aber in der Ausschüttungshöhe springt und auch die Monate öfter mal geändert hat (auch wenns nur paar Tage ausmachte): https://divvydiary.com/de/vanguard-ft…tf-IE00B8GKDB10
Der hier wechselte jüngst von halbjährlich zu quartalsweise: https://divvydiary.com/de/ishares-msc…tf-IE00BYYHSQ67
Der wurde hier im Forum schon oft genannt, springt in der Höhe auch sehr: https://divvydiary.com/de/vaneck-morn…tf-NL0011683594
Der könnte eine mögliche einfachere Antwort sein, wenn die Frage in 2-3 Jahren nochmal jemand genauso stellen würde:
-
Im letzteren bin ich investiert. Seit meinem Einstieg ist die Fonds-Größe von 20 auf 100 Millionen gestiegen. (Leider nicht nur durch mich
 )
Vor ein paar Tagen kam die 2. der monatlichen Ausschüttungen, die ich mitgenommen habe. Es waren wieder ca. gut 3 US-Cent pro Anteil vor Steuern.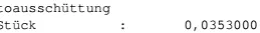
Meine Sparpläne laufen auch in diesen ETF weiter.
-

Nein, Stop. Globale, breite Dividenden-ETFs gehe ich noch mit, tummel ich mich auch in mehreren. Aber der Auszahlungsmonat kann niemals Kriterium sein. Das kann sich bei jedem ETF jederzeit ändern, und hat es bei einigen der bekannteren auch in der Vergangenheit schon öfters getan.
Sehe ich auch so. Es kann doch nicht sein, dass hier jemand derart mit Tipps einsteigt, die nicht mal fundiert sind.
Da bringt auch vieles Geschreibe nichts.
Zuerst kommt die Finanzbildung, dann die Risikoanalyse mit Aufteilung und erst zum Schluss deckt man den Wachstumsteil mit ETF ab. -
Würdest du mir verraten wo ich den Rechner finde, mit dem du das so gut ausrechnen kannst?
-
Vielen Dank, das schaue ich mir mal genauer an.
Also niemand für Vermietimmobilie?
Ich bin pro Immobilie.
Aber das hängt stark davon ab, ob du Lust hast, dich damit zu beschäftigen und dich da reinzufuchsen.
Wenn du eine günstige kleine Immobilie in einer Unistadt findest, ist das Leerstandsrisiko überschaubar. Und wenn die WEG noch einen guten Verwalter hat, der auch Sondereigentum verwaltet, ist auch nicht mit viel Arbeit zu rechnen.
Ich kann aber nicht beurteilen, wieviel Erfahrungen du mit dem Thema hast und wieviel Zeit du investieren willst.
Da du ja gerade eine Immobilie verkauft hast, hast du womöglich nicht ganz so viel Lust, dich mit Immobilien zu beschäftigen? -
Vielen Dank, das schaue ich mir mal genauer an.
Also niemand für Vermietimmobilie?
Nein, aus den bereits angeführten Gründen.
Und ihr werdet auch nicht jünger (hoffentlich sehr alt) und ob ihr euch da im Alter noch das ganze Vermietgedöns antun müsst ist die Frage. Lieber beständige und auf die Dauer eigentlich ziemlich risikoarme Ausschüttungen. -
Würdest du mir verraten wo ich den Rechner finde, mit dem du das so gut ausrechnen kannst?
das hat dankenswerterweise schon koho rückgemeldet.
Andere Forumsmitglieder nutzen auch gerne die diversen dort angebotenen Rechner.
-
Aber der Auszahlungsmonat kann niemals Kriterium sein.
das war ja auch nur ein Hinweis. Noch nicht mal eine Empfehlung.
Und wie immer gilt: die einen sagen so, die anderen sagen so.
immerhin wird so eine Strategie auch auf einschlägigen Finanz-Kanälen zumindest vorgestellt
-
Das kann sich bei jedem ETF jederzeit ändern, und hat es bei einigen der bekannteren auch in der Vergangenheit schon öfters getan. Außerdem kann und wird sich auch die Höhe jederzeit ändern, teils sehr große Unterschiede.
und genau deshalb war meine Aussage ja auch abschliessend
In der Regel schütten die ETFs halt zu den unterschiedlichen Daten auch unterschiedlich hoch aus, so dass die 800 Euro sich vermutlich einfacher mit einem mtl. Verkauf realisieren lassen.
Ich würde mich freuen, wenn nicht nur auf Teilantworten bezogen, sondern der Gesamtzusammenhang gewürdigt würde. DANKE.
-

Sehe ich auch so. Es kann doch nicht sein, dass hier jemand derart mit Tipps einsteigt, die nicht mal fundiert sind.
Tomarcy DANKE, bester Mann !

-
Und welche 3 ausschüttende ETFs würdest du empfehlen, wenn ich nur wenig risikobereit bin?
die Mit-Foristen und ich haben ja schon auf die Vor- und Nachteile einer solchen Strategie hingewiesen. Content habe ich verlinkt #35.
ich mache das so NICHT, so dass ich hier auch keine Empfehlung für entsprechende Produkte aussprechen kann. Und dennoch ist sowas umsetzbar (vgl. Content).
-
Hier die ultimative Rechnerauswahl (50):
-
Der könnte eine mögliche einfachere Antwort sein, wenn die Frage in 2-3 Jahren nochmal jemand genauso stellen würde:
guter Hinweis, gerade für den Cashflow-orientierten Anleger, der sich den Stress mit Vermietung und Verpachtung und anderen Schweinereien (P2P & Co.) ersparen möchte.
-
Passende Ratgeber für Dich
Auszahlplan fürs Alter
Ruhestandsplanung: Geld sinnvoll entnehmen
Risikoprofil
Mehr Risiko kann langfristig mehr Rendite bringen
Geldanlage
So legst Du Dein Geld einfach sicher an
ETF Rendite
Wie viel Rendite macht Dein Aktien-ETF?
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht