Habe ich mit folgenden ETFs Klumpenrisiko?

  • Lieber Finanztip Forum,

    Ich bin noch ziemlich neu beim Investieren und habe in meinem Sparplan-Depot aktuell zwei ETFs. ( Start 11/2025 )

    Geplant ist 15 - 20 Jahre lang besparen, monatlich 200€


    VANGUARD FTSE All World ACC IE00BK5BQT80

    iShares Core MSCI EM IMI USD ACC IE00BKM4GZ66


    Besteht zwischen diesen beiden ETFs möglicherweise ein Klumpenrisiko? Falls ja, woran erkenne ich das und was sollte ich gegebenenfalls ändern?

    Wäre super, wenn ihr das möglichst einfach erklären könntet 😊

    Danke


    LG Drachenfrucht

  • Kater.Ka 4. September 2026 um 04:40

    Hat das Thema freigeschaltet.
  • Moin!

    Der Vanguard besteht zu rund 88 % aus Industrieländeraktien und zu 12 % aus Schwellenländeraktien.

    Der iShares besteht zu 100 % aus Schwellenländeraktien.

    Je nachdem, in welchem Verhältnis du die beiden besparst, steigerst du den Schwellenländeranteil in deinem Portfolio.

    Beispiele:

    1. Alles in den Vanguard, nichts in den iShares, dann kommt 88:12 dabei raus.

    2. Hälfte in den, Hälfte in den, dann kommt 44 % Industrieländer und 56 % Schwellenländer dabei raus.

    Alles ganz grob, weil die Indexanbieter FTSE und MSCI die Länder nach unterschiedlichen Definitionen sortieren. Außerdem hat der iShares noch ein paar Small Caps, also Aktien von kleineren Firmen drin. Aber in etwa passt das.

    Wenn du kein bestimmtes Mischungsverhältnis haben willst, kannst du einfach den Markt entscheiden lassen. Welt-ETFs wie der Vanguard regulieren sich selbst. Werden die Schwellenländeraktien wertvoller, steigt ihr Anteil und macht dann vielleicht 13, 14 oder 15 Prozent aus. Umgekehrt genauso, dann sinkt der Anteil.

    Also könntest du nur einen ETF besparen und den ein paar Jahre beim Wachsen beobachten - und über einen zweiten ETF später nachdenken. Dafür wäre der Vanguard eine gute Wahl.

    Hilft dir das? Sonst frag gezielt weiter.

  • Ja, denn du gewichtest die Schwellenländer über. Das per se ist aber noch nicht all zu kritisch. Ich empfehle immer die 1-ETFLösung, da sie schlicht am simpelsten ist und man sich am wenigsten verzettelt.

    Da schließe ich mich an. 200 Euro im Monat in den Welt-ETF ist einfach und praktikabel. Du teilst die Gewichtung der beiden ETF seit November 2025 im Eingangsposting nicht mit.

    Hattest du einen bestimmten Grund die Emerging Markets überzugewichten ?

  • Ja, denn viele der Unternehmen die im Emerging imi drinnen sind, sind ohnehin schon im FTSE all world drinnen.

    Das kann man so wollen oder auch nicht.

    Wichtig ist nicht, ob einzelne Forumsteilnehmer das für sich so oder nochmal ganz anders wollen, sondern welche Überlegung zu diesen beiden ETFs bei dir geführt haben.

    Wenn du weißt was du willst, findest du die passenden ETFs.

    Wenn du ETFs „siehst“ und dich fragst ob du sie wollen sollst zäumst du das Pferd von hinten auf.

  • Drachenfrucht , der guten Ordnung halber vorab: Für meinen Teil habe ich keine ETFs (bin Direktanleger mit dem Schwerpunkt Aktien und Immobilien) und daher habe ich nur ganz rudimentäre diesbezügliche (ETF) Kenntnisse


    Bei der "kompakten" bzw. "überschaubaren" Sparrate

    monatlich 200€

    würde mir, ganz persönlich, ein weltweiter Aktien-ETF (wie beispielsweise der von Dir genannte Vanguard FTSE All World) reichen. Kenne auch einige Leute, die mit (deutlich) höherer Sparrate eine solche 1 Aktien-Welt-ETF Lösung fahren (da einfach, übersichtlich und bequem). Da ist auch schon ein Anteil an Schwellenländeraktien enthalten (meines Wissens rund 10%). Sollten sich die Schwellenländer über die lange Zeit

    15 - 20 Jahre lang besparen

    besonders gut entwickeln (gegenüber den Industrieländern) dann bildet sich das auch am Aktienmarkt ab und damit im Index (sprich der Gewichtung derselben im FTSE All World).


    Ganz generell zu Deinen Bedenken oder der Sorge:

    Klumpenrisiko?

    Nach meinem Dafürhalten: Dein - aller Wahrscheinlichkeit nach - deutlich größeres "Klumpenrisiko" sind Deutschland und der Euro - jedenfalls, wenn Du bei einer deutschen Firma angestellt bist (oder beim deutschen Staat arbeitest (Beamter)), in die Deutsche Rentenversicherung (GRV) einzahlst (einzahlen mußt), bei der deutschen GKV (kranken)versichert bist, ggf. eine Immobilie in Deutschland hast, im Alltag Du alles in € zahlen mußt usw.

    Dagegen sind eventuelle Klumpenrisiken in einem weltweiten ETF (oder mehreren ETFs) eher Petitessen. Vermeiden zu suchen, kann und sollte man diese nichtsdestotrotz. Mir, ganz persönlich, würden die rund 10% EM im Vanguard FTSE All World reichen. Für eine höhere Gewichtung müßte ich mit guten Begründungen motiviert werden.

    Dein ETF oder Deine beiden ETFs müssen aber zum einen Deinen Ideen, Vorstellungen und Zielen entsprechen (diese umsetzen sprich abbilden) - und nicht die meinigen. Zum anderen sollte Dein ETF-Sparplan ein (integraler) Bestandteil Deines insgesamt stimmigen Finanzplans sein (Stichwort: Private Altersvorsorge - um ein typisches Beispiel zu nennen).


    Dir gutes Gelingen und viel Erfolg mit Deinem Plan ... !

  • Besteht zwischen diesen beiden ETFs möglicherweise ein Klumpenrisiko? Falls ja, woran erkenne ich das und was sollte ich gegebenenfalls ändern?

    Ergänzend zu den von den Mitforisten gemachten Aussagen, möchte ich ergänzen, dass das Wort 'Klumpenrisiko' im Zusammenhang der beiden genannten ETF nicht den eigentlichen Kern trifft.:/
    Du weichst mit einer möglichen Übergewichtung der Schwellenländer in einem Portfolio bewusst von der durchschnittlichen Anlegermeinung aller Börsenteilnehmer ab.
    Genau das tut ein nach Marktkapitalisierung gewichteter FTSE All World ETF (oder ein MSCI ACWI ETF). Er bildet den Börsenmarktdurchschnitt aller Aktienanleger auf dieser Welt ab. Ob nun der 70 jährige Rentner, der nur deutsche Einzelaktien hält, ein großer Pensionsfonds in den USA oder der Norwegische Staatsfonds. ALLE Anleger zusammen bilden den weltweiten Aktienmarkt in seinem Durchschnitt ab, den dann ein marktkapitalisierter weltweiter Index wie der FTSE All World trackt.

    Wenn Du von der durchschnittlichen Marktmeinung abweichst, kannst Du besser/schlechter als der Durchschnitt abschneiden. Wenn Du das tun willst sollte das eine ganz bewusste Entscheidung von Dir sein!

    Jetzt zum Begriff 'Klumpenrisiko'.
    Wenn Du Dir Zusammensetzung des FTSE All World ansiehst, wirst Du feststellen, dass aktuell die USA allein > 60% des Index ausmachen. Die Tech-Branche > 30% und allein die Top-10 Unternehmen > 20%.
    Insgesamt sind die großen US-Tech-Konzerne also extrem stark vertreten. Es gibt Menschen die in dem Zusammenhang von einem 'Klumpenrisiko' sprechen weil die USA und hier insbesondere die Tech-Branche so eine hohe Gewichtung innehat.
    Nur, hat im Leben eben alles 2 Seiten. Die Gewichtung ist ja nur so hoch, weil genau diese Branche und diese Unternehmen die Treiber des technischen Fortschritts waren. Und niemand wird sich darüber beschweren, dass man in den vergangenen > 15 Jahren blendend daran verdient hat.
    Dieser 'US- und Tech-Klumpen' ist also sowohl ein Risiko als auch eine Chance.

    Und es gibt Anleger die neben Ihrem FTSE All World ETF dann zusätzlich noch einen S&P 500 ETF (100% USA), einen Nasdaq-100 ETF oder einen speziellen US-Tech-ETF besparen. D.H. Sie erhöhen damit sogar den US- und Tech-Anteil in Ihrem Portfolio. Und wenn das ganz bewusst gemacht wird, spricht auch nichts dagegen -> Klumpenchance

    Und jetzt schließt sich der Kreis zu Deiner Frage. Wenn Du zu Deinem FTSE All World einen Schwellenländer-ETF hinzunimmst, verringerst Du damit automatisch den US-Klumpen in Deinem Depot. Gleichzeitig gewichtest Du du Schwellenländer höher als es der Durchschnitt aller anderen Marktteilnehmer tut und weichst damit von der 'Marktmeinung' ab.
    Ob das dann gut/schlecht ist, weiß niemand von uns und das wird allein die Zukunft zeigen.

    Ich selbst habe mich 2019 zunächst für die Aufteilung 70% MSCI World und 30% Schwellenländer entschieden. Das wurde von diversen Finanzbloggern als optimale Mischung beschrieben (z.B. hier: https://www.finanzen-erklaert.de/msci-world-msc…r-optimale-mix/)

    Nach fast 5 Jahren habe ich mich Ende 2024 entschieden zukünftig nur noch einen Welt-ETF nach Marktkapitalisierung zu besparen.
    Die Gründe dafür habe ich hier näher erläutert: Ich gebe 70/30 auf. (M)eine Zwischenbilanz nach 5 Jahren.

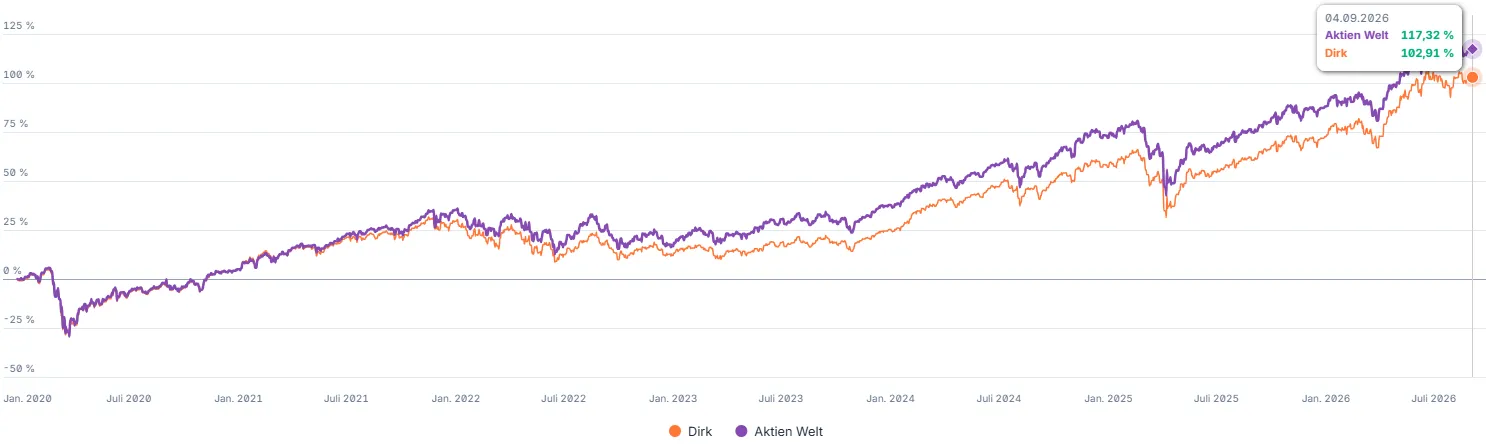
    Und ein weiteres überzeugendes Argument für mich war auch meine Underperformance gegenüber der marktkapitalisierten 1-ETF-Lösung :rolleyes:


    Also könntest du nur einen ETF besparen und den ein paar Jahre beim Wachsen beobachten - und über einen zweiten ETF später nachdenken. Dafür wäre der Vanguard eine gute Wahl.

    Ich würde Dir genau das obige empfehlen.
    Wenn Du dann in 5 oder 10 Jahren immer noch meinst, dass es mehr als einen Aktien-ETF braucht, kannst Du dann immer noch einen weiteren ETF hinzunehmen.


  • Mich überzeugt dieser Trend das man unbedingt in EM investieren muss, immer noch nciht. Was ich sehe ist eine deutliche Korrelation zum Gesamtmarkt. Allenfalls im Rahmen eine IMI / All Cap würde ich die Beimischung der EM (& SC) akzeptieren. Aber muss jeder selber wissen.

  • Bei marktkapitalisierten ETF’s entstehen immer „Klumpen“, weil die Unternehmen mit dem höchsten Börsenwert die meisten Anteile am Kuchen hat. Crasht es bei den Top 10 Unternehmen, dann merkt man es spürbar, aber auch umgekehrt, geht es bei Dosen Unternehmen nach oben, dann merkt man es auch im positiven Sinne. Es gibt auch ETF’s die es anderes handhaben (Abbildung nach BIP oder Equal Weight).

  • Mich überzeugt dieser Trend das man unbedingt in EM investieren muss, immer noch nciht.

    Unbedingt muss man gar nichts machen. Gibt sicherlich mehr als genug ältere Anleger, die ausschließlich deutsche Einzelaktien in Ihrem Depot halten und es damit zu Wohlstand gebracht haben.
    Nur kann ich heutzutage zu minimalen Kosten quasi in den gesamten weltweiten Aktienmarkt investieren. Und warum sollte man das dann nicht tun?
    Ich sehe den Vorteil darin, dass ich schlichtweg nicht abschätzen kann, wo Länder bzw. Unternehmen aus Indien, Brasilien oder China in 30 Jahren wirtschaftlich stehen. Aber egal wo Sie stehen werden. Ich habe Sie in meinem Depot dabei. Und zwar ohne, dass ich mich irgendwie darum kümmern muss.

  • Es ist wie immer eine Frage der Perspektive, wenn die Schwellenländer sehr gut oder besser gesagt, besser performen als die Industrieländer, hast du alles richtig gemacht. Wenn es nicht so kommt, ist deine Rendite geringer. Ich habe auch schon einiges ausprobiert, bin nun aber bei einem FTSE all World gelandet, man lebt einfach ruhiger und gerät nicht in Versuchung etwas verschlimmbessern zu wollen.

  • Daher ja die Empfehlung nur einen weltweiten ETF zu nehmen und die Gewichtung dem Index bzw. der Marktkapitalisierung zu überlassen.

    Das ist vollkommen richtig. Vor allem spart man sich dann die Gedanken, was denn überhaupt Emerging Markets sind.

    Die starke Steigerung seit etwa zehn Monaten in diesem Segment kommt nämlich ausschließlich aus der Halbleiterindustrie in Südkorea und Taiwan.
    Habe ich nur einen einzigen Welt-ETF, kann mir dieser ganze Irrsinn vollkommen egal sein.
    Es ist nämlich wirklich Irrsinn.
    Ich habe dieses Wort jetzt mal mit Absicht gewählt, um zu polarisieren.

    Deshalb: Emerging Markets im Welt-ETF, das macht Sinn.

  • Hallo zusammen,

    vielen lieben Dank für eure Antworten und die Aufklärung.

    Um re-balancing sich zu kümmern ist mir die Zeit zu schade. Ich bleibe bei dem gutem VANGUARD FTSE All World ACC und bespare mit 200€ monatlich.

    Den anderen ETF iShares Core MSCI EM IMI USD ACC IE00BKM4GZ66 ( bespart ist bis heute 2000€ ) lasse ich einfach so ohne Sparbetrag laufen. Oder welche Möglichkeiten gibt es?

  • Um re-balancing sich zu kümmern ist mir die Zeit zu schade. Ich bleibe bei dem gutem VANGUARD FTSE All World ACC und bespare mit 200€ monatlich.

    :thumbup:

    Den anderen ETF iShares Core MSCI EM IMI USD ACC IE00BKM4GZ66 ( bespart ist bis heute 2000€ ) lasse ich einfach so ohne Sparbetrag laufen. Oder welche Möglichkeiten gibt es?

    Entweder einfach liegen lassen oder verkaufen, wenn sich die Transaktionskosten im Rahmen halten und Du den Gewinn im ETF noch mit Deinem Freibetrag abgedeckt bekommst. Und nach dem Verkauf dann das Geld in den FTSE All World investieren und fertig.
    Ich habe inzwischen 3 ETF im Depot liegen, die ich nicht mehr bespare. Verkaufen lohnt aber auf Grund der aufgelaufenen Gewinne nicht. Also bleiben die ETF liegen und werden dann irgendwann in 15+ Jahren verkauft, wenn ich das Geld mal brauche.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen