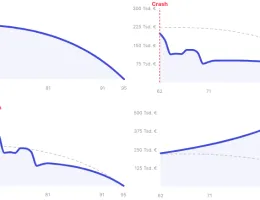
Ich habe den Ruhestandsrechner ausprobiert und wundere mich, dass im Szenario "Crash in der Mitte" ein höherer monatlicher Entnahmebetrag errechnet wird, als beim Szenario "ohne Crash".
Kann das jemand erklären oder ist das ein Fehler?
: Warum zeigt der Ruhestandsrechner bei einem Crash in der Mitte oder am Ende teils eine höhere monatliche Entnahme als ohne Crash? In der Community wird als plausible Erklärung genannt, dass der Rechner mit einer vorgegebenen Durchschnittsrendite über die gesamte Laufzeit arbeitet. Ein später Crash kann dadurch rechnerisch durch besonders hohe Renditen davor oder danach ausgeglichen werden. Ein eindeutig belegter Fehler ergibt sich aus den Beiträgen nicht. Außerdem geht es um abweichende Startkapital-Werte gegenüber anderen Rechnern. Genannt werden vor allem unterschiedliche Annahmen zu Steuern, Depotgewinn, Inflation und dazu, ob 2.500 € als Netto- oder Bruttoentnahme gerechnet werden. Mehrere Beiträge sehen solche Rechner nur als grobe Orientierung.
Warum zeigt der Ruhestandsrechner bei einem Crash in der Mitte oder am Ende teils eine höhere monatliche Entnahme als ohne Crash? In der Community wird als plausible Erklärung genannt, dass der Rechner mit einer vorgegebenen Durchschnittsrendite über die gesamte Laufzeit arbeitet. Ein später Crash kann dadurch rechnerisch durch besonders hohe Renditen davor oder danach ausgeglichen werden. Ein eindeutig belegter Fehler ergibt sich aus den Beiträgen nicht. Außerdem geht es um abweichende Startkapital-Werte gegenüber anderen Rechnern. Genannt werden vor allem unterschiedliche Annahmen zu Steuern, Depotgewinn, Inflation und dazu, ob 2.500 € als Netto- oder Bruttoentnahme gerechnet werden. Mehrere Beiträge sehen solche Rechner nur als grobe Orientierung.
Dein Weg zu finanzieller Freiheit
So legst Du Dein Geld einfach sicher an
Wie viel Rendite macht Dein Aktien-ETF?
Mehr Durchblick bei der Rente
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht