ETF-Anlage: Einmalanlage oder gestaffelter Einstieg

KI-Zusammenfassung

: 149.000 € sollen langfristig in einen weltweit gestreuten ETF fließen. Die Frage ist, ob historisch die Einmalanlage oder eine Verteilung über zwölf Monate mit rund 12.500 € pro Monat besser abschneidet. In den Beiträgen überwiegt die Sicht, dass sofortiges Investieren meist mehr Rendite bringt, weil das Geld länger im Markt ist. Eine Staffelung wird als Verteilung des Einstiegsrisikos und als psychologisch leichter beschrieben, kann bei steigenden Märkten aber Rendite kosten. Konkrete Studienwerte oder belastbare Prozentwahrscheinlichkeiten werden nicht genannt. Viele Beiträge verweisen auf Verlusttoleranz und einen langen Anlagehorizont von etwa 10 bis 20 Jahren.

149.000 € sollen langfristig in einen weltweit gestreuten ETF fließen. Die Frage ist, ob historisch die Einmalanlage oder eine Verteilung über zwölf Monate mit rund 12.500 € pro Monat besser abschneidet. In den Beiträgen überwiegt die Sicht, dass sofortiges Investieren meist mehr Rendite bringt, weil das Geld länger im Markt ist. Eine Staffelung wird als Verteilung des Einstiegsrisikos und als psychologisch leichter beschrieben, kann bei steigenden Märkten aber Rendite kosten. Konkrete Studienwerte oder belastbare Prozentwahrscheinlichkeiten werden nicht genannt. Viele Beiträge verweisen auf Verlusttoleranz und einen langen Anlagehorizont von etwa 10 bis 20 Jahren.

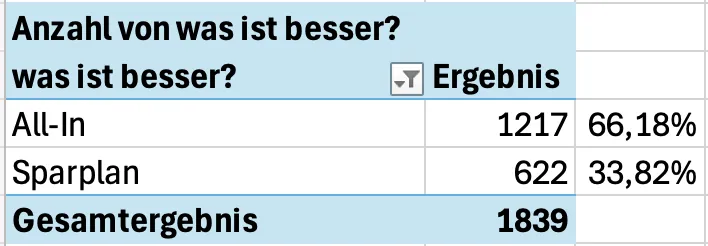
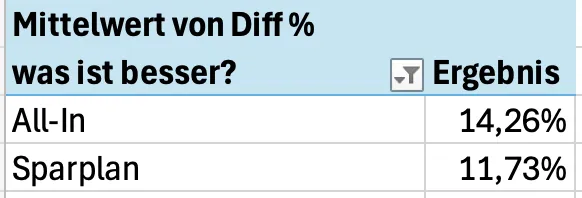
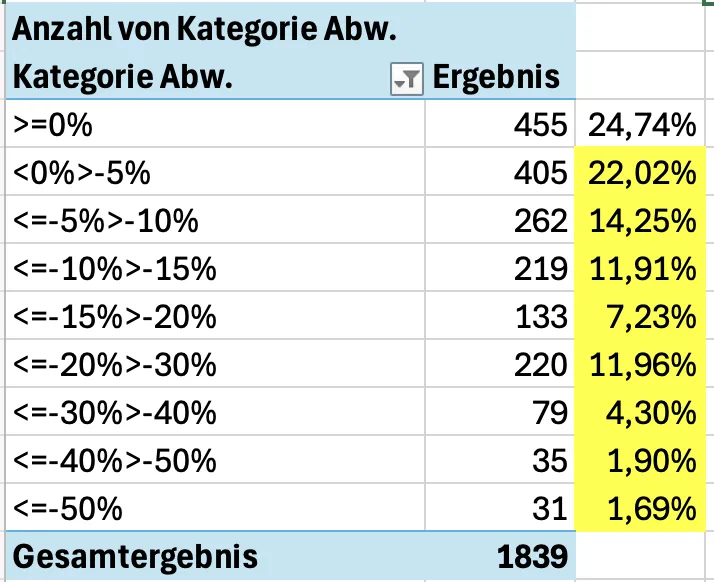
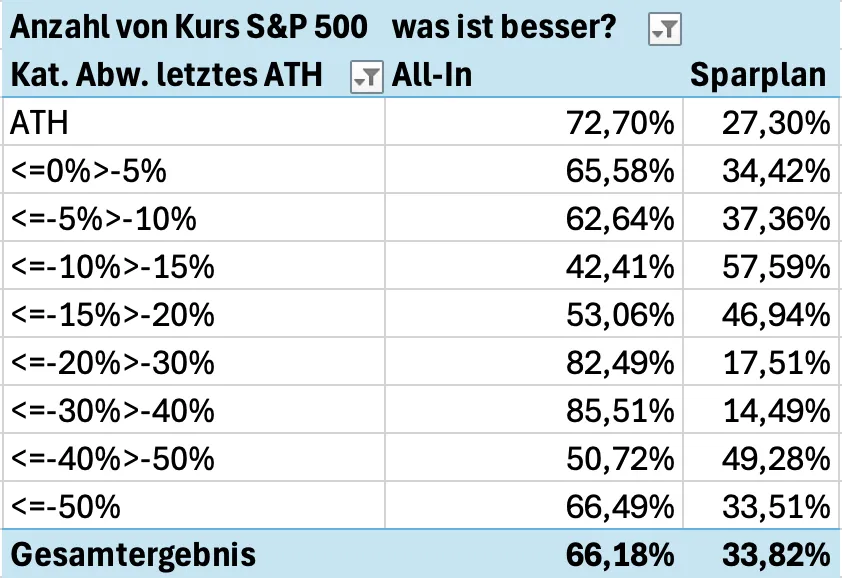
  • Hatte so eine Fragestellung mal selber untersucht:

  • Ja klar sind die Kurse mittlerweile höher. Hätte ich mein Geld aber nicht komplett vor dem Crash investiert sondern hätte noch was für die günstigen Kurse danach gehabt, hätte ich jetzt 20-30k mehr im Depot. Das wär ein gewaltiger Unterschied gewesen.

    Hätte, hätte Fahrradkette, du hattest Pech, also war deine Vorgehensweise, in diesem einzigen Fall, ungeschickt. Wenn es andersrum gelaufen wäre, hätte man sich genau geärgert. Die Börse ist halt immer ein auf und ab mit langfristigem Wachstum. Wenn ich mich über falsche Tage beim investieren geärgert hätte und auch noch haarklein ausrechnen würde, wie viel ich dadurch verloren habe, könnte ich wahrscheinlich nicht mehr schlafen. Daher halte ich jede Empfehlung für andere, nicht zielführend und sinnvoll. Ich habe freies Kapital immer sofort und im vollen Umfang investiert und ich habe mich dabei gut gefühlt, wenn es beim Fragesteller auch so wäre dann genau so vorgehen, wenn nicht dann aufteilen.

  • Es ist immer eine Rückblick. Nachher ist ja immer alles bekannt.

    Ich kann das gerne mit jeder beliebigen Woche seit dem 15. Juni durchspielen, weil mir aufgrund des sagenhaften Rennens der „Giganten“ reale Kaufkurse vorliegen.

    Tomarcy
    2. Februar 2026 um 19:04


    Nehmen wir doch gleich den 15. Juni 2026. Was war da los?

    Die Stimmung war kurzfristig optimistisch, aber keineswegs sorglos. Ein wichtiger Auslöser war die Hoffnung auf eine Entspannung des Konflikts zwischen den USA und dem Iran. Sinkende Ölpreise nährten die Hoffnung, dass der Inflationsdruck nachlassen und die Notenbanken weniger stark gegensteuern müssten. Gleichzeitig bestanden Sorgen wegen der Inflation, der Zinsen und der hohen Bewertungen von Technologieaktien.

    Sehr interessant.

    Wer an diesem Tag seine ganze Anlage-Summe angelegt hätte, würde nun bei verschiedenen ETFs so stehen (in Klammer dann das Ergebnis bei wöchentliche Einzahlung des Betrages bis Ende Oktober):

    MSCI World + 4 % (+ 1,6 %)

    FTSE All-World + 2,2 % (+ 0,6 %)

    Kommer-ETF - 0,1 % (- 0,1 %)

    Einmal editiert, zuletzt von Tomarcy (25. Oktober 2026 um 08:55)

  • Nun, ich war und bin langfristig immer optimistisch gestimmt, und historisch ist das ja bewiesen der beste Weg.

    Als ich im April 2016 meine Kapitallebensversicherung bei der Signal Iduna kündigte, legte ich die 100k an einem Tag in einen MSCI World ETF, und wusste damals schon das ich wenn ich im April 2026 rein schaue sagen werde, alles richtig gemacht. Wenn ich jetzt rein schaue mit den monatlichen Sparraten die seit dem dazu kamen, .....ihr wisst was ich meine.


    Am 1. August diesen Jahres machte ich meiner Tochter, 22 Jahre alt, eine Schenkung von 100k und wir legten es in einen Vanguard All World. Ich sagte zu ihr, schau mal in 40 Jahren wieder vorbei, das ist mein Erbe an dich.

    ETF Sparplan Rechner


    Also ja, es gibt eine Vorschau, und um 200k mehr oder weniger möchte ich mich gar nicht darüber streiten, hihihi. Also Feuer frei, langfristig immer alles rein.

  • Ja klar sind die Kurse mittlerweile höher. Hätte ich mein Geld aber nicht komplett vor dem Crash investiert sondern hätte noch was für die günstigen Kurse danach gehabt, hätte ich jetzt 20-30k mehr im Depot. Das wär ein gewaltiger Unterschied gewesen.

    Das kannst du mit dem heutigen Wissen im Rückblick sagen, klar. Ginge mir ganz genauso. Nur woher hätte irgendjemand damals wissen sollen, dass es diese günstigen Kurse nochmal geben würde. Wenn die Glühbirne in Washington eben nicht durch gebrannt wäre, wäre es nicht passiert.

  • Dumm nur wenn man wie ich eben einer der wenigen ist die damit richtig auf die Fresse fallen.

    Auf die Fresse wärst Du nur gefallen, wenn Du das Geld in den paar Wochen Drop zwingend benötigt hättest. Oder wenn Du von Anfang an mit 20% p.A. gerechnet hasst.

    Alles andere ich reine Spekulation auf Basis hist. Werte. Wenn Du daran Spaß hast, bitte. Warum ärgerst Du Dich nicht, dass Dein Festgeld nicht ein paar Monate länger gelaufen ist?

    hätte noch was für die günstigen Kurse danach gehabt, hätte ich jetzt 20-30k mehr im Depot. Das wär ein gewaltiger Unterschied gewesen.

    Ich habe noch nicht einmal versucht nachzurechnen, was mich der Ukraine-Krieg im Depot gekostet hat (Umschichtung 12/2021 und Anfang 02/2022). Ich weiss auch nicht, ob ich in den 2 Jahren das Kursminimum getroffen hätte, um damit auch nur ansatzweise eine Hochrechnung anzustellen.

    Alleine meine "falsche" Immo-Finanzierung hat mich mind. 50k€ gekostet. War mir lieber wie am Ende 50k draufzuzahlen, da meine Glaskugel weder damals wie heute korrekt justiert ist.

    Einmalanlage und dann einfach mal 10 bis 20 Jahre nicht mehr rein schauen, das ist stressfrei

    Bitte nicht wörtlich nehmen, die VAP ist bei den meisten Brokern aktiv auf dem Verrechnungskonto vorzuhalten. Ja, den Freistellungsauftrag und sowas gibt es, wenn man erst am Anfang ist. Bernd123 spricht von 130k€ Depotwert, und irgendwas an Tagesgeld dürfte es vermutlich auch noch geben.

    Wenn ich jetzt rein schaue mit den monatlichen Sparraten die seit dem dazu kamen, .....ihr wisst was ich meine.

    Nicht so wirklich. Ich wäre mir 2016 nicht sicher gewesen, dass ich mit dem damaligen Rückkaufswert meiner pRV im ETF (nein, es wären damas schon zwei gewesen, der MSCI World war mir schon immer zu wenige diversifiziert) plus die Raten exkat 10/2035 mit mind. 3% Nettorendite heraus gekommen wäre. Kann sein, oder auch nicht.

    Wenn ich mich über falsche Tage beim investieren geärgert hätte und auch noch haarklein ausrechnen würde, wie viel ich dadurch verloren habe, könnte ich wahrscheinlich nicht mehr schlafen.

    Ärgerlich ist es trotzdem. Aber so lange mein Leben (jetzt und in der Zukunft) nicht davon abhängt, ist es mir am Ende egal. Ich kalkuliere mit einer Durchschnittsrendite und einem zu mir passenden Anlagehorizont.

  • Ja klar sind die Kurse mittlerweile höher. Hätte ich mein Geld aber nicht komplett vor dem Crash investiert sondern hätte noch was für die günstigen Kurse danach gehabt, hätte ich jetzt 20-30k mehr im Depot.

    Das wäre rückwärts gesehen Markettiming gewesen. Wenn du noch gar nicht investiert hättest, weil ja z.B. die MidTerms bevorstehen, dann wärest du noch gar nicht investiert mit dem Geld von damals. Ich finde, dein Beitrag hinkt... ;)

  • Da hinkt gar nichts, hätte ich gesagt ich steige gestaffelt ein über x Monate wär ich eben deutlich besser dran gewesen. Ich hab mich aber an die Statistik und den allgemeinen Rat hier gehalten und war eben leider der statistische Ausreißer.

  • hätte ich gesagt ich steige gestaffelt ein über x Monate wär ich eben deutlich besser dran gewesen.

    Aber das weisst du doch erst jetzt und nicht zu dem Zeitpunkt deiner damaligen Anlage. Du weißt also, dass eine gestaffelte Anlage jetzt definitiv besser (ertragreicher) ist, als ein Einmalinvest? Kennst du auch die Eurolottozahlen vom Dienstag? :P

  • Apropos Midterms. Keine Gewähr, aber historisch gab es in der Regel nach den Midterms keinen Einbruch, sondern Börsenwachstum - und zwar egal, ob die Opposition gewann oder die Partei des amtierenden Präsidenten. Wenn es einen gewissen Einbruch gab (aber keinen Crash), dann nicht wegen der Wahlergebnisse, sondern weil kurz danach bspw. von der Fed an der Zinsschraube gedreht wurde. Man kann natürlich nicht sagen, welchen Faktor dieser Typ im Weißen Haus nach den Midterms spielen wird, generell aber ist das die Beobachtung. Und Apropos Chaos nach US-Wahlen: Beim Sturm aufs Kapitol blieb die Börse auch stabil, meine ich. M. E. ergibt es keinen Sinn, auf die Midterms zu warten. Interessanter als die Midterms werden dann schon eher die Zahlen sein, die diese Woche von Alphabet, Amazon und Microsoft präsentiert werden. Dass das Welt-ETFs ein bisschen nach oben oder unten korrigieren wird, ist m. E. relativ wahrscheinlich. Noch betroffener sein werden aber Tech-ETFs, Momentum u. ä. Tja, wenn man nur wüsste, was die Drei verkünden werden. 😁

  • Ob Einmalinvest oder gestaffelter Einstieg wird oft diskutiert und untersucht, keine Ahnung warum sich jetzt hier darüber lustig gemacht wird.

    Ich hab nur das Risiko aufgezeigt das eben auch möglich sein kann, das wird hier nämlich leider nie erwähnt, es wird immer nur gesagt statistisch ist Einmalinvest besser - mach das! Niemand sagt aber dazu das dies eben auch schief gehn kann.

    Ja klar kann das auch schief gehen, Statistik lässt sich eben nicht anektdotisch evidieren.

  • Rein wissenschaftlich ist es besser, alles sofort anzulegen. Die Wahrscheinlichkeit war eben besser.
    Psychologisch ist es aber schwierig.

    Siehe den Zufall hier:

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen