GKV als Privatier

KI-Zusammenfassung

: Wie werden Kranken- und Pflegeversicherungsbeiträge berechnet, wenn jemand vor der regulären Rente als Privatier lebt und Aktien-ETF-Anteile verkauft?

Wie werden Kranken- und Pflegeversicherungsbeiträge berechnet, wenn jemand vor der regulären Rente als Privatier lebt und Aktien-ETF-Anteile verkauft?

  • Mehrere Beiträge sehen ohne Pflichtversicherung eine freiwillige gesetzliche Versicherung, bei der Kapitalerträge zählen können, spätere Anpassungen über Steuerbescheide möglich sind und etwa 220 bis 230 € Mindestbeitrag genannt werden.
  • Mehrere Beiträge nennen einen Midijob als Alternative, weil dann die Krankenversicherung auf dem Arbeitsentgelt basiert, auch wenn zusätzliche Sozialbeiträge den Vorteil mindern können.

Unsere Finanztip-Empfehlungen zu diesem Thema

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos
  • Ob und wie man das vorab angibt, ist für mich fraglich. Auf meinem damaligen Antrag stand "bitte Nachweise anfügen", aber nicht, aus welchem Jahr ;) Ich könnte mir vorstellen, dass es geschätzt wird und dann ggf. nachberechnet. -> Würd ich die Krankenkasse einfach mal unverbindlich anfragen.

    Dafür wird der Einkommensteuerbescheid der letzten Jahre angefordert, und die Kapitalerträge daraus entnommen. Dazu die Verpflichtung, den Steuerbescheid für das laufende Jahr nachzureichen. Danach gibt es eventuell eine Nachforderung mit aktuellen Werten.

    Hast du keine Anlage KAP abgegeben, musst du Kontoauszüge oder Depotabrechnungen vorlegen.

    Hint: Die Teilfreistellung von Aktienfonds wird bei Anlage KAP berücksichtigt, bei den Kontoauszügen nicht.

  • Dafür wird der Einkommensteuerbescheid der letzten Jahre angefordert, und die Kapitalerträge daraus entnommen. Dazu die Verpflichtung, den Steuerbescheid für das laufende Jahr nachzureichen. Danach gibt es eventuell eine Nachforderung mit aktuellen Werten.

    Hast du keine Anlage KAP abgegeben, musst du Kontoauszüge oder Depotabrechnungen vorlegen.

    Hint: Die Teilfreistellung von Aktienfonds wird bei Anlage KAP berücksichtigt, bei den Kontoauszügen nicht.
    Wenn man keine hatte, würde man im Folgejahr aber gut nachzahlen, nehme ich an?

  • Mich würde interessieren in welcher Form man der Krankenkasse die Kapitalerträge nachweist , wenn keine KAP in der Steuererklärung abgeben wird

    Die Dokumente aus dem Depot sind ja reichlich unübersichtlich.

    Mehrere Depots machen es noch unübersichtlicher.

    Gelesen habe ich auch, dass kompensierte Gewinne durch Vorabpauschale ebenfalls krankenversicherungspflichtig seien. Diese werden in meinem Depot (ING) nur durch einzelne Mails nachgewiesen.


    Wie reicht man das alles bei der KV ein?

  • Einfache Rechnung, du bekommst von jedem Anbieter eine jährliche Übersicht, dann schreibt man alle Daten untereinander und rechnet sie zusammen. Dürfte kein Hexenwerk sein, danach macht man einen Termin mit seiner Krankenversicherung und klärt ab, wie sie die Mitteilung gern haben möchten.

  • Da müsste man aber schon hohe Kapitalerträge haben, dass sich die Versteuerung mit individuellem Steuersatz nicht mehr lohnt. Derzeit liegt die Grenze bei rund 63.000€ im Jahr.

    Liegt der Gewinnanteil der ETF Anteile bei Verkauf bspw. bei 70%, müsste man schon bei Berücksichtigung von 30% Teilfreistellung für rund 130.000€ p a. Anteile verkaufen.

    Und hier ist noch nicht mal die Anrechnung der VAP berücksichtigt. Auch lassen sich die KK Beiträge steuerlich berücksichtigen, wenn man eine Steuererklärung macht.

  • Da müsste man aber schon hohe Kapitalerträge haben, dass sich die Versteuerung mit individuellem Steuersatz nicht mehr lohnt. Derzeit liegt die Grenze bei rund 63.000€ im Jahr.

    Ich denke, du verwechselst hier die Günstigerprüfung mit der Beitragsbemessungsgrenze. Besteuerung mit dem individuellen Steuersatz lohnt sich mit der Günstigerprüfung solange wie der individuelle Steuersatz unterhalb der Kapitalertragssteuer (25%) liegt. Das ist bis einem Einkommen von rund 20.000€ der Fall.

    Bei 63.000€ zahlt man bereits ca. 39% Steuer.

  • Ich denke, du verwechselst hier die Günstigerprüfung mit der Beitragsbemessungsgrenze. Besteuerung mit dem individuellen Steuersatz lohnt sich mit der Günstigerprüfung solange wie der individuelle Steuersatz unterhalb der Kapitalertragssteuer (25%) liegt. Das ist bis einem Einkommen von rund 20.000€ der Fall.

    Bei 63.000€ zahlt man bereits ca. 39% Steuer.

    Du verwechselst Grenzsteuersatz und Durchschnittssteuersatz.

  • Es ist vieles geschriebene richtig, allerdings will eine Krankenkasse informiert werden, wenn keine Einkünfte vorliegen, zumal ein Privatier Rücklagen haben muss, wieviel steht auf einem anderen Blatt, allerdings kann der Freibetrag schnell ausgeschöpft sein, da in solchen Fällen die Rücklage sich in höheren Bereichen befinden sollte. Unterhalb der Grenze zahlt man dann den Mindestbeitrag.

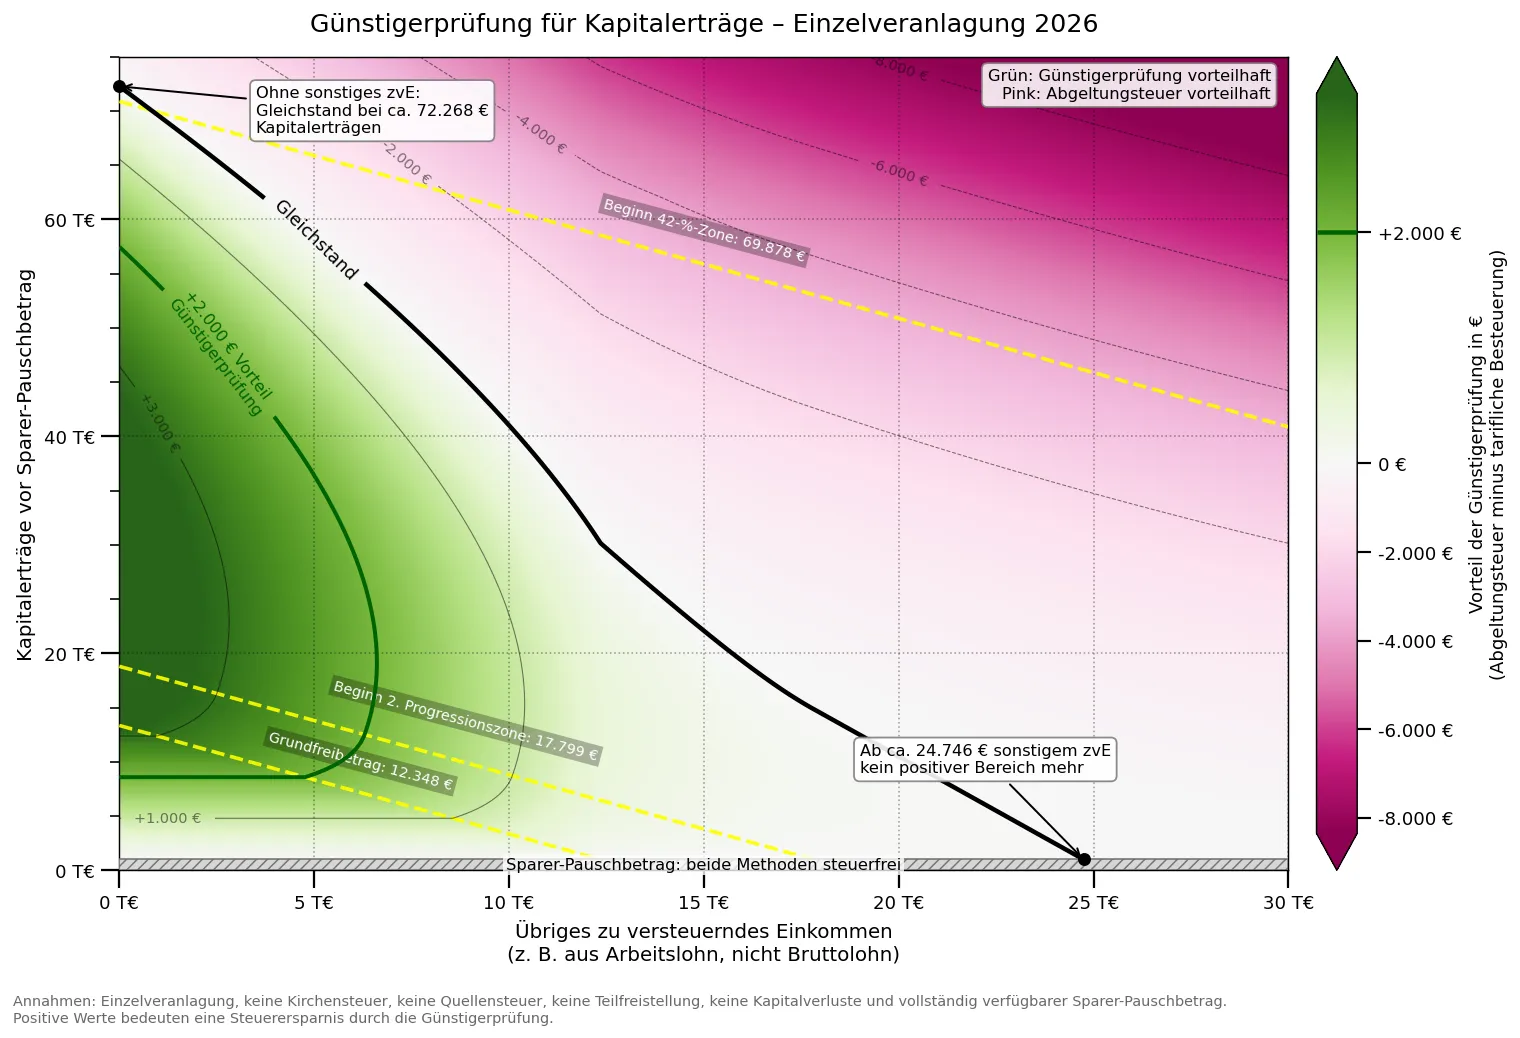
  • Mir ist da immer nicht so recht klar, bis wann sich das wirklich lohnt. Zumindest die KI meint, das wäre eine zweckdienliche Visualisierung, wenn man das so darstellt:

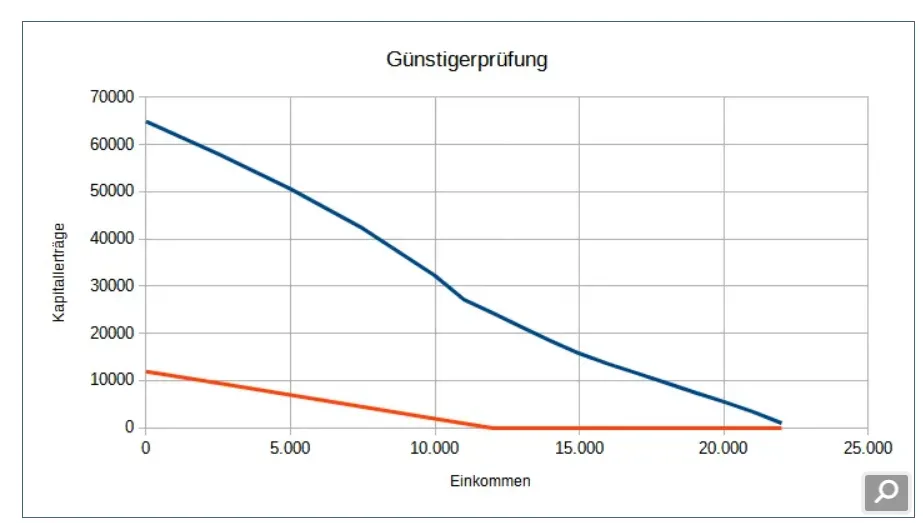
    Dazu hatte ich ganz ohne KI vor drei Jahren hier schon mal eine einfache Grafik eingestellt:

    Unterhalb der roten Linie gibt es alles zurück, zwischen rot und blau zumindest einiges. Und gaaanz wichtig: Solidaritätszuschlag fällt mit der Günstigerprüfung auch weg. Der wird beim zvEinkommen aktuell erst über 65,516 € fällig.

    Mittlerweile sind die Grenzen ein wenig angestiegen.

  • Dazu hatte ich ganz ohne KI vor drei Jahren hier schon mal eine einfache Grafik eingestellt:

    Unterhalb der roten Linie gibt es alles zurück, zwischen rot und blau zumindest einiges. Und gaaanz wichtig: Solidaritätszuschlag fällt mit der Günstigerprüfung auch weg. Der wird beim zvEinkommen aktuell erst über 65,516 € fällig.

    Mittlerweile sind die Grenzen ein wenig angestiegen.

    Der Privatier hat dem Thema vor knapp zwei Jahren einen ausführlichen Beitrag (mit ähnlicher Grafik wie bei Dir) gewidmet.

    https://der-privatier.com/kap-10-8-3-ste…die-anlage-kap/

  • Wie reicht man das alles bei der KV ein?

    Das ist vermutlich unterschiedlich, je nach Krankenkasse. Bin bei der Techniker, habe dort einfach alle meine Steuerbescheinigungen fürs Vorjahr von unseren Depots abgegeben. Gerechnet hat die TKK dann selber:

    Erträge aus Depots auf meinen Namen werden zu 100% berücksichtigt

    Ertäge aus Depots auf Namen meiner Ehefrau werden zu 0% berücksichtigt

    Ertäge aus Gemeinschaft Depots werden zu 50% berücksichtigt

    Auf die Summe meiner Erträge fallen dann 14% an, plus 2,69% Zusatzbeitrag (variiert je Krankenkasse), plus 3,6% Pflegeversicherung.

    Interessant dabei: meine Frau ist über mich in der Familienversicherung, ihre Kapitalerträge werden aber ignoriert.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen