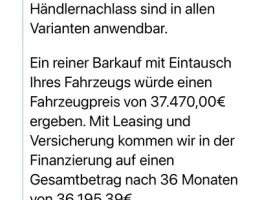
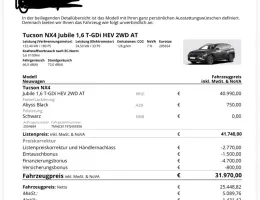
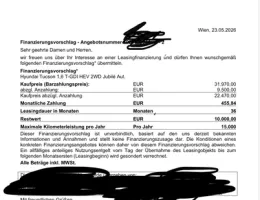
Autokauf bar teurer als Leasing

  • Und jetzt bitte nochmal die Monatsrate mit allen verschleißbedingten Reparaturen, neugekauften Reifen und Rücklagen für den Kauf eines neuen Autos. Dann kann man vergleichen.

    Nichts. Ok, TÜV. Was soll man da immer machen? Alle 2 Jahre noch Ölwechsel.
    Irgend so einen Riemen hatte es nicht mal, sondern eine Metall (knockenwelle?), verschleißfrei.

    Und beim Leasing musst du nichts zahlen, bekommst alles geschenkt, 100% all-Inklusive?


    Für unter 39€ im Monat?

  • Nichts. Ok, TÜV. Was soll man da immer machen? Alle 2 Jahre noch Ölwechsel.
    Irgend so einen Riemen hatte es nicht mal, sondern eine Metall (knockenwelle?), verschleißfrei.

    Willst du ernsthaft behaupten, dass du bei einem 18 Jahre alten Auto (wobei unklar ist, wie lang du es gefahren bist), nicht einmal die Bremsen oder zumindest die Reifen erneuern musstest?

    Zitat


    Und beim Leasing musst du nichts zahlen, bekommst alles geschenkt, 100% all-Inklusive?

    Je nach Leasingdauer und Fahrleistung fallen in der Regel keine Verschleißreparaturen an oder die Erneuerung von Bremsen oder Reifen. Und ja, teilweise gibt es günstige Angebot wo dann auch Inspektion, Wartung- und Verschleißreparaturen abgedeckt sind.

    Zitat

    Für unter 39€ im Monat?

    Ich diskutiere sicher nicht über die angeblichen 39€ in Monat, wenn du die Hälfte der Kosten komplett unerwähnt lässt.

  • Nichts. Ok, TÜV. Was soll man da immer machen? Alle 2 Jahre noch Ölwechsel.
    Irgend so einen Riemen hatte es nicht mal, sondern eine Metall (knockenwelle?), verschleißfrei.

    Bernd, vermutlich gehören Du und ich zu einer kleinen radikalen Minderheit hier im Forum: Nuckelpinne reicht, niemand (egal ob Nachbarn oder KundInnen) soll beeindruckt werden und gemacht wird nur, was wirklich sein muss, gerne auch mit gebrauchten Teilen. In diesem Punkt bin ich irgendwie nie aus der studentischen = finanzknappen Sichtweise rausgekommen.

    Übrigens bin ich, obwohl ich eher selten Neuwagen gefahren bin, nur zweimal tatsächlich unterwegs liegengeblieben, und da lag es an einem sehr gefräßigen Marder. Der ist auch an die größeren, schickeren und neueren Autos gegangen, nachdem er sich in meinem Motorraum sattgefuttert hatte.

  • Ist das nicht ein Restwertleasing Angeot, bei dem du am Ende das Risiko trägst, ob der Restwert so wirklich passen wird?

  • Ich fahr halt wenig, hatte zu Anfang schon zusätzliche Winterreifen ausgehandelt. Also nein, nie getauscht und TÜV war auch auf Nachfrage meinerseits zufrieden. Bremen sowieso nicht.

    Aber selbst wenn, dann wären das keine gravierenden Kosten für so eine Dauer, das geht alles sehr günstig, vor allem auf so lange Sicht gerechnet.


    Kenne auch Jemanden mit einem uralten Golf der schon gut über 200.000 auf dem Buckel hat, der hatte auch noch keine teuren Reparaturen und fährt einfach. Und nein, der ist noch nie liegen geblieben, ich auch nicht.

  • Ist das nicht ein Restwertleasing Angeot, bei dem du am Ende das Risiko trägst, ob der Restwert so wirklich passen wird?

    Ich glaube nicht, dass dieses Risiko besteht (weil ich das Auto ja am Ende kaufen und nicht zurückgeben werde) aber das werde ich noch abklären.

    Wenn es bestünde wäre das Angebot schlecht.

  • Nichts. Ok, TÜV. Was soll man da immer machen? Alle 2 Jahre noch Ölwechsel.
    Irgend so einen Riemen hatte es nicht mal, sondern eine Metall (knockenwelle?), verschleißfrei.

    Nockenwelle.

    Meinst du eine Steuerkette anstatt eines Zahnriemens? Was war das denn für ein Auto? Normalerweise haben gerade die kleinen, günstigen einen Zahnriemen.

  • Ich fahr halt wenig, hatte zu Anfang schon zusätzliche Winterreifen ausgehandelt. Also nein, nie getauscht und TÜV war auch auf Nachfrage meinerseits zufrieden. Bremen sowieso nicht.

    Natürlich kann man auch im Sommer mit irgendwelchen billigen, zehn Jahre alten Winterreifen fahren. Das deckt sich aber nicht mit meinem Anspruch an aktive und passive Verkehrssicherheit meines Autos.

  • Nockenwelle.

    Meinst du eine Steuerkette anstatt eines Zahnriemens? Was war das denn für ein Auto? Normalerweise haben gerade die kleinen, günstigen einen Zahnriemen.

    Stimmt, wartungsfreie Steuerkette. War der erste Toyota Aygo.

    lieberjott dann rechne halt noch 2 oder 3 neue Reifensätze (von dem billigen. Minireifen) mit rein, das ändert auch nicht viel, es bleibt die mit Abstand günstigste Art mit einem Auto mobil zu sein.


    Das Problem ist, beim Auto sind die Meisten nicht rational. Das muss ein rollendes Wohnzimmer sein, jeder erdenkliche Schnickschnack, starke Motorisierung und die Marke muss natürlich auch passen. Dann am besten noch monatlich leasen weil es sonst ja eine viel zu große Summe ist wo einem die Ohren schlackern. Aber paar hundert Euro Leasing… passt. Ob es zu viel des Guten ist wird nicht hinterfragt. Nicht in diesem Zusammenhang kommt dann aber: man hat ja so wenig Geld und kann nicht viel sparen… das Leben ist ja so teuer geworden!

  • Ich glaube nicht, dass dieses Risiko besteht (weil ich das Auto ja am Ende kaufen und nicht zurückgeben werde)

    Ach ja. Stimmt. Wenn der Restwert als Abschlusszahlung vertraglich fixiert ist, dann sollte es passen.

    ich verstehe zwar noch immer nicht wieso es für den Händler so günstiger ist, aber dann ist es in dem Fall anscheinend so.

  • Das Problem ist, beim Auto sind die Meisten nicht rational. Das muss ein rollendes Wohnzimmer sein, jeder erdenkliche Schnickschnack, starke Motorisierung und die Marke muss natürlich auch passen. Dann am besten noch monatlich leasen weil es sonst ja eine viel zu große Summe ist wo einem die Ohren schlackern. Aber paar hundert Euro Leasing… passt. Ob es zu viel des Guten ist wird nicht hinterfragt. Nicht in diesem Zusammenhang kommt dann aber: man hat ja so wenig Geld und kann nicht viel sparen… das Leben ist ja so teuer geworden!

    Ich bin da auch dabei, mein letzter Autokauf war 2018, einen reparierten Unfallwagen der ein Jahr alt war gekauft, den fahre ich immer noch und außer Reifen und Bremsen nix gewesen, alle zwei Jahre frisches Öl und gut ist. Versicherung ist auch nur Haftpflicht, ich halte das minimalistisch. Mal sehen, wie lange der noch tut, der nächste sollte elektrisch werden.

  • Willst du ernsthaft behaupten, dass du bei einem 18 Jahre alten Auto (wobei unklar ist, wie lang du es gefahren bist), nicht einmal die Bremsen oder zumindest die Reifen erneuern musstest?

    Aber sind die Reifen wirklich so wild? Mal ganz ehrlich...wenn man normale Reifen fährt, für eine Familienkutsche wie meine sind das z.B. 195/65/15 oder 205/55/16, dann sind das um die 60€ pro Reifen und dafür gibt es schon richtig gute. Zuzüglich Montage und Entsorgung der Altreifen also rund 600€ für einen Doppelsatz, der hält 90-100tkm also ~0,6c. Selbst wenn man jetzt etwas mehr zahlt oder die Reifen früher austauscht, mehr als 1c/km sollten Reifen nicht sein.

    Selbst wenn wir jetzt eine Größe nehmen wie du sie auf dem ID4 hast...mit 255er Breite und 19 Zoll als am wenigsten monströser Felge (das Wort klein möchte ich hier nicht mehr verwenden), wo die Reifen deutlich teurer sind, sollte man kaum über 1,5c/km kommen, maximal 2c/km.

    Und Reifenkosten gehst du beim Leasing ja nicht automatisch aus dem Weg. Wenn das Auto mit Sommerreifen ausgeliefert wird, brauchst du trotzdem noch Winterreifen. Und entweder noch einen zweiten Satz Felgen oder du zahlst wie ein Ex-Kollege jedes halbe Jahr nochmal dafür, dass das Gummi auf der einen Felge umzuziehen. Da geht über 3 Jahre auch der Gegenwert eines Satz Reifen raus. Wird das Auto mit Ganzjahresreifen ausgeliefert, hast du abhängig von der Fahrleistung den ersten Satz Reifen im Leasingzeitraum durch. Die meisten halten 40-50 000km.


    Ähnliches gilt für die Bremsen. Meine erste Bremse hatte ich jenseits der 100 000km und so teuer war das nicht. Die zweite Hinterbremse war dann wie gesagt verrostet...aber lass uns mal einfach pauschal 1c/km ansetzen.

    Was ist das in Relation zu den Leasingkosten? Fast nichts. Und wenn du dann im zweiten und dritten Zyklus als Besitzer noch einen Wertverlust von sagen wir mal 15c/km hast und der Leasing kostet 30c/km, dann hast du jede Menge Luft für Verschleiß

  • ich verstehe zwar noch immer nicht wieso es für den Händler so günstiger ist, aber dann ist es in dem Fall anscheinend so.

    Ich verstehe es auch nicht. Ich würde den Händler einfach mal direkt fragen, wie es sein kann, dass bei 6-8% eingerechnetem Zins der Barkauf teurer ist als die Summe der Finanzierung und wo der Pferdefuß liegt.

  • Möchte auch meinen Senf hinzugeben:

    Ist es wirklich unwahrscheinlicher mit einem neuen Auto liegen zu bleiben, statt mit einer alten Möhre? Mein 14 Jahre altes Auto hatte nur 1x vor 8 Jahren einen Liegenbleiber, hingegen dass Leasingauto von meinem Kollegen auch bereits einmal, obwohl es noch kein Jahr alt ist. Der Unterschied ist lediglich, dass es bei ihm die Garantie zahlt und er einen Leihwagen bekommen hat für die Dauer des Ausfalls. Bei einem gut gewarteten Auto lässt sich das Risiko des Liegenbleibens allerdings stark minimieren. Neben diesem Ausfall sind bei meinem Auto bislang keine außerplanmässigen Reparaturen angefallen, so dass ich Gesamtkosten inkl. Wertverlust, Versicherung, Steuer, Verschleiss-Reparaturkosten i.H.v. unter 100€ im Monat hatte auf die letzten 10 Jahre gerechnet.

    Wenn man den Neuwagen nicht bar bezahlen kann und stattdessen leasen will, weil man ein neues Auto fahren will, dann lebt man über seinen Verhältnissen. ABER: Wenn das Auto hauptsächlich dazu dient, das Einkommen zu sichern und/oder die Arbeitsstelle zB. kein HomeOffice anbietet und/oder der Fahrtweg lang ist, dann kann ich die Entscheidung nachvollziehen. ABER NUMMER 2: Selbst eine 500€ Möhre kann, wenn sie noch gut in Schuss ist, einen noch für mehrere Jahre zuverlässig von A nach B bringen. Es hilft dabei, wenn man sich vorher mit der Technik des ausgesuchten Modells sich etwas auseinander gesetzt hat und zB. nur Modelle mit erfahrungsgemäss robuster Technik kauft. Es besteht außerdem vor dem Kauf die Möglichkeit für nen Hunni einen Gutachter drüber schauen zu lassen (quasi wie eine Hauptuntersuchung bei der ihr dabei seid). Damit lassen sich die groben Mängel zuverlässig aussortieren und es lässt sich viel Geld sparen.

    Das Ziel muss sein, aus der Kostenspirale Leasing/Kreditfinanzierung rauszukommen und das angesparte Geld arbeiten zu lassen anstatt dauerhaft Darlehenszinsen bzw. den Wertverlust eines Neuwagens zu bezahlen.

  • Das Ziel muss sein, aus der Kostenspirale Leasing/Kreditfinanzierung rauszukommen und das angesparte Geld arbeiten zu lassen anstatt dauerhaft Darlehenszinsen bzw. den Wertverlust eines Neuwagens zu bezahlen.

    Das geht nur, wenn ich mir gar kein Auto als Luxus leiste, sondern nur die olle Nuckelpinne. Sorry, ich lebe doch nicht nur um Geld anzuhäufen. Ich will schon noch was davon haben.

  • Das geht nur, wenn ich mir gar kein Auto als Luxus leiste, sondern nur die olle Nuckelpinne. Sorry, ich lebe doch nicht nur um Geld anzuhäufen. Ich will schon noch was davon haben.

    Naja gut, das sind dann wohl unterschiedliche Sichtweisen und Prioritäten.

    Auto als Luxus…

    Ich will lieber ein Depot das jedes Jahr so viel Rendite erwirtschaftet das ich mir allein davon ein Auto kaufen könnte.

  • Ich verstehe es auch nicht. Ich würde den Händler einfach mal direkt fragen, wie es sein kann, dass bei 6-8% eingerechnetem Zins der Barkauf teurer ist als die Summe der Finanzierung und wo der Pferdefuß liegt.

    Ich bin zur Erkenntnis gelangt, dass die Autobanken die Barkaufpreise in den letzten Jahr(Zehnt)en künstlich in die Höhe getrieben haben.

    Um Kunden in der Leasingfalle zu halten und sie an sich zu binden zahlen sie den Händlern Provisionen die diese bei Barkauf nicht erhalten weshalb die Nachlässe beim Barkauf nicht mehr üppig sind.

    Das Leasen bringt Kundenbindung und die Kreislaufgeschäfte mit Versicherungen und Wadtungsverträge etc.

    Leasing ist auch billiger als Kredit, damit die Autos zurückgegeben und nochmal durch den Gebrauchtwagenverkauf verdient werden kann.

    Der Barzahler ist nicht im internen Kreislauf gefangen und bringt sein Geld nicht zur Autobanken oder vorgegebenen Versicherungen und Werkstätten.

    Da niemand in diesem System Interesse an Barzahlern = ungebundenen Autobesitzern hat, zahlen diese wirklich mehr.

    Finanzierung ist daher heutzutage aus Kundensicht oft wirklich die rationalere Entscheidung.

    Ja ich weiß, irgendwie steht das alles schon in diesem thread, aber ich hab das alles für mich jetzt nochmal zusammengeführt. Ich habe diese Entwicklung verschlafen und es fällt nicht leicht bisherige Glaubenssätze „nur Bares ist Wahres“ über Vord zu werfen.

    Ein Schnippchen kann man den Banken zumindest in Ö schlagen indem man mit Kredit finanziert und im 2. Monat eine hohe Sondertilgung macht, sodass der Kredit zwar die vereinbarte Zeit mit einer minimalen Rate und Restkrecitsumme weiterläuft, man aber die Boni (im Vergleich zu einem Rücktritt und sofortiger Barablösr) nicht (anteilsmäßig) verliert.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen