

Aber bei Männern hauen wir das einfach so raus, oder?
Wir sind ja auch scheinbar das "starke Geschlecht" 

Aber bei Männern hauen wir das einfach so raus, oder?
Wir sind ja auch scheinbar das "starke Geschlecht"
Wenn ein Mann das sagt, dann sollte er besser keine Kinder in die Welt setzen…
Alles was nicht „alltäglich“ und „teurer“ ist besprechen meine Frau kurz, ob wir es wirklich brauchen. Dann wird es gekauft.
Sie bekommt weniger Gehalt, kümmert sich eben um unsere Kinder.
„Mein“ Geld gibt es bei uns nicht. Alle Einnahmen und Ausgaben gehören „uns“.
Das ist toll. Aber leider nicht das was überall gelebt wird.
Zudem redest du von Frau, ich nehme also an Ehefrau?
Immer mehr Kinder kommen in Partnerschaften zur Welt, nicht in Ehen. Hier werden Finanzen oft deutlich anders behandelt. Auch Rentenausgleich und Co ist nicht gesichert. Ausgleichzahlung kann als Schenkung gesehen werden usw. Gleichzeitig ist die Ehe auch nicht ohne Probleme.
Nur damit sind die Voraussetzungen sehr unterschiedlich schon im äußeren System, zudem dann noch im inneren System.
Du sagst auch, "was nicht alltäglich" ist. Gerade in den letzten Jahren erlebe ich es auch bei besserverdienenden Familien oft, dass alles neben dem alltäglichen kaum Platz hat in der finanziellen Welt. Da wird genau gegeneinander gerechnet, Einkommen und Kinderbetreuung, meist arbeiten beide, eine Teilzeit und trotzdem ist da selten viel finanzieller Spielraum vorhanden.
Ernsthaft?
Das ist absolut diskriminierend in mehrfacher Weise, hier wär die Hölle los wenn man Frauen so angehen würde!
Och, na ja, das kommt schon immer mal wieder vor. Aber witzig, wie du gerade viele Vorurteile dem genannten Typus gegenüber bestätigst 
Auch wenn ich nicht Bernd123 bin ...
Eine derartigen Einlassung samt persönlicher Einschätzung
Aber witzig, wie du gerade viele Vorurteile dem genannten Typus gegenüber bestätigst
setzt - als Sachgesetzlichkeit - voraus, daß man entweder selbst "Vorurteile" gegenüber einem "genannten Typus", allein aufgrund der Merkmale Alter, Hautfarbe und Geschlecht, hat bzw. solche pflegt - und/oder diese "Vorurteile" zumindest in einer bestimmten Gruppe bzw. Fraktion der Gesellschaft existieren.
Was daran "witzig" sein soll oder könnte, ist eine davon separate Fragestellung.
Nichtsdestotrotz Dir weiter ganz viel Glück mit Deinen privaten Finanzen ... !

Zudem redest du von Frau, ich nehme also an Ehefrau?
Genau, wir sind verheiratet.
Ich kenne aber auch viele Ehepaare, die drei Girokonten haben. Er eins, sie eins und eins für beide. Ich persönlich finde das Quatsch, da es eben „unser“ Geld ist, unser Leben, unsere Entscheidungen, gewisse Dinge zu kaufen oder eben nicht zu kaufen.
Ich persönlich finde das Quatsch, da es eben „unser“ Geld ist, unser Leben, unsere Entscheidungen, gewisse Dinge zu kaufen oder eben nicht zu kaufen.
Was ist, wenn man mal ein Geschenk kaufen will, was der Partner nicht wissen soll?
Auch eine Abbuchung auf dem Kontoauszug kann positiv überraschen... ist genauso, wenn man zuerst den Autoschlüssel auspackt und danach das Auto

Was ist, wenn man mal ein Geschenk kaufen will, was der Partner nicht wissen soll?
Das hat mein Mann problemlos hinbekommen. Wo ein Wille ist ...
Alles was nicht „alltäglich“ und „teurer“ ist besprechen meine Frau kurz, ob wir es wirklich brauchen. Dann wird es gekauft.
Wozu besprecht ihr es denn dann noch? 😉

So, der erste Newsletter ist da.
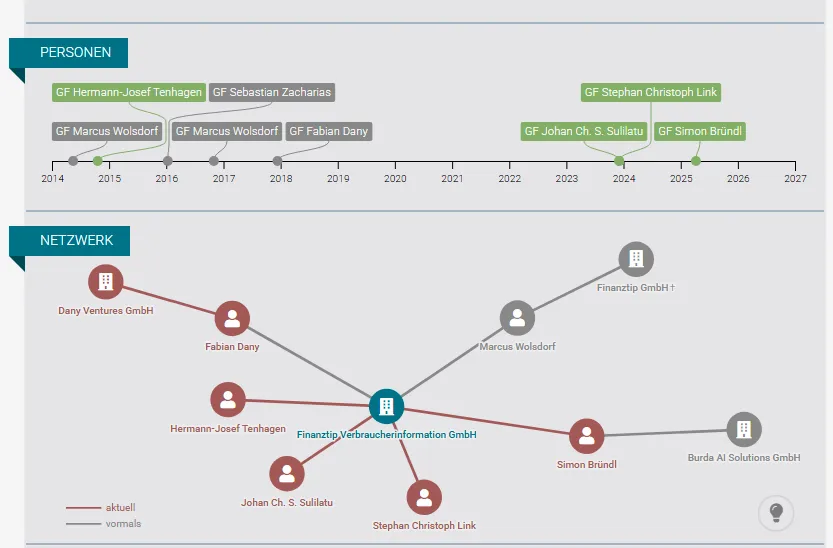
Absender ist eine Mirjam Mohr, die sich als Finanztip-Geschäftsführerin vorstellt. Sie hat einen fachlichen Hintergrund aus dem Bereich Finanzen (Interhyp, Unicredit, Goldman Sachs). Tja - mehr steht vermutlich bei Linkedin. Befremdlich finde ich, dass sie bei Finanztip im Team nicht vorkommt.
Irgendwas stimmt da nicht, laut Northdata sind das die Finanztip Geschäftsführer.

Irgendwas stimmt da nicht, laut Northdata sind das die Finanztip Geschäftsführer.
Scheinbar hast du die anderen 48 Posts dieses Threads NICHT gelesen Das Thema ist schon längst geklärt.

Wozu besprecht ihr es denn dann noch? 😉
Wir besprechen, ob wir den Investor wirklich tätigen müssen… wie ich schrieb.
Wir besprechen, ob wir den Investor wirklich tätigen müssen… wie ich schrieb.
Und - wie du ebenfalls schriebst - kauft ihr es danach.
Sprachliche Feinheiten. Können wir so stehen lassen. 
Genau, wir sind verheiratet.
Ich kenne aber auch viele Ehepaare, die drei Girokonten haben. Er eins, sie eins und eins für beide. Ich persönlich finde das Quatsch, da es eben „unser“ Geld ist, unser Leben, unsere Entscheidungen, gewisse Dinge zu kaufen oder eben nicht zu kaufen.
Es ist halt individuell. Wir zB sind nicht verheiratet, erwarten das dritte Kind und haben kein gemeinsames Konto.
Bei Trennung ist es so simpel. Wenn man aber nicht individuell schaut das man zB Teilzeit ausgleicht und Regelungen trifft, wenn einer den beruflichen Fortschritt für die Familie hinten anstellt, der andere nicht, dann gibt es hier auch nach Trennung überhaupt keinen Ausgleich (und keinen Trennungunterhalt für den Anfang außer das Kind ist jung genug).
Das denke ich ist ein großes Problem in Familien, die weniger finanzinteressiert sind.
Linkeding und Instagram sind für mich keine Option. Schade, wenn Inhalte nur dort diskutiert werden.
Für mich gilt das ebenso. Wie kann es sein, dass sich eine Finanztip-Community in solchen proprietären Plattformen bilden soll? 
Bitte überlegt Euch das nochmal. Das geht doch besser!

Für mich gilt das ebenso. Wie kann es sein, dass sich eine Finanztip-Community in solchen proprietären Plattformen bilden soll?
Bitte überlegt Euch das nochmal. Das geht doch besser!
Bestimmt.
Beispielsweise durch Hinweise auf das Forum oder bestehende Threads im neuen Newsletter.
Durch Threaderöffnungen hier zu aktuellen Themen durch das finanztip-Women-Team.
Nichts gegen die Finanztip-Women-Socials-Blasen - vorausgesetzt, es wird dort moderiert. Sonst wird das nichts mit "geschütztem Raum".
Das FT-Forum ist ein relativ barrierefreier Ort, an dem alle von (fast) allen lernen können.
Hallo,
wenn ich mir hier die ganze Diskussion ansehe, komme ich zur Schlussfolgerung: „divide et impera“ funktioniert immer noch.
Wir reden hier nicht über eine Spezifik von Finanztip, sondern über ein allgemeines Phänomen. Statt die Gemeinsamkeiten zwischen allen Menschen herauszuarbeiten, bzw. die größte gemeinsame Gruppe zu definieren, wird auf immer kleinteiligere und raffiniertere Unterschiede gesetzt. Im ersten Moment kann das den Betroffenen sogar schmeicheln, ich hebe mich aus der grauen Masse durch eine Besonderheit heraus. Letztendlich führt es aber zur Entsolidarisierung und damit zur Benachteiligung.
Zum speziellen Thema zurück, werden spezifische Finanzprodukte für Frauen oder Männer besser oder schlechter sein als Finanzprodukte für alle Menschen?
Ein schönes Wochenende und Gruß
Pumphut

Zum speziellen Thema zurück, werden spezifische Finanzprodukte für Frauen oder Männer besser oder schlechter sein als Finanzprodukte für alle Menschen?
Es würde mich wundern, wenn auf einmal andere Produkte empfohlen werden. Welche könnten das sein? Ein ETF auf den MSCI World*in? (Ok, nicht ernst gemeint.)
Es gibt Untersuchungen, die zeigen, dass Frauen vernünftiger investieren als Männer, langfristiger, nicht mit Wunsch (und dem damit verbundenen Risiko), kurzfristige Erfolge zu erzielen. Darauf kann man aufbauen und wenn man dann noch ein paar Ideen hat, wie man mit dem statistisch geringeren Einkommen (durch andere Berufe) und Pausen im Erwerbsleben (durch Erziehungszeiten) sinnvoll umgehen kann, sehe ich kein Problem. Ganz im Gegenteil.
Es geht nicht um die Produkte. Es geht um Strukturen. Manncher, der ungeniert seine (!) Privilegien verteidigt, macht sich unmöglich als Ratgeber. Siehe Splitting-Thread.
Manch Mann empfiehlt Frau in Bereichen, in denen er sich auszukennen meint, viel Mist. Und da meine ich (nebst Umfeld) nicht nur Finanzverkäufer sondern auch Autoverkäufer, Werkstattangestellte, Handwerker.
Im ersten Moment kann das den Betroffenen sogar schmeicheln, ich hebe mich aus der grauen Masse durch eine Besonderheit heraus.
So geht es mir schon längere Zeit als Mitglied einer besonderen Gruppe (zudem "weiß" statt nur "grau"). Unabhängig davon, ob das immer wirklich nett gemeint sein sollte ...

nur was für alte weiße Männer
Insoweit präferiere ich auch Finanzvehikel speziell für alte weiße Männer. Bislang haut es hin - und "ich komme zurecht" (wie Günther Jauch zu sagen pflegt - vermutlich inzwischen auch ein Vereinsmitglied im "Club" derer, die sich durch eine "Besonderheit" aus der "grauen Masse" so "herausheben" (genau genommen gleich drei Besonderheiten nämlich alt, weiß und männlich)).
Zum speziellen Thema zurück, werden spezifische Finanzprodukte für Frauen oder Männer besser oder schlechter sein als Finanzprodukte für alle Menschen?
Nach meiner Erinnerung gab es da ausgerechnet im Finanzbereich (Assekuranzen sprich Versicherungen) schon mal den exakt umgekehrten Trend.
Wurden nicht ab Dezember 2012 für Neuverträge sog. Unisex-Tarife obligatorisch ... ?
Ein schönes Wochenende und Gruß
Dito.
Sovereign