Alles in Aktien? Oder doch die Renaissance von 60/40?

  • Der hatte im August 2000 gut 85.000 Euro im Depot. Das nächste Mal gleich viel hatte er im Juli 2012. Und dann war es nur der nominal gleiche Betrag … da sind zwölf Jahre Inflation drüber. Da muss man schon eine gefestigte Persönlichkeit sein … Kann ja jeder mal überlegen, was in seinem Leben in den letzten zwölf Jahren alles passiert ist.

    Ich würde gerne noch einmal auf die Grundfrage klären wollen, ob wir über Risikotoleranz sprechen wollen oder über möglichst gute Rendite.

    Die Antworten darauf, fallen nämlich sehr unterschiedlich aus – und sind in Richtung Risikotoleranz sehr viel individueller.

    Richtig ist, dass in dem von Dir genannten Zeitraum der Xtrackers Global Sovereign sogar noch besser gelaufen ist als ein 60/40 Portfolio. Die Frage ist nur, was wir mit dieser Erkenntnis machen.
    Angenommen wir würden jetzt einen Vanguard Global Aggregate Bond ETF ins Portfolio aufnehmen. Damit er beim Zins-Ausgangsniveau von 1990 ankommt, müssten die Zinsen um weitere ca. 5,7% angehoben werden. Dabei würde der Kurs des ETFs um ca. -35% einbrechen.

    Wenn man der Ansicht ist, dass Zinsen nicht mehr steigen können, dann müssten die Zinsen, um vergleichbar mit dem Verlauf der o.g. Zeitspanne zu sein, auf -2,4% abgesenkt werden. In diesem Fall würde der Bond ETF wahrscheinlich mit dem Aktienmarkt gut mithalten können. Kann man sich aber auch überlegen, wie realistisch das wäre...

  • Was mir beim Lesen vieler Beiträge hier im Forum auffällt: häufig kommt die Empfehlung eines hohen Aktienanteils von den Schreibern, die aufgrund des Alters oder vorher nicht vorhandenen Kapitals seit vielleicht 10, vielleicht 15 Jahren, investiert sind. Das waren natürlich tolle Aktienjahre, klar.

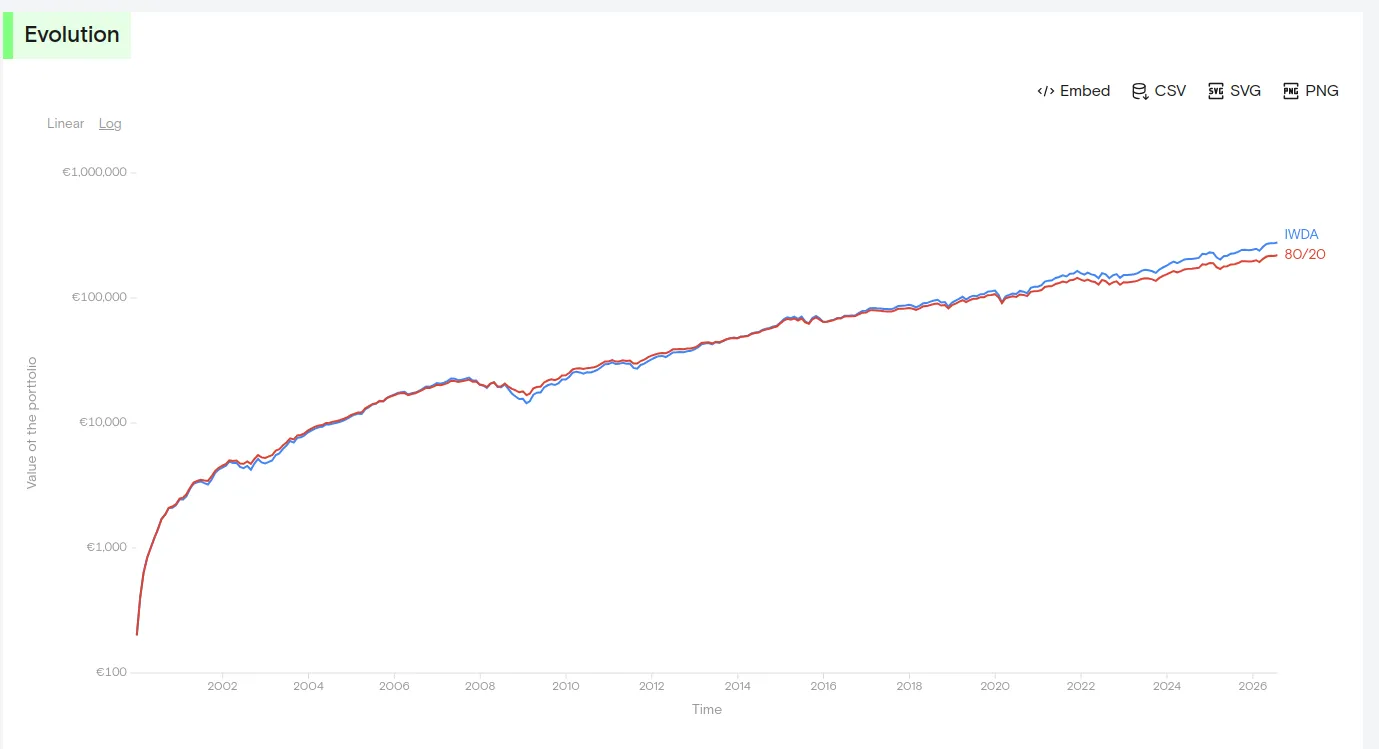
    Das ist sicherlich richtig. Aber dein Beispiel ist schlecht gewählt, da du mit einer Einmalanlage auf dem Höhepunkt der Blase kommst und dann nie wieder was hinzufügst. Wählst du den Startpunkt 5 Jahre früher, dann liegen deine Tiefpunkte deutlich über Einsteig. Startest du im Jahr 2000 mit einem Sparplan, sieht man das Platzen der Dotcom Blase gar nicht im Chart. Ist sicherlich nicht schön, die ersten paar Jahre nur in absteigende Kurse zu investieren, aber "20 Jahre für nix" hast du halt nicht.

    Und wenn man unter der Annahme eines Sparplans einsteigt, dann muss man über sehr lange Zeit die Unterschiede zwischen 100% MSCI World und 80/20 mit der Lupe suchen. Selbst wenn man mit der logarithmischen Skala nachhilft

  • Einmal davon abgesehen, dass es im globalen Aktienmarkt 14 Jahre waren, stellt sich die Frage wie viele Sparer mit ihrem gesamten Vermögen mit einem Einmalinvest zum Beginn der Baisse eingestiegen sind.

    Ich denke, der Teil der Anleger, der erst später im Leben , aber dafür dann mit großen Summen, wirklich in Aktien investieren kann, wird gerne übersehen bzw viel zu klein geschätzt.
    Die Lebensrealität ist doch oft, dass viele in jungen Jahren wenig bis nichts investieren können. Familiengründung (keine 2 vollen Gehälter), Immobilie, Einkommen relativ gesehen gering.

    Im höheren Alter zb >50 stehen dann aber oft teils plötzlich, große Beträge bereit. Einkommen hoch, Immobilie abbezahlt, Kinder auf eigenen Beinen und dann kommen oft noch Erbe oder Abfindungen dazu. Hier findet doch oft erst der wirkliche liquide Vermögensaufbau neben der selbstgenutzten Immobilie statt und das in rel kurzer Zeit vor dem Beginn der Rente/Entnahme.

    Ich selbst, stecke gedanklich auch in einer Zwickmühle. Ich bin durchaus schon in Aktien investiert allerdings auch erst seit wenigen Jahren, vorher ging alles in Immobilien. Ich will und werde diese Vermögenskonzentration in wenigen Jahren besser verteilen und dann werden hohe Summen von Immos in den Kapitalmarkt gehen. Eigentlich muss ich hoffen, dass wir bis dahin richtig Krise bekommen, aber natürlich will man das bereits investierte Geld nicht halbiert oder auch nur nicht wachsen sehen.

    Und ich denke, es macht einen Unterschied, ob man nur Buchgewinne verliert oder ob die initialen Investitionen ins Minus rutschen, auch wenn manche sagen: Geld ist Geld, für mich ist ausserhalb der Börse erarbeitetes Geld wertvoller, eben weil da mein eigenes Humankapital drinsteckt

    Mein langfristiges Ziel ist realer Vermögenserhalt und im Kapitalmarktteil plane ich risikoreich/max.risikoarm Model. Sprich, fixer safe asset floor in TG/GMF und alles andere in Aktien/ETF, keine aggregate bonds oä. Zum Erhalt des Gesamtvermögens diversifiziere ich aber auch über Assetklassen, sprich es wird weiter Renditeimmos geben, aber auch Gold & BTC.
    Evtl ist das auch eine Betrachtung wert bei der Frage hier nach Anleihen, in wie weit man sein Gesamtvermögen mit oft wenig mit Aktien korrelierten Assets aufstellen kann/will. Da ist man dann wieder bei der Frage, warum überhaupt Anleihen? Um die Rendite zu erhöhen oder um die Schwankungen von Aktien zu reduzieren?

    Ich habe bisher Anleihen im riskanten Teil ehrlicherweise deswegen ausgeschlossen, weil ich sie bzw die komplexen Mechanismen dahinter wann die fallen/steigen nicht wirklich verstanden habe.

    Aber ich gebe zu, dass ich mich als Freund von Diversifikation über Assetklassen hinweg, ggf doch mehr mit Anleihen beschäftigen sollte.

    Ich könnte zb Immos ganz weglassen und dafür Anleihen ins Portfolio nehmen, aber zumindest gedanklich korrelieren Immos für mich weniger mit Aktien als Anleihen.

  • Aber ich gebe zu, dass ich mich als Freund von Diversifikation über Assetklassen hinweg, ggf doch mehr mit Anleihen beschäftigen sollte.

    Vielleicht wäre ein ,,Mittelweg" eine gute Lösung. Man muss ja nicht gleich in einen Aggregate Bonds ETF oder in andere Langläufer. Mir scheint eine Begrenzung der Laufzeit auf 3 Jahre und eine Aufteilung auf Staatsanleihen und Unternehmensanleihen (Investmentgrade) als Beimischung durchaus sinnvoll bei größeren Vermögen. Damit kitzelt man zwar nicht die letzten 1% Rendite raus, hat aber bei weiter steigenden Zinsen einen brauchbaren Schutz nach unten. Sollten die Zinsen weiter steigen (was ja viele befürchten), kann man ja immer noch in Langläufer. :/

    In der Vermögenssschutzphase und ohne eine Notwendigkeit auf eine hoher reale Rendite, würde ich vermutlich auch 30-40% in Anleihen geben. Jeweils ein Drittel in den Geldmarkt, Euro Unternehmensanleihen 1-3 Jahre und Euro Staatsanleihen 1-3 Jahre. Maximal günstig bei Vanguard mit einer TER von 0,07 bis 0,09%. Der Teil dürfte zwar gerade so die Inflation schlagen, aber um mehr geht es ja dann auch nicht.

  • Die Frage, wie teile ich das liquide Vermögen auf die Anlageklassen auf, erinnert mich ein wenig daran, das Pferd von hinten aufzuzäumen.

    Zunächst muss man doch wissen, was seine Anlageziele sind. Geht es rein um eine Altersvorsorge oder um Vermögensbildung mit Vererbung oder was auch immer. Welche Ziele und Randbedingungen muss ich erfüllen, um meine Ziele mit hoher Wahrscheinlichkeit zu erreichen? Hier geht es mir bei vielen Anlegern zu schwammig zu, was vernünftige Entscheidungen erschwert.

    Dann die Frage nach der Risikotragfähigkeit. Hier nenne ich mit Absicht die Tragfähigkeit, denn die muss man von der Risikobereitschaft durchaus trennen. Schließlich darf man das Anlageziel nicht gefährden. Auch hier sehe ich oft schwere Fehler, insbesondere wenn sehr risikoarm angelegt wird, was den Erfolg der Anlage gefährdet.

    Erst als letztes sehe ich die Risikobereitschaft also die Frage, was man sich selbst zumuten will. Hier kann man durch Änderungen bei der eigenen Einstellung viel bewirken. Man kann sich an Risiko "gewöhnen", wenn man es klug anfängt und sich immer wieder fordert. Oft genug ist das persönliche Bauchgefühl die wesentliche Basis für Entscheidungen. Das ist schade, wenn dadurch das Gesamtbild ins Hintertreffen gerät. Geldanlage sollte in weiten Teilen eine Frage der Vernunft sein.

    Es gibt aber auch noch eine gute Nachricht. Für die meisten ist es gar nicht so wichtig ob 60/40 oder 100/0, denn viel häufiger hat man Glück mit seinen Anlagen und am Ende mehr Geld zur Verfügung als man braucht, sofern man nur konsequent am Ball bleibt bzw. bleiben kann. Ob man am Ende 7 % p.a. gemacht hat oder etwas mehr oder weniger ist viel weniger entscheidend. Historische Betrachtungen zu Anleihen sind stark geprägt von der sehr langen Periode von Zinssenkungen, die kann man so nicht auf die Zukunft fortschreiben.

    Für mich sind 90 % Aktien ok. 5 % Gold für die Katastrophe und 5 % Liquidität. Anleihen brauche ich gar keine. Damit erreiche ich mein Ziel, das Vermögen weiter aufzubauen mit Blick auf die spätere Vererbung + Stiftung. Die hohe Aktienquote gefährdet meine Altersvorsorge nicht, weil ich mit einer sehr niedrigen Entnahme von ca. 1,5 % fürs tägliche Leben incl. Luxus auskomme. Bis zu weiteren 1,5 % kalkuliere ich für Schenkungen und Spenden. Schwankungen im Vermögen und auch bei der Entnahme gefährden meine Ziele nicht. Was die Risikobereitschaft angeht, habe ich bisher alle Krisen an der Börse sehr gelassen durchgestanden und ich denke nicht, dass sich dies im Alter ändert.

  • Mir scheint eine Begrenzung der Laufzeit auf 3 Jahre und eine Aufteilung auf Staatsanleihen und Unternehmensanleihen (Investmentgrade) als Beimischung durchaus sinnvoll bei größeren Vermögen.

    Aber wo ist jetzt der Vorteil:

    Sagen wir 1 Mio gesamt

    Option 1:

    800k Aktien, 200k in GMF/TG

    Option 2:

    600k Aktien, 200k 1-3j Bonds, 200k weiter in GMF/TG

    Warum dann nicht gleich zb nur 700k Aktien und 300k in GMF/TG

    Ich halte es da einfach bisher: Für die Rendite sind Aktien zuständig, will ich mehr Rendite, brauche ich mehr Aktien. Für die Absicherung des Lebens eben max sicher anlegen. Andere Assets als Versicherung (Gold, BTC)gegen große Krisen, Immo sind ein Mittelding ähnlich wie riskantere Anleihen, die Rendite und cashflow liefern, oft wenig korrelieren mit Aktien, und insg weniger schwanken als Aktien, aber oft auch weniger Rendite liefern.

    Also: ich könnte verstehen, wenn man einen Teil der Aktien gegen riskantere Anleihen ersetzt, weil man sich da mehr Rendite erhofft (zb real 4% nach Inflation) als bei Aktien, aber zur Absicherung verstehe ich „etwas mehr Risiko“ durch 1-3j bonds nicht.

  • Der Unterschied liegt darin, dass du andere und mehr Gläubiger im Anleihe-Anteil hast und je nach ETF bei Unternehmensanleihen bis zu 1/3 nicht aus Europa wären. Bei einigen wie dem 0-2 ex. banks von L&G wären sogar die meisten Gläubiger nicht aus Europa. Ob das dann wirklich weniger Risiko bedeutet, ist vermutlich Ansichtssache.

    Jemand, der mit hohem Vermögen in der Vermögensschutzphase und auf eine deutlich positive reale Rendite nicht angewiesen ist, kann sich wie 90 Prozent Aktien eine hohe Aktienquote leisten. Aber auch genau das Gegenteil ist denkbar. So eine Person kommt auch mit weniger als 50% Aktien aus. Und auch das muss man sich leisten können. Ich stelle mir das aber durchaus (emotional) sehr entspannt vor. Vor allem, wenn der Crash dann wirklich kommt und man mehrere Jahrzehnte Lebenshaltungskosten in trockenen Tüchern hat. Ich kann mir schwierigere Situationen ausmalen als bei Minus 30 oder 40% im Aktienmarkt mit erheblichem trockenen Pulver der Panik zuschauen zu können. In so einer Situation kann Börse und antizyklisches Nachkaufen richtig Spaß machen.

    Mehr Rendite bringt so eine Strategie sehr wahrscheinlich nicht. Aber das muss es ja in der Phase auch nicht. Und kommt lange kein Abschwung, ist es auch egal. Das Vermögen wächst nominal und real weiter.

  • Die hohe Aktienquote gefährdet meine Altersvorsorge nicht, weil ich mit einer sehr niedrigen Entnahme von ca. 1,5 % fürs tägliche Leben incl. Luxus auskomme.

    So sehe ich das aktuell auch. Und wenn man diese „Entnahme“ allein über Ausschüttungen erreicht und im worste case auch mal 2-3 Jahre auf 50% der Dividenden verzichten kann (dafür der safe asset floor), dann ist das SORR gleich 0 und die Altersvorsorge und das Vermögen sind mehr als gut abgesichert.

    Je mehr ich drüber nachdenke, desto klarer bin ich wieder „keine Anleihen. Wenn dann nur um mehr Rendite zu bekommen als mit Aktien“, aber gerade dafür verstehe ich viel zu wenig davon.

  • Der Unterschied liegt darin, dass du andere und mehr Gläubiger im Anleihe-Anteil hast und je nach ETF bei Unternehmensanleihen bis zu 1/3 nicht aus Europa wären. Bei einigen wie dem 0-2 ex. banks von L&G wären sogar die meisten Gläubiger nicht aus Europa. Ob das dann wirklich weniger Risiko bedeutet, ist vermutlich Ansichtssache.

    Ok das gehe ich mit. Das heißt aber, dass man nicht die 800k dafür reduzieren sollte, sondern die 200k GMF/TG, also den „sicheren“ Teil besser diversifizieren könnte. Ob das dann wirklich besser oder schlechter ist, ist Ansichtssache .

  • Ok das gehe ich mit. Das heißt aber, dass man nicht die 800k dafür reduzieren sollte, sondern die 200k GMF/TG, also den „sicheren“ Teil besser diversifizieren könnte. Ob das dann wirklich besser oder schlechter ist, ist Ansichtssache .

    Wenn man nur die Rendite betrachtet, könnte man den Aktienteil minimal reduzieren und hätte ein ähnliches Ergebnis. Die einzelnen Assets schwanken anders, aber am Ende kommt es sehr wahrscheinlich aufs Gleiche raus.

    • Der ESTR liegt momentan bei 2,4-2,5%. In dem Bereich liegen auch Geldmarkt-ETF.
    • Europ. Staatsanleihen unter einem Jahr geben ein bisschen mehr (2,8-2,9%).
    • Europäische Staatsanleihen 1-3 liegen momentan bei ca. 3,4%.
    • Europäische Unternehmensanleihen müssten bei ca. 4% liegen in dem Band.
    • Außereuropäische Anleihen mit Euro-Hedge haben die gleiche Rendite.
    • Abzüglich Kosten.

    Aus der Situation kann man sich ein Portfolio zusammenbasteln und ein noch größeres Spektrum des Kapitalmarkts abdecken.

    Ich persönlich bin auch im Lager ,,Aktien+Geldmarkt reicht".

  • Man sollte sich das m.E. auch stets bewusst machen. Kurz und knapp von William Bernstein:

    Externer Inhalt youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

  • Mein größter 'Gläubiger' ist eh der deutsche Staat. Wenn es da hakt (z.B. Renten- Pensionsauszahlungen) spielt es auch keine große Rolle mehr, ob ich ein paar Prozent mehr/weniger in Anleihen angelegt habe.
    Ist zumindest meine beschränkte Sicht der Dinge. :/

    Jemand der allein von 1,5% Ausschüttungen aus seinen Kapitalanlagen leben kann, mag das natürlich anders sehen. Wohlmöglich sind dann auch keine bzw. keine nennenswerten Renten- oder Pensionsansprüche vorhanden.

  • Man sollte sich das m.E. auch stets bewusst machen. Kurz und knapp von William Bernstein:

    Externer Inhalt youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Ich denke bei sowas immer an Irving, der gegen alle anderen Assets als Aktien war und geschimpft hat gegen Immos, Gold, BTC und auch Anleihen und als Ziel hatte, aus den 5Mio ( ich denke aus einem Erbe?) 20Mio in 20a zu machen (grob Verdopplung alle 10a nach historischen Renditen) mit dem Kommer ETF.

    Ich wäre gespannt, wie das aussieht, wenn von den 5Mio nur noch 2,5Mio auf dem Papier stehen, wie stark er dann wirklich ist. Die Frage ist ehrlicherweise aber auch, ob er mit einem zb Lifestrategy 60 und einem Rückgang auf nur 3Mio anders handeln würde

  • Ich wäre gespannt, wie das aussieht, wenn von den 5Mio nur noch 2,5Mio auf dem Papier stehen, wie stark er dann wirklich ist.

    Es kommt dann immer darauf an, wie rational man ist. Es sind dann ja immer von 2,5 Mio. € vorhanden. Also rein rational mehr als ausreichend Kapital zum Leben auch wenn man sein ursprüngliches finanzielles Ziel möglicherweise nicht erreicht. :/

    Ich sage es mal aus meiner Sicht: Wenn ich heute 5 Mio. € geschenkt bekommen würde, hätte ich kein Problem damit, wenn es morgen nur noch 2,5 Mio. € wären. :D
    Natürlich würde ich mich wohl auch ärgern. Aber Angst um meine finanzielles Auskommen hätte ich nicht eine Sekunde!

  • Ich sage es mal aus meiner Sicht: Wenn ich heute 5 Mio. € geschenkt bekommen würde, hätte ich kein Problem damit, wenn es morgen nur noch 2,5 Mio. € wären. :D
    Natürlich würde ich mich wohl auch ärgern. Aber Angst um meine finanzielles Auskommen hätte ich nicht eine Sekunde!

    Das ist alles eine Frage wie schnell du deine Lebenshaltungskosten nach oben schrauben und ein Bewusstsein entwickeln kannst, dass sie notwendig sind. Mit 20.000 Euro im Monat wird es eng.;)

  • Ich sage es mal aus meiner Sicht: Wenn ich heute 5 Mio. € geschenkt bekommen würde, hätte ich kein Problem damit, wenn es morgen nur noch 2,5 Mio. € wären. :D

    Würde ich jetzt vermutlich auch so sehen, wenn ich vorher schon auf der sicheren Seite war, also die 5 Mio absolut nicht nötig sind für ein gutes Leben bis zum Ende und somit reinen „Luxus“ darstellen

    Aber vor allem ist das wieder der Punkt wo ich einen Unterschied sehe: wenn ich die 5 Mio selbst erwirtschaftet habe, dann habe ich dazu einen anderen Bezug, auch wenn sonst gleiche Rahmenbedingungen herrschen. Aber das mögen andere anders sehen

  • Wenn ich mich recht erinnere, ist Mr. Bernstein auch gegen Anleihen und der Meinung man solle den risikoarmen Teil so risikoarm wie möglich halten.

    Er ist dagegen, Anleihen als Renditetreiber zu sehen. Aktien für Rendite, möglichst sichere und kurzlaufende Anleihen zur Stabilität, also klassisches risikoreich/arm Modell. Anders als bei safe asset floor, sieht er den risikoarmen Teil aber auch als Puffer und zum rebalancen in Krisen. Also zb 70/30 und wenn crash bei Aktien das verschiebt, wieder auf 70/30 umstellen…. Wobei ich mich da frage: wann mach ich denn das rebalancing allg und speziell in der Krise? Immer wenn 10% Abweichung, also wenn aus 70/30 75/25 oder 65/35 wurde oder einmal jährlich zu fixem Zeitpunkt oder nur im crash und wann da? Und dann löst das ja immer Steuer aus. Dann wäre ja ein LS 60 oder 80 doch ideal, weil der ja täglich in sich rebalanced.

    Gefühlt habe ich da mehr Sympathie zu fixem safe asset floor der immer zum aktuellen Leben passt und keine % ualen Aufteilungen die man rebalancen muss/soll.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen