
Frank Thelen ist für mich nur knapp über Dirk Müller. Natürlich ist mir bewusst, dass es auch zwingend Leute in dem Bereich geben muss, die sich auch von Bitcoin wieder verabschieden. Aus meiner Sicht ist die Tendenz nach meiner Wahrnehmung klar pro Adaption Bitcoin. Dabei ist zb Andreas Beck jetzt kein Bitcoin Maxi aber die Sicht der jeweiligen Leute wird zunehmend positiver.
Bitcoin wird "Status eines Gold-Ersatzes" erreichen
-
Mazen -
23. November 2024 um 14:39 -
Erledigt
KI-Zusammenfassung
: Welche Rolle Bitcoin künftig im Finanzsystem spielen kann, fragt der Startbeitrag mit Blick auf Wertspeicher gegen Inflation und kleine Portfolio-Beimischung.
Welche Rolle Bitcoin künftig im Finanzsystem spielen kann, fragt der Startbeitrag mit Blick auf Wertspeicher gegen Inflation und kleine Portfolio-Beimischung.
- Mehrere Beiträge sehen knappes digitales Geld mit Netzwerkeffekten und wachsender institutioneller Nachfrage, während Kritiker Bitcoin als spekulatives Gut ohne laufende Erträge oder inneren Wert einordnen.
- Aus der Community kommen praktische Hinweise zu kleinen Positionen, starker Volatilität und sicherer Verwahrung über Seed-Phrasen oder Hardware-Wallets.
- Viele Beiträge behandeln begrenzte Beimischung eher als spekulative Option denn als risikoarme Standardanlage oder Ersatz für Gold, Aktien oder ETFs.
Unsere Finanztip-Empfehlungen zu diesem Thema
-
-
Das Geheimnis um die 21Bitcoin App und 121 wurde gelüftet.
Externer Inhalt x.comInhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt."Tagesgeldzinsen auf Bitcoin" quasi.
Mehr dazu hier :
https://21bitcoin.app/blog/zinsen-eur-guthaben-bitcoin-bonus
Auch wenn man nicht den kompletten Zinssatz bekommt, den die EZB aktuell anbietet.
Nette Idee oder Gimmick, mal schauen, ob Kunden das machen werden :).Täglich berechnet und wird immer zum Monatsende gutgeschrieben.
Und es wird automatisch und ohne Kosten umgetauscht.
Eine Win-Win Situation für die VR Bank Bayern Mitte als auch 21Bitcoin.So sieht das zB aus :
Externer Inhalt x.comInhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.*variabler Zinssatz
-
Bitcoin ist digital und programmierbar. Sollte sich irgendwann die Notwendigkeit einer neuen Eigenschaft ergeben, die für sein langfristiges Überleben essenziell ist, kann diese implementiert werden.
Also nur weil Bitcoin veränderbar ist, kann es nicht durch etwas anderes disruptiert werden?

Gilt das nicht für sehr viele Unternehmen/Branchen/Produkte...
Warum ist z.B. heute Yahoo nicht weiterhin die größte Suchmaschine und die wertvollste Webseite der Welt? Es war und ist ja digital und programmierbar, oder?
-

Frank Thelen ist für mich nur knapp über Dirk Müller.
Bei mir knapp über Karl Ess.

-

Nur 1,9% kosten und eine Performance schlechter als Tagesgeld…. Ach lassen wir das. Erinnert mich an Dirk Müller
Na ja, immerhin besser als deutsche Immobilien in den letzten 4 Jahren. Wie von mir antizipiert: Minus 20%. Selbst in München.

Schon immer wieder interessant wie in diesem Land bei Minus 5 oder 10 Prozent bei Aktien der Weltuntergang vorhergesagt und sich über Fondsmanager wie Dirk Müller lustig gemacht wird und bei strukturellen Umbrüchen im Immobilienmarkt (immerhin die Anlageklasse schlechthin für den deutschen Sicherheitssparer) und den Fehlinvestments von Millionen in diesem Markt herrscht Schweigen im Walde.
-
Es hängt halt kein Preisschild an den Immobilien und bei den selbstgenutzten die mit ins Grab genommen werden ist es auch egal wieviel diese Hütten wert sind. Es passen alle in eine Urne, ganz egal wieviel Vermögen jemand hatte.
-
Na ja, immerhin besser als deutsche Immobilien in den letzten 4 Jahren.
(nachträglich gefettet von mir)
Und
Es ist eine Kombination aus einem Fokus auf einen zu kurzen Zeitraum, Wunschdenken und Nachgeplapper der Slogans der Finanzindustrie.
(nachträglich gefettet von mir)
Minus 20%. Selbst in München.
Sollte auch für beispielsweise Frankfurt am Main etwa hinkommen (nominal minus 12-13% und damit real um die minus 20%).
Natürlich kann ich nur für mich sprechen:
Was sollte mich zum einen der Preis (Marktwert) eines (seit fast 50 Jahren lastenfreien) selbst genutzten EFH mit nettem Grundstück interessieren, in dem ich seit gut fünf Jahrzehnten wohne und lebe und dies auch weiterhin beabsichtige zu tun ... ?
Dazu kommt als Nebeneffekt, daß sich hier seit dem Kauf die Grundstückspreise etwa verfünfzehnfacht haben ...
Was sollte mich zum anderen der Preis (Marktwert) von vermieteten Immobilien interessieren, die ich ohnehin im Bestand behalten will (Stiftung auf den Todesfall inkl. Vorratsstiftung) und die zudem seit Jahrzehnten beständig stabile Erträge (Mieten) - meines Erachtens eine gute Ergänzung zu den stark schwankenden Aktienkursen übrigens - liefern ... ?
Unabhängig sowohl von steuerlichen Aspekten als auch Leverage-Effekten: Dazu kommt, daß die allermeisten der vermieteten Immobilien bis 2022 ihren damaligen Preis (Marktwert) bereits vervielfacht hatten ...
Wie von mir antizipiert
Gratuliere !
Mich würde - im Kontext mit meinem Aktiendepot - aber offen gesagt mehr interessieren, was Du aktuell für die Aktienmärkte "antizipierst" ... ?

In diesem Sinne ...
Dir weiterhin viel Glück mit Deinen privaten Finanzen ... !
-
Schon immer wieder interessant was sich Immo-Investoren auf ihre ,,15 minutes of fame" einbilden. Bei dem Zinsumfeld und dem demografischen Tsunami, der auf uns zurollt, wird das ein interessanter Ritt. Bleibt nur noch die Grenzen zu öffnen . . .Oh . . .wait a minute...

-
Es hängt halt kein Preisschild an den Immobilien und bei den selbstgenutzten die mit ins Grab genommen werden ist es auch egal wieviel diese Hütten wert sind. Es passen alle in eine Urne, ganz egal wieviel Vermögen jemand hatte.
Ich übersetz das mal: Wenn mein Investment gut läuft, freue ich mich. Wenn es schlecht läuft, ist es auch egal, weil irgendwann bin ich ohnehin tot und kann nix mehr damit anfangen. So kann man schon denken. Ist bestimmt ziemlich beruhigend (Ignorance is a bliss).
Mit der Denke kann man sich allerdings auch jede Diskussion sparen und dieses Forum schließen, oder? Von 100% auf dem Sparbuch über 100% im Garten verbuddeln bis zu 100% als Fremdkapital ans örtliche Bordell . . .Ist ja ohnehin alles egal.
Ich finde es auf jeden Fall bemerkenswert wie unterschiedlich in diesem Land Assets behandelt werden und wie unterschiedlich auf Entwicklungen reagiert wird.
-
Ich übersetz das mal: Wenn mein Investment gut läuft, freue ich mich. Wenn es schlecht läuft, ist es auch egal, weil irgendwann bin ich ohnehin tot und kann nix mehr damit anfangen. So kann man schon denken. Ist bestimmt ziemlich beruhigend (Ignorance is a bliss).
Mit der Denke kann man sich allerdings auch jede Diskussion sparen und dieses Forum schließen, oder? Von 100% auf dem Sparbuch über 100% im Garten verbuddeln bis zu 100% als Fremdkapital ans örtliche Bordell . . .Ist ja ohnehin alles egal.
Ich finde es auf jeden Fall bemerkenswert wie unterschiedlich in diesem Land Assets behandelt werden und wie unterschiedlich auf Entwicklungen reagiert wird.
Es ist vielleicht eine dumme Nachfrage, aber was hat das mit "diesem Land" zu tun? Wie sieht denn im internationaler die Behandlung von Assets empirisch aus?
-

Es ist vielleicht eine dumme Nachfrage, aber was hat das mit "diesem Land" zu tun? Wie sieht denn im internationaler die Behandlung von Assets empirisch aus?
Meiner Erfahrung nach gibt es in Deutschland schon eine sehr realitätsfremde Denke zum Thema Kapitalanlage. Der Immobilie und der Sichteinlage wird ein sehr hohes Maß an Vertrauen geschenkt, obwohl die Zahlen durch die Bank (no pun intended) eine Katastrophe sind. Dem Unternehmertum bzw. dem Investment in Eigenkapital (z.B. Aktien) steht man immer noch sehr skeptisch gegenüber. Das zeigt sich an einer sehr geringen Aktienbesitzquote. Die Zeche für diese kognitive Verzerrung werden die Bürger dieses Landes bald zahlen.
Es gibt diesbezüglich durchaus andere Denkweisen. In den USA sowieso, aber auch in Europa.
-
Es ist vielleicht eine dumme Nachfrage, aber was hat das mit "diesem Land" zu tun? Wie sieht denn im internationaler die Behandlung von Assets empirisch aus?
Der "deutsche Sicherheitssparer" ist für so manche Protagonisten hier eine feststehende und häufig (fast wie ein Mantra sozusagen) verwendete Terminologie.
Deine Frage halte ich übrigens nicht für "dumm" - zumal mir international, jedenfalls in unserem geographischen Umfeld, sehr ähnliche und tendenziell "risikoaverse" (*) finanzielle Verhaltensweisen begegnet sind (Österreich, Schweiz, Italien, Frankreich usw.). Nach meinen Erfahrungen sind daher Formulierungen wie (mehr oder weniger) "risikoarm" bzw. "risikoreich" die treffenderen (siehe auch unten zu absoluten "Sicherheiten" ...).
Zu meinen langjährigen Beobachtungen gehört in dem Bereich auch, daß in vielen (eher den meisten) Ländern, oftmals die "objektive Risikotragfähigkeit" der Menschen (deutlich) über der "subjektiven Risikotoleranz" (subjektiven Risikobereitschaft) rangiert. Mag im Sinne der so generierten Ergebnisse eventuell zu beklagen sein - dies mit der Brechstange von außen ändern zu wollen oder sich als Betroffener (Anleger) selbst darüber hinwegzusetzen, kann aber ebenfalls sehr negative bis fatale Folgen haben. Davon (etwas) abweichende Erfahrungen habe ich insbesondere in den USA, Kanada, Australien und UK - teilweise auch in Schweden - gemacht (der angelsächsische Raum scheint mir generell etwas finanz-affiner).
Siehe beispielsweise hier:
... gerade der deutsche Sicherheitssparer heutzutage ...
Oder beispielsweise hier:
... immerhin die Anlageklasse schlechthin für den deutschen Sicherheitssparer ...
(beide Zitate nachträglich gefettet von mir)
Die Liste ließe sich übrigens leicht und lange fortsetzen.
Unabhängig von dieser schlichten Tatsache;

Für meinen Teil habe ich in dem Bereich private Finanzen den Glauben an absolute "Sicherheiten" schon vor sehr langer Zeit aufgegeben. Als "Sicherheiten" sehe ich da nur noch die Inflation, die Steuern und die mit jedem Investment verbundenen (mehr oder weniger hohen) Kosten/Gebühren.
Ob im Kontext mit eine sog. "Zinswende" (zögernd und zaghaft seitens der EZB eingeleitet im Jahr 2022) und insbesondere ausgehend von einer historischen Ära der Niedrig-, Null- und letztlich einem sogar nominalem Negativzins (EZB) - schließlich jahrelang auf einem Niveau mit einer Null (!) vor dem Komma (den Zins für Immobiliendarlehen betreffend) bereits
bei strukturellen Umbrüchen im Immobilienmarkt
hiervon - "strukturellen Umbrüchen im Immobilienmarkt" - gesprochen werden kann, scheint mir eher fraglich bzw. noch ziemlich offen - auf die längere Sicht gesehen.
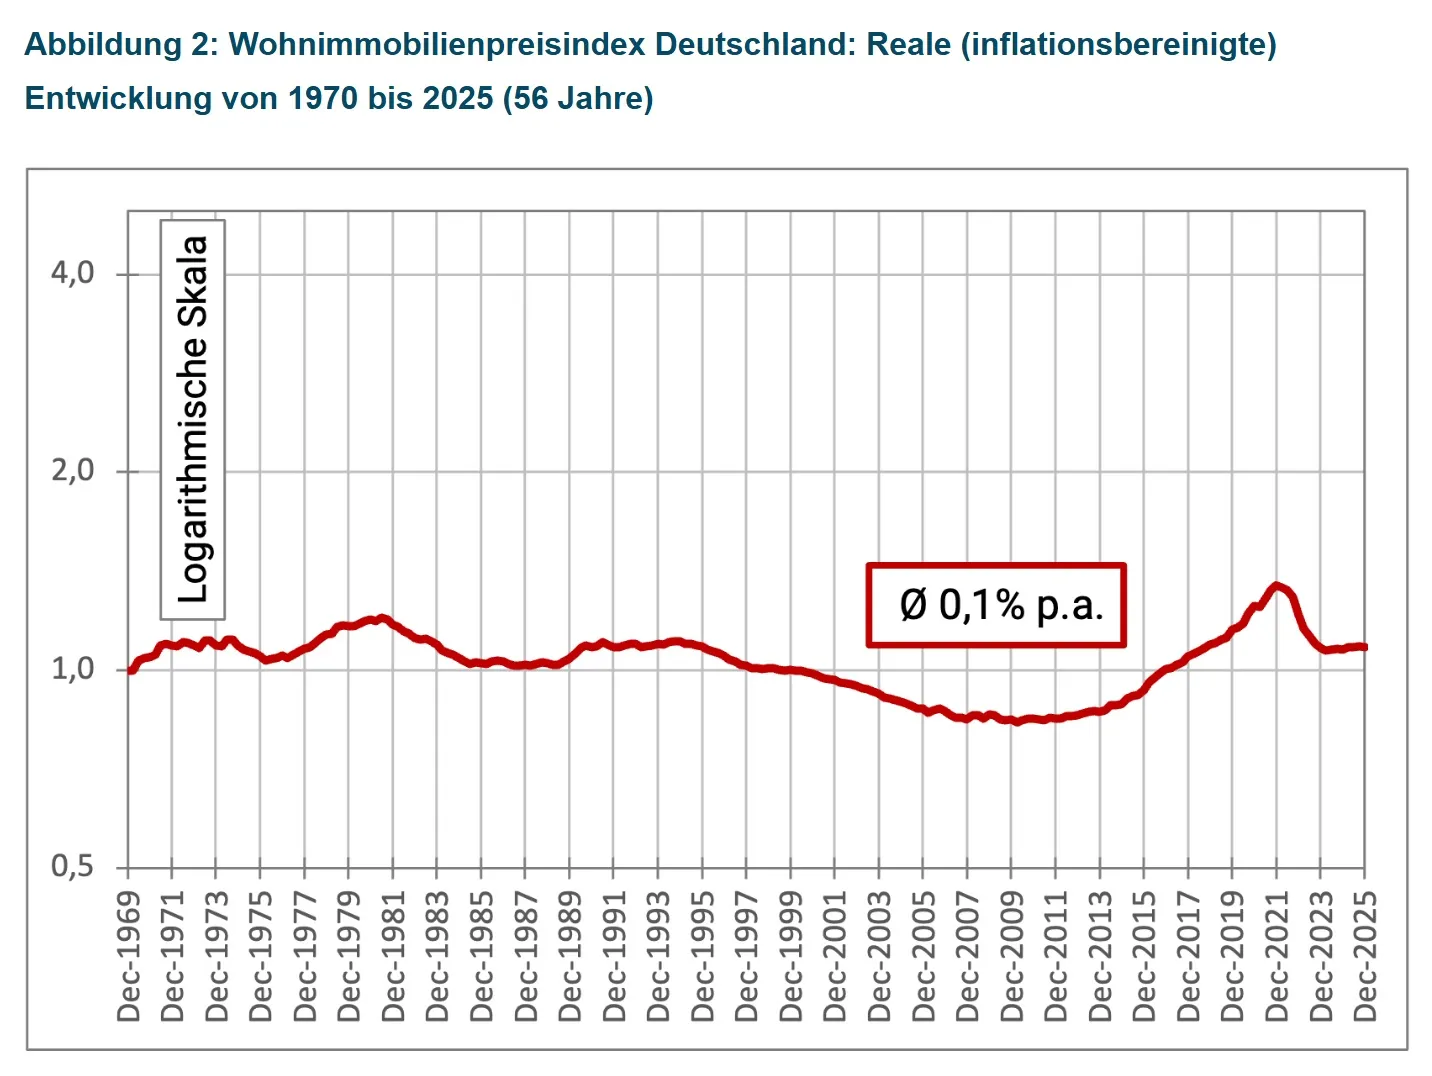
Die in Nr. 4.840 - von St. Irving - aufgeführte Grafik ("Wohnimmobilienpreisindex" von 1969 bis 2025 stammt nicht zufällig vom "Immobilienexperten" Herrn Kommer ... ?

Unabhängig von "steuerlichen Aspekten" und "Leverage-Effekten" sowie einer zwingend angezeigten Unterscheidung "Eigengenutzte Immobilie" vs "Vermietete Immobilien":
Eventuell kann oder will er nicht verstehen, daß es sich bei Wohnimmobilien in aller Regel um Unikate handelt - schon angefangen beim Standort/Lage derselben (Ursache: Eigeninteresse aus "kommer"zieller Sicht samt pro domo-Haltung ... ?
).
Nur am Rande: Kein Mensch kann die deutsche "Durchschnittsimmobilie" kaufen - sondern nur Immobilien in Chemnitz, dem Kyffhäuserkreis, in Primasens usw. - und in München, in Frankfurt am Main, auf Sylt usw. Dazwischen liegen mehr als einige Hundert km - nämlich finanztechnisch gesehen Welten.
Einen Wohnimmobilienpreisindex via ETF habe ich jedenfalls noch nie gekauft ... - sondern ausgewählte Objekte an ausgewählten Standorten.
Nur am Rande
Der Immobilie ... wird ein sehr hohes Maß an Vertrauen geschenkt ...
Ist das hierzulande so ... ?
Meines Wissens landen die Deutschen regelmäßig und "zuverlässig" bei allen mir bekannten Studien in Sachen "Wohneigentumsquote" auf dem letzten Platz in der gesamten Eurozone ...
Bei dem Zinsumfeld und dem demografischen Tsunami, der auf uns zurollt
Immobilien habe ich auch schon gekauft und finanziert bei einem zweistelligen Zinsniveau sprich völlig anderen Zinsumfeld.
Hier vor Ort (Ballungsgebiet mit diversen Großstädten, zwei Landeshauptstädten und mehreren Universitäts-/Schwarmstädten) besorgt die Politik (und viele Mieter) eher der auf sie absehbar "zurollende Tsunami" - aufgrund der sich noch weiter öffnenden Schere aus Wohnungsnachfrage einerseits und Wohnungsangebot andererseits.
Dir st55 weiterhin gute Gedanken und @ St. Irving Dir/Euch weiter ganz viel Glück mit Euren privaten Finanzen ... !
-
,,Der Durchschnitt mag ja schon immer extrem schlecht gewesen sein, aber meine Einzelinvestments schlagen strukturell und langfristig den Durchschnitt und auch die transparenten Profis um ein Vielfaches".
Behauptet irgendwie jeder und in vielen Bereichen der Kapitalanlage. Mathematisch durchaus schwierig. Meine Erfahrung aus unzähligen Gesprächen und anschließenden genauen Nachberechnungen ist, dass hier oft Wunschdenken und Realität extreme Unterschiede aufweisen.
Hätte ich heute deutsche Vermietungsimmobilien, würde ich mich sofort davon trennen. Ich gehe davon aus, dass die kommenden 20 Jahre eine Katastrophe werden. Aber das Thema ist vermutlich fast genauso emotional aufgeladen wie Bitcoin (um das Thema dieses Threads zu erwähnen). Fakten spielen da kaum eine Rolle.
Das Schöne an der privaten Kapitalanlage ist aber, dass jeder genau das bekommt was er oder sie verdient...
-
,,Der Durchschnitt mag ja schon immer extrem schlecht gewesen sein, aber meine Einzelinvestments schlagen strukturell und langfristig den Durchschnitt
Zum wiederholten Male (siehe schon Nr. 4.852): Immobilien (in der Direktanlage) sind Unikate - die deutsche Durchschnittsimmobilie kann käuflich (Gott sei Dank - aus meiner Sicht) gar nicht angekauft werden.
Hätte ich heute deutsche Vermietungsimmobilien, würde ich mich sofort davon trennen.
Aha.
Ich übersetz das mal:
Hätte ist allerdings Konjunktiv.
Könnte mit guten Gründen so zu verstehen sein, daß Du überhaupt keine deutschen Vermietungsimmobilien hast - geschweige denn einen relevanten Bestand davon ... ?
Zudem besteht somit eine zumindest gewisse bis hohe Wahrscheinlichkeit, daß Dir diesbezüglich jede Praxiserfahrung fehlt ...
Ich gehe davon aus, dass die kommenden 20 Jahre eine Katastrophe werden.
Aha.
Ich übersetz das mal:
Diese Formulierung "Ich gehe davon aus" hatten u. a. zwei damalige Kollegen (Mergers & Acquisitions, Investor Relations) in der Regel verwandt, wenn Sie nichts Definitives wußten und/oder keine valide und ihnen zurechenbare, ernsthafte Prognose abgeben wollten oder konnten ...
Apropos "Katastrophe die kommenden 20 Jahre" ...
In dem Bereich gab es schon derart viele und komplett falsche Prognosen, daß mir da eher Zurückhaltung indiziert scheint.
Der früheren Bundeshauptstadt Bonn wurde nach der Ernennung Berlins zur neuen Hauptstadt (1990) ein Immobiliendesaster prognostiziert. Es kam aber anders und Bonn durchlief praktisch ähnliche bis gleichen Phasen wie die andere deutschen Großstädte (Bonn-Sondereffekt nach dem Regierungsumzug mit einer leichten Stagnation, Boom der 2010er Jahre (Weltfinanzkrise, Eurokrise, Ära der Finanziellen Repression mit immer weiter ins Negative gedrückten Realzinsen, Flucht in Sachwerte), jüngste Marktbereinigung seit 2022 mit danach beginnender Marktkonsolidierung bzw. einsetzender -stabilisierung auf leicht bis etwas niedrigerem Preisniveau (im Vergleich zum All Time High).
Diverse Prognosen zur Bevölkerungsentwicklung in den 1990er und 2000er Jahren gehören zu denen mit den dramatischten Fehleinschätzungen - in der Retrospektive. Tenor: "Deutschland ist zu Ende gebaut und die Bevölkerung wird schon bis 2030 deutlich bis drastisch schrumpfen.
Beispiel Berlin und der damalige signifikante Wohnungsleerstand in der Stadt, nicht zuletzt aufgrund dessen und der damaligen Annahme, daß die Wohnungsnachfrage stagniert oder sogar sinkt, hatte sich der damalige Berliner Senat in den 1990er und 200er Jahren von rund 300.000 Wohnungen seiner kommunalen Wohnungsbestände getrennt und diese versilbert (sprich privatisiert). In der Retrospektive nur eine weitere der vielen dramatischen Fehlprognosen.
Um nur drei typische Beispiele - aus diversen - zu nennen und zudem die anderen typischen Ballungsräume in Deutschland außen vor zu lassen. Nach Einschätzung diverser Fachleute wird sich immobilientechnisch das Stadt/Land Gefälle noch weiter ausprägen (Stagnation der Immobilien-Preise und/oder beschleunigter Preisverfall in strukturschwachen Regionen und weiterer, moderater bis höherer Preisanstieg in Ballungsräumen und/oder Großstädten).
Das Schöne an der privaten Kapitalanlage ist aber, dass jeder genau das bekommt was er oder sie verdient...
Das gilt eher für Bürger in Demokratien. Letztlich bekommt nämlich das Wahlvolk, die Regierung und Politik, die es verdient.
In der privaten Kapitalanlage gilt das aber nicht unbedingt. Entgegen dem Wahlvolk habe ich nämlich schon einige Mal gesehen und erlebt, wie sich da der altbekannte Spruch realisierte:
"Die dümmsten Bauern haben und ernten die dicksten Kartoffeln"
Nur am Rande aber in dem Kommer-Kontext und einer gewissen Kommer-Penetranz:
... drängt sich mir die Frage auf - natürlich prognosefrei, rein rational und risikoadjustiert - ob ggf. Provisionen fließen könnten, wenn man einen Herrn Kommer, ein Produkt von ihm oder seine "kommer"zielle Vermögensverwaltung regelmäßig erwähnt und/oder Promotion dafür betreibt ...
(Die aus meiner Sicht interessante Frage hatte ich beispielsweise auch schon mal an Thomas.Schreiber gestellt - was aber ohne Antwort blieb...)
Dir/Euch nichtsdestotrotz weiter ganz viel Glück mit den privaten Finanzen ... !
-
Zum wiederholten Male (siehe schon Nr. 4.852): Immobilien (in der Direktanlage) sind Unikate - die deutsche Durchschnittsimmobilie kann käuflich (Gott sei Dank - aus meiner Sicht) gar nicht angekauft werden.
Klar. Jeder hat ein Unikat. Und alle ,,Unikate" bilden den Durchschnitt. Und der ist in so gut wie allen Regionen richtig schlecht. Und du (bzw. fast alle) behaupten, dass sie den Durchschnitt mit ihrem Unikat deutlich schlagen. Langfristig, systematisch und um ein Vielfaches besser als die Allermeisten und die Profis. Mathematisch möglich? Nein. Für einige wenige möglich? Ja. Wahrscheinlich? Nein. Mir kommt die Argumentation, dass man mit gezielter und fundierter Einzelauswahl und Know-How den Markt schlagen könne sehr bekannt vor.
Ich kann nur von meinen Erfahrungen mit (sehr) vielen privaten (Immo)-Investoren sprechen: Wunschdenken und Realität waren immer sehr unterschiedlich. Die Zahlen und Vorstellungen haben eigentlich nie gestimmt. Aber wer weiß? Vielleicht sieht es bei allen Finanztip-Usern anders aus.
Zitat von SovereignDazu kommt, daß die allermeisten der vermieteten Immobilien bis 2022 ihren damaligen Preis (Marktwert) bereits vervielfacht hatten ...
Die Allermeisten waren also um ein Vielfaches besser als der Durchschnitt. Mathematisch durchaus abitioniert.
Ich glaube, dass die meisten privaten Immo-Investoren ihre Rendite (und ihr Risiko) gar nicht kennen. So zumindest meine Erfahrung. Die Minus 20% der letzten Jahre haben viele nicht auf dem Schirm oder verdrängen es. Die katastrophale Rendite der letzten 56 Jahre dieses Marktes ebenfalls nicht. Viele haben auch noch die alten Preise von vor ein paar Jahren im Kopf, die der Markt schon lange nicht mehr hergibt. Einer der Hauptgründe warum momentan die Handelsumsätze auf historischen Tiefständen liegen. Warum es besser werden soll, kann ich momentan nicht erkennen. Der demografische Tsunami ist eine Tatsache. Den gibt es übrigens auch in Ballungsregionen und dort zeigt er sich bereits sehr deutlich. Und beim Thema Immigration scheint der Wähler dann doch ein paar Probleme zu haben.
Ich bin mir ziemlich sicher, dass dieses Asset eines der schlechtesten Assets überhaupt sein wird. Ich denke allerdings, dass man einen überzeugten Immo-Investor nur bedingt überzeugen kann. Die (verzerrte) Denke sitzt oft sehr tief und ist emotional zu stark verwurzelt.
-
Meiner Erfahrung nach gibt es in Deutschland schon eine sehr realitätsfremde Denke zum Thema Kapitalanlage. Der Immobilie und der Sichteinlage wird ein sehr hohes Maß an Vertrauen geschenkt, obwohl die Zahlen durch die Bank (no pun intended) eine Katastrophe sind. Dem Unternehmertum bzw. dem Investment in Eigenkapital (z.B. Aktien) steht man immer noch sehr skeptisch gegenüber. Das zeigt sich an einer sehr geringen Aktienbesitzquote. Die Zeche für diese kognitive Verzerrung werden die Bürger dieses Landes bald zahlen.
Es gibt diesbezüglich durchaus andere Denkweisen. In den USA sowieso, aber auch in Europa.
Wie erklärst Du dann, dass bspw. die Quote an Immobilienbesitzern in den USA höher ist, als in Deutschland?
-
Wie erklärst Du dann, dass bspw. die Quote an Immobilienbesitzern in den USA höher ist, als in Deutschland?
Immobilien spielen im Gesamtvermögen der amerikanischen Haushalte eine deutlich kleinere Rolle als in Deutschland. Viele haben zwar Immobilien, sie machen aber einen geringeren Anteil am Portfolio aus als in Deutschland (27% vs. 55%).
Der Immobilienmarkt in den USA läuft historisch betrachtet auch deutlich besser als in Deutschland und es konnten positive reale Renditen erwirtschaftet werden. Außerdem spielen in den USA Aktien eine sehr bedeutende Rolle bei der Altersvorsorge.
Die US-Amerikaner sind auch deutlich vermögender als die Deutschen (mehr als drei Mal so vermögend). Bei ähnlichem Gini-Koeffizient. In Deutschland bildet die desolate GRV, Sichteinlagen, Garantieprodukte und ebene die sehr schlecht rentierende Immobilie die Basis für Altersvorsorge. Aktien spielen eine untergeordnete Rolle.
Ich denke, dass die Amerikaner in dem Bereich viel mehr richtig machen als die Deutschen.
-
Macht doch einfach einen eigenen Immothread auf, hier hat das definitiv nichts zu suchen.
-
Darf ich alle Beteiligten daran erinnern, dass es in diesem Thread um Grossrats Altcoinstrategie geht? 😋
-
Schon immer wieder interessant was sich Immo-Investoren auf ihre ,,15 minutes of fame" einbilden. Bei dem Zinsumfeld und dem demografischen Tsunami, der auf uns zurollt, wird das ein interessanter Ritt. Bleibt nur noch die Grenzen zu öffnen . . .Oh . . .wait a minute...
Logarithmische Darstellungen waren schon immer ein geeignetes Mittel, um dem mathematisch unbedarften Betrachter den gewünschten Eindruck unterzujubeln. Neudeutsch wird das wohl auch als "Framing" bezeichnet.
-
Passende Ratgeber für Dich
Bitcoin
Was Du über Bitcoin wissen solltest
Kryptowährungen
Digitale Werteinheiten mit ausgeprägten Unterschieden
Bitcoin-ETFs
Was Du über Bitcoin-ETFs wissen solltest
Krypto Steuer
Lang genug halten: Dann sind Bitcoin für Dich steuerfrei
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht