Wenn man nichts für Sparpläne und fürs Depot im Ganzen bezahlen möchte, wäre Flatex eine gute Adresse.

Anfängerfragen zu ETF-Anlage
-
Heute4 -
19. Mai 2026 um 20:03 -
Erledigt
-
-
Okay, also nochmal kurz generell: wenn ich die Dividenden sofort wieder reinvestiere, dann sind doch in meinem Fall bei nicht ausgeschöpftem Sparerpauschbetrag die ausschüttenden ETFs eine gute Wahl, oder? Und MSCI ACWI, MSCI ACWI IMI und FTSE-All World besser als "nur" MSCI World, korrekt?

Ich bin auch bei der DKB und bisher habe ich immer meinen Wunsch-ETF oder zumindest eine fast identische Alternative bei den Aktions-ETFs gefunden. Ich würde nicht wechseln. Ein kleiner Tipp von mir: möchtest Du wirklich in einen kostenpflichtigen ETF investieren und sind Dir Limits egal, kannst Du mit den Sparplänen tricksen und sparst Dir die 10€ für die Einmalanlage. Du legst einfach einen Sparplan für Deinen WunschETF an der nur jährlich investiertst (maximal 5000€) und löscht den danach wieder (oder behälst ihn halt wenn du 1x im Jahr oder vielleicht alle halbe Jahre investieren willst). Das geht bei der DKB innerhalb von 1-2 Tagen vor dem nächsten Sparplantermin und kostet dann nur 1,5€ (statt 10€). Du könntest also immer alle 6 Monate oder alle 12 Monate investieren anstatt jeden Monat und bezahlst nur 1x 1,5€.
Ja, war mir auch schon eingefallen. Welchen besparst Du, wenn ich fragen darf?

Ich glaube, dann ist der Verlust u.U. deutlich größer als die 1,50x6
Was meinst Du damit?
Würdet Ihr dann sagen, ich nehme den bei der DKB kostenlosen SPDR ACWI IMI, oder lieber den Invesco oder Vanguard mit 1x 1200 Euro bspw?
-
Okay, also nochmal kurz generell: wenn ich die Dividenden sofort wieder reinvestiere, dann sind doch in meinem Fall bei nicht ausgeschöpftem Sparerpauschbetrag die ausschüttenden ETFs eine gute Wahl, oder? Und MSCI ACWI, MSCI ACWI IMI und FTSE-All World besser als "nur" MSCI World, korrekt?
Kann man so sagen. Du bist dann immer mit etwa 10 % bei solchen Ländern wie Süd-Korea, Taiwan, Indien, Brasilien und anderen dabei.
-
welchen ich bespare? Zu viele 😂
Xtrackers MSCI World UCITS ETF 1C
A1XB5U
IE00BJ0KDQ92
Amundi Stoxx Europe Select Dividend 30 UCITS ETF - Dist
LYX0Y9
LU1812092168
Xtrackers MSCI World ex USA UCITS ETF 1C
DBX0VH
IE0006WW1TQ4
Bitte kein Shitstorm, ich weiß selbst dass das weit von KISS entfernt ist 😂
-
Sparrate nur noch auf Nr. 2 und 4. Dann passt es….
Ganz Mutige treten in diese Gruppierung ein….und nehmen nur noch die Nr. 2….
-
Wenn man nichts für Sparpläne und fürs Depot im Ganzen bezahlen möchte, wäre Flatex eine gute Adresse.
Dann ist eigentlich fast jede Online-Bank eine gute Adresse, oder?
-
Okay, also nochmal kurz generell: wenn ich die Dividenden sofort wieder reinvestiere, dann sind doch in meinem Fall bei nicht ausgeschöpftem Sparerpauschbetrag die ausschüttenden ETFs eine gute Wahl, oder?
Klar.
Nur man muss die Dividenen dann auch sofort wieder investieren. Und jetzt mal Hand aufs Herz. So ein All-World-ETF schüttet ca. 1,8% p.a. aus.
Nehmen wir also mal an: 1.200€ p.a. Sparrate. Macht dann im ersten Jahr unter 20€ Ausschüttungen. Davon sind dann nochmal 30% freigestellt. Sagen wir also 14€, die Du dann nach den 4 Ausschüttungsterminen wieder anlegen musst.
Da kann man dann bei einem thesaurierenden ETF auch einmal im Jahr Anteile verkaufen und dann gleich wieder kaufen (Anteile Rollen) um den Steuerfreibetrag mitzunehmen. Das funktioniert natürlich nur, wenn man auch Gewinne gemacht hat. Das mit den Ausschüttungen funktioniert immer.
Reine Geschmacksfrage, wenn man denn wirklich immer gleich wieder die Ausschüttungen investiert.
Und MSCI ACWI, MSCI ACWI IMI und FTSE-All World besser als "nur" MSCI World, korrekt?
Was bedeutet für Dich 'besser'?
Ein All-World ETF streut breiter da auch die Schwellenländer (z.B. China, Indien, Brasilien, usw.) enthalten sind. Ob das dann in 10, 20 oder 30 Jahren auch zu einer höheren Rendite führen wird, weiß heute niemand. Es ist in dem Sinne 'besser', dass man sich keine Gedanken darüber machen muss, ob man in Länder/Regionen nicht investiert ist.
Es gibt auch Anleger, die aus Gewissensgründen nicht in Länder wie China investieren wollen. Genau so wie es Menschen gibt die nicht in Waffen/Porno/Alkohol investieren wollen. Dann muss man sich halt entsprechende Investments suchen die diese Ansprüche abdecken. -
-> Heute4, wenn Du nur halbjährlich investierst, um die einsfuffzich pro Sparplan in den dazwischenliegenden fünf Monaten zu sparen, liegt das Geld monatelang rum und langweilt sich, statt für Dich zu arbeiten.
Und einsfuffzich ist bei den meisten Leuten wohl weniger als das, was man nicht pro Monat, sondern pro Supermarkteinkauf für objektiv nicht nötigen und oft auch eher ungesunden Kram ausgibt.
-

Und einsfuffzich ist bei den meisten Leuten wohl weniger als das, was man nicht pro Monat, sondern pro Supermarkteinkauf für objektiv nicht nötigen und oft auch eher ungesunden Kram ausgibt.
Das ist kein Argument. Dann könnte man auch sagen drei Euro sind kein Problem oder 7,50 € sind kein Problem.
Das geht am Kern völlig vorbei. -

Nur man muss die Dividenen dann auch sofort wieder investieren. Und jetzt mal Hand aufs Herz. So ein All-World-ETF schüttet ca. 1,8% p.a. aus.
Nehmen wir also mal an: 1.200€ p.a. Sparrate. Macht dann im ersten Jahr unter 20€ Ausschüttungen. Davon sind dann nochmal 30% freigestellt. Sagen wir also 14€, die Du dann nach den 4 Ausschüttungsterminen wieder anlegen musst.Es sei denn, der Broker legt die Ausschüttungen automatisch wieder an. Das geht meines Wissens bei Scalabe, Flatex und ING (da aber erst ab 75€ Ausschüttung). Heute4 Für einen Broker hattest du dich doch noch nicht entschieden? Oder ist es sicher DKB?
-
Was meinst Du damit?
Wenn das Geld 6 Monate keine Rendite erwirtschaften darf, dann kostet dich das mehr als 9€
-
Wenn das Geld 6 Monate keine Rendite erwirtschaften darf, dann kostet dich das mehr als 9€
Aber das tut es doch gar nicht - es liegt doch im ETF. Es ist ja nicht so, dass ich neben den 1200 pro Jahr noch diverses anderes Geld übrig habe, sonst würde ich das ja auch in den ETF investieren. Wenn ich statt 100 Euro pro Monat auf einmal 1200 investiere, muss ich mir die 1100 zusätzlichen Euro ja erst einmal erarbeiten, dass ich diesen Betrag auf einmal anlegen kann.
-
Für einen Broker hattest du dich doch noch nicht entschieden? Oder ist es sicher DKB?
Nein, noch nicht wirklich. Einfacher ist es natürlich schon, aber Verkäufe sind ja bspw. auch nicht gerade günstig bei der DKB, also das Beispiel mit dem thesaurierenden und dann Anteile verkaufen wäre bei der DKB nicht optimal.
-
britty habe ich das aus Deinem Thread über versteckte Kosten eigentlich richtig verstanden, dass es bspw. sein kann, dass ich einen Sparplan bei Bank X anlege auf einen ETF, und wenn ich denselben ETF bei Bank Y und Bank Z mit derselben Rate, demselben Ausführungsintervall und -tag auch bespare, dass ich bei allen dreien am Ende des Jahres unterschiedliche zusätzliche Kosten gehabt habe, auch wenn alle drei "kostenlose Sparplanausführungen" haben?
Zuweilen sollte man die Dinge nicht komplizierter machen, als sie es sind. Wenn Du bei 5 Banken kostenlose Sparpläne auf ein und denselben ETF hast, wirst Du natürlich 5 verschieden große Bestände haben - einfach, weil die Sparpläne zu verschiedenen Zeitpunkten zu verschiedenen Kursen ausgeführt werden. Für relevant halte ich das aber nicht.
-
Heute4 Genau schauen, was in den Ex-Ante-Aufstellungen steht. Darum gings. Das wird verschieden gehandhabt. Neos und Direktbanken brauchen ja auch Einnahmen, die Filialbanken anders generieren, z.B. Depotgebühren.
-
Heute4
Du bist wieder so ein typischer Fall, von ich will möglichst keine Fehler machen. Dabei begehst Du den wesentlichen Fehler bereits. Du fängst nicht an und bist nicht investiert!
Du willst 100€/Monat investieren. Dann fang an. Ob thesaurierend/ausschüttend spielt so etwas von keine Rolle bei den genannten Summen.
Du bist bei der DKB. Dann eröffne heute das Brokerkonto und richte einen kostenlosen Sparplan auf den SPDR MSCI ACWI IMI. Egal ob nun ausschüttend oder thesaurierend.
- A40F93 SPDR MSCI ACWI IMI UCITS ETF (ausschüttend)
- A1JJTD SPDR MSCI ACWI IMI UCITS ETF (thesaurierend)
Und dann schaust Du erstmal wie Du damit klar kommst.
Und wenn Du dann in ein paar Monaten/Jahren denkst, dass das Gras auf den anderen Seite des Zauns grüner ist, suchst Du Dir halt einen anderen Broker. Oder es gibt in 5 Jahren eine neuen noch viel günstigeren ETF.
..., aber Verkäufe sind ja bspw. auch nicht gerade günstig bei der DKB, also das Beispiel mit dem thesaurierenden und dann Anteile verkaufen wäre bei der DKB nicht optimal.
Was ist im Leben schon optimal? Ich bin ein Freund des Pareto-Prinzips. Wenn ich 80% der Arbeit mit 20% Aufwand erledigen kann, dann mache ich das so.
Ich plane bis zu meinem Rentenbeginn keine Verkäufe aus meinem Depot bei der DKB. Und ja, Ein Verkauf kostet bei der DKB mindestens 10€. Das wird später einmal den Unterschied zwischen Bürgergeldbezug und der Luxusjacht vor Antibes ausmachen.
ich habe hier vor einigen Jahren in einem Beitrag hier im Forum mal aufgezeigt, wie sich Transaktionskosten auf den Depotwert auswirken.
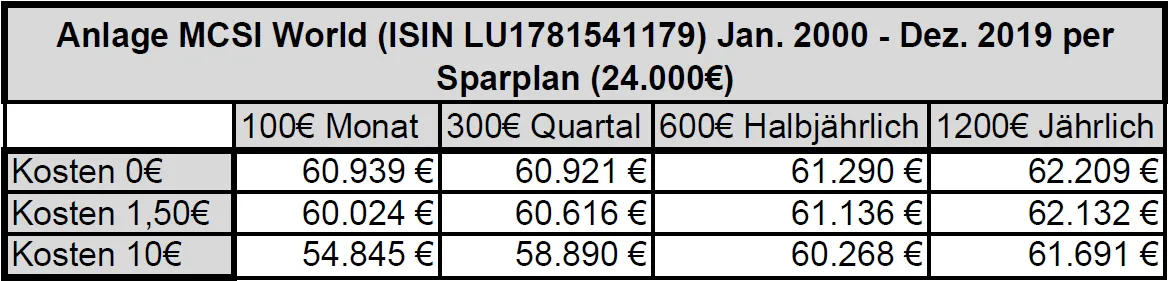
Selbst bei Kaufkosten von 10€ pro Kauf kann man durch entsprechen Investitionsintervalle erreichen, das das Ergebnis nach 20 Jahren nicht mehr weit auseinander liegt.
Verloren hat nur derjenige, der noch Wochen- oder gar Monatelang überlegt, und deswegen später anfängt. Zeit schlägt den optimalen Plan, den es auf 20+ Jahre eh nicht geben kann. -
Man munkelt ja, dass Vanguard plant den All-World All-Cap auch in Europa anzubieten
Der ist bereits in der Zulassungsphase

-
Du fängst nicht an und bist nicht investiert!
So richtig, DANKE.
Heute4 trau dich, du machst das schon richtig...
Lieber nicht ganz perfekt starten als gar nicht (vgl. Pareto Prinzip).
-
Du bist wieder so ein typischer Fall, von ich will möglichst keine Fehler machen.
Dabei begehst Du den wesentlichen Fehler bereits. Du fängst nicht an und bist nicht investiert!Typischer Fall von Paralyse durch Analyse
monstermania hat den Ausweg bereits beschrieben:
Du bist bei der DKB. Dann eröffne heute das Brokerkonto und richte einen kostenlosen Sparplan auf den SPDR MSCI ACWI IMI. Egal ob nun ausschüttend oder thesaurierend.
- A40F93 SPDR MSCI ACWI IMI UCITS ETF (ausschüttend)
- A1JJTD SPDR MSCI ACWI IMI UCITS ETF (thesaurierend) -
Passende Ratgeber für Dich
Private Altersvorsorge
Dein zweites Standbein im Alter

ETF-Sparplan Vergleich
So baust Du in kleinen Raten ein Vermögen auf
FTSE All-World
So investierst Du in die MSCI-ACWI-Alternative

Altersvorsorge
Riester, Rürup, ETF – Was lohnt sich für den Ruhestand?
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht