Spielt ein niedriges zu versteuerndes Einkommen unter dem Freibetrag und nur minimal ausgenutzter Sparerpauschbetrag eine Rolle bei der Wahl ob Thesaurier oder Ausschütter (Ansparphase)? Wie sieht es aus, wenn erhaltene Dividenden nicht nur für die Steuer eine Rolle spielen, sondern auch auf andere einkommensabhängige Zahlungen wie Krankenkassenzuzahlungen?

Thesaurier&Ausschütter bei geringem Einkommen
-
Mybargain -
25. Mai 2026 um 15:31 -
Erledigt
-
-
Videokurs – Finanztip AcademyVideokurs starten
 Recht & Steuern 10 KapitelFinanztip Academy Kurs mit Saidi Sulilatu
Steuern sparen bei der Geldanlage
Recht & Steuern 10 Kapitel -
Einkommen spielt in dem Fall eine untergeordnete Rolle, ein ausschüttender ETF kann für den Freibetrag genutzt werden und die Dividende wird wieder angelegt. Welche Krankenkassenzuzahlungen sollen denn das sein?
-
ich versteh die frage nicht.
-
Die Krankenkasse möchte doch von deinen Dividenden nichts.
Steuer + Solidaritätszuschlag + ggf. Kirchensteuer
-

ich versteh die frage nicht.
Ich verstehe die Frage ganz einfach so:
Jemand verdient zum Beispiel brutto im ganzen Jahr einfach nur 8000 €.
Gleichzeitig hat er Aktien oder ETFs.
Zum Beispiel zehn Allianz. Oder sie schöpft den Sparerfreibetrag überhaupt nicht ein, mit den 170,10 €.
oder es gibt einen ausschüttenden ETF, der im ganzen Jahr nur 70 € ausschüttet.Nun verstehe ich die Frage so, was dann überhaupt hier passiert auch im Vergleich zu einem thesaurierenden ETF.
Bei gesetzlichen Krankenkassen gibt es eine Belastungsgrenze, zum Beispiel von 2 % des Einkommens.Danach wird der Mensch von Zuzahlungen bei Medikamenten befreit.
wie wird nun sein Einkommen überhaupt berechnet, wenn er die Beispiel oben genannten Dividenden oder Ausschüttungen hat, auch im Vergleich zu einem thesaurierenden ETF.
-
Welche Krankenkassenzuzahlungen sollen denn das sein?
Möglicherweise geht's da um die Befreiung von den Zuzahlungen, die man nach meiner Erinnerung nach geleisteten 2 % (bzw. bei chronisch Kranken 1%) des Einkommens bei der Kasse beantragen kann. Leider weiß ich nicht, ob dabei nur Einkommen/Rente berücksichtigt oder ob auch nach sonstigen Einnahmequellen gefragt wird. Müsste aber jede Krankenkassen-Hotline ausm Kopp beantworten können.
Sehe gerade: hat sich mit Tomarcys Post überschnitten.
-
Ich hatte es eher allgemein verstanden.

Deshalb lautet meine Antwort: In der Ansparphase sollte man schon einen Thesaurierer nutzen. Vorher aber einen Notgroschen in Höhe von 2 bis 3 Monatsgehältern ins Tagesgeld ansparen! -

Möglicherweise geht's da um die Befreiung von den Zuzahlungen, die man nach meiner Erinnerung nach geleisteten 2 % (bzw. bei chronisch Kranken 1%) des Einkommens bei der Kasse beantragen kann. Leider weiß ich nicht, ob dabei nur Einkommen/Rente berücksichtigt oder ob auch nach sonstigen Einnahmequellen gefragt wird.
Einkünfte aus Kapitalvermögen, also auch Dividenden, werden bei der Befreiung von den Zuzahlungen berücksichtigt. Sie zählen zu den dafür wichtigen sogenannten "Einnahmen zum Lebensunterhalt". Wichtig hierbei ist, dass der Sparerfreibetrag hier nicht berücksichtigt wird. Also 500 Euro Dividenden wären hier auch 500 Euro Einnahmen zum Lebensunterhalt.
-
Ja, Tomarcy hat mich korrekt verstanden.
Es geht mir darum, ob zu Beginn der Sparphase (wenn also weder viel Geld bzw. nichts im Depot ist und es auch noch eine Weile dauern wird) ein Thesaurier oder Ausschütter zu empfehlen ist, wenn
a) das Einkommen zumindest derzeit unter dem Freibetrag liegt
b) der Sparerpaschbetrag nur minimal in Anspruch genommen wird
c) evtl. augeschüttete Dividen nicht nur steuerrelevant sind, sondern auch als Einkommen bei der Krankenkasse zählen, so dass die Belastungsgrenze für die Zuzahlung zu Medikamenten, Hilfsmitteln etc höher wird (wobei dies natürlich anfangs durch nur geringe Ausschüttungen des ETFs keine große Erhöhung darstellen würde)
Ich weiß, dass keiner die Zukunft vorhersehen kann, trotzdem interessiert mich, was Ihr in diesem konkreten Fall empfehlen würdet.
-
In der Ansparphase sollte man schon einen Thesaurierer nutzen.
Obwohl ich die praktische Umsetzung dahinter nicht ganz klar bekomme.
Demnach sollte ich in der Ansparphase in Thesaurierer investieren und in der Entnahmephase in Ausschütter.
Nur, wie komme ich zum Ausschütter, ohne große Steuerereignisse auszulösen? -
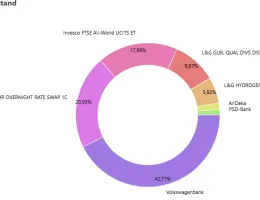
Rechtzeitig anfangen umzustrukturieren. Jedes Jahr hast du 1000 Euro Steuerfreibetrag, mit Ehefrau schon das doppelte. Und halt rechtzeitig die Sparpläne umstellen. Ich habe insgesamt knapp 6 stellig umgestellt, wobei ich nur zu 50% in ETF investiert bin. Festgeld, Tagesgeld und Cash ist die andere Seite.
-
In der Ansparphase sollte man schon einen Thesaurierer nutzen
Ich hatte es so verstanden, dass sich das Denken hier im Form etwas verändert hat und eher zum Ausschütter in der Sparphase geraten wird, auch, um den Freibetrag zu nutzen.
-
Ich hatte es so verstanden, dass sich das Denken hier im Form etwas verändert hat und eher zum Ausschütter in der Sparphase geraten wird, auch, um den Freibetrag zu nutzen.
Ich hardere wohl eher etwas mit der zitierten Formulierung, denn es ist ja, so wie beschrieben, erforderlich und logisch, bereits in der Ansparphase auf Ausschütter zu setzen, um davon in der Entsparphase profitieren zu können. Andernfalls müsste ich unter hoher Steuerlast umschichten und hätte wohl keinen Vorteil mehr und der erste Teilsatz ("In der Ansparphase sollte man einen Thesaurierer nutzen") ist obsolet. Oder übersehe ich da etwas?
Übrig bliebe dann nach meinem Verständnis ja tatsächlich nur die Frage, ob unter Einbezug der An- und Entsparphase der Thesaurierer oder der Ausschütter im direkten Vergleich von Vorteil ist.
-
Ich hatte es so verstanden, dass sich das Denken hier im Form etwas verändert hat und eher zum Ausschütter in der Sparphase geraten wird, auch, um den Freibetrag zu nutzen.
Ja, es wurde öfter erwähnt, dass das ein Vorteil sein könnte, im Vermögensaufbau durch Ausschütter erst mal den Freibetrag zu nutzen. Hätte ich im Nachhinein gern gemacht, nun habe ich dafür aber den falschen ETF

Jedes Jahr hast du 1000 Euro Steuerfreibetrag, mit Ehefrau schon das doppelte.
Mit Ehemann auch
-
Ich finde man sollte auch die zukünftige Steuer bedenken. Die Warscheinlichkeit das die in 10, 15 oder 20 Jahren steigen ist durchaus hoch. Auf jedenfalls höher als sinkende Steuer.
Wie sieht es dann beim Verkauf aus? Acc vs Dist
Beim Ausschütter hätte man ja schon mehr Steuer, früh zum günstigeren Satz bezahlt.
-
Wenn die Kurse steigen ist es fast egal. Den Thesaurierer verkaufst Du einfach, realisiert die Gewinne und kaufst wieder nach und schöpfst so Deine Freibeträge aus. Das nennt man "rollen".
Dann ist es dann fast eine philosophische Frage, ob Ausschütter oder Thesaurierer. Wenn die Kurse fallen, hast Du beim Ausschütter einen minimalen Vorteil, dass Du durch die Ausschüttungen auch Gewinne realisieren kannst und an Deine Freibeträge gehst. Das ist aber minimal.
-

Wenn die Kurse steigen ist es fast egal. Den Thesaurierer verkaufst Du einfach, realisiert die Gewinne und kaufst wieder nach und schöpfst so Deine Freibeträge aus. Das nennt man "rollen".
Das klingt in meinen Ohren nicht nur vorteilhaft: erst verkaufen, um dann wieder neu zu kaufen, ist aufwändiger und teurer. Wenn der Broker automatisches Reinvestieren erlaubt, muss man im Zweifelsfall gar nichts weiter tun.
Klar, da muss man natürlich erst mal hinkommen, aber bei aktivem Vermögensaufbau dauert das doch nicht allzu lange, gerade wenn Vorabpauschale und risikoarme Anlagen ein wenig dabei helfen.
-
Das klingt in meinen Ohren nicht nur vorteilhaft: erst verkaufen, um dann wieder neu zu kaufen, ist aufwändiger und teurer. Wenn der Broker automatisches Reinvestieren erlaubt, muss man im Zweifelsfall gar nichts weiter tun.
Klar, da muss man natürlich erst mal hinkommen, aber bei aktivem Vermögensaufbau dauert das doch nicht allzu lange, gerade wenn Vorabpauschale und risikoarme Anlagen ein wenig dabei helfen.
Bis du mit Deinen Ausschüttungen alleine die Freibeträge ausschöpfst, dauert es eine Weile. Zumindest bei der ING brauchst Du fürs automtische reeinvestieren auch erstmal (ich meine) 75€ Ausschüttungen. Das sind auch schon ca. 25.000€ Guthaben. Das heißt ums Rollen kommst Du am Anfang auch mit einem Ausschütter nicht drumrum.
Ja, Gebühren sind für Rollen um die Ausschüttung etwas niedriger. Aber das ist auch fast vernachlässigbar.
Edit: Dafür kommt dann beim Thesaurierer die höhere Vorabpauschale. Dann sind beide wieder ähnlich weit auf.
Aber ja, ich würde beim neu anfangen auch eher den Ausschütter nehmen.
-
Ich hatte es so verstanden, dass sich das Denken hier im Form etwas verändert hat und eher zum Ausschütter in der Sparphase geraten wird, auch, um den Freibetrag zu nutzen.
Ich lese gerade das Buch 'Der leichte Einstieg in die Welt der ETFs' von Gerd Kommer (rein aus Interesse und weil ich ich das Buch kostenlos über mein Kindle-Abo bekommen habe
 ).
Und in dem Buch steht, dass rein rational betrachtet thesaurierende ETF zu bevorzugen seien, in Deutschland von den Anlegern aber ausschüttende ETF bevorzugt werden.
Also, wenn Du rein rational bist und Herrn Kommer glaubst, solltest Du thesaurierende ETF wählen. Ansonsten machst Du auch mit einem ausschüttenden ETF auch keinen echten Fehler. Solange man nicht anfängt den ETF rein nach Höhe der Ausschüttungen oder nur nach Dividendengesichtspunkten zu wählen.
-

Ich lese gerade das Buch 'Der leichte Einstieg in die Welt der ETFs' von Gerd Kommer (rein aus Interesse und weil ich ich das Buch kostenlos über mein Kindle-Abo bekommen habe
).
Und in dem Buch steht, dass rein rational betrachtet thesaurierende ETF zu bevorzugen seien, in Deutschland von den Anlegern aber ausschüttende ETF bevorzugt werden.
Also, wenn Du rein rational bist und Herrn Kommer glaubst, solltest Du thesaurierende ETF wählen. Ansonsten machst Du auch mit einem ausschüttenden ETF auch keinen echten Fehler. Solange man nicht anfängt den ETF rein nach Höhe der Ausschüttungen oder nur nach Dividendengesichtspunkten zu wählen.Ich glaub das Buch ist von 2022. Da gab es die Vorabpauschale zumindest praktisch noch nicht.
Es ist leider nicht ganz so trivial, da der Ausschütter in der Auszahlungsphase ja auch wieder steuerliche Vorteile hat. Da gibt es hier irgendwo ne komplexe Excel Berechnung. Ich hab für mich entschieden, dass die Berechnung mir zun komplex ist und von zu vielen Variablen abhängt, so dass einfach aus dem Bauch raus entschieden hab.
-
Passende Ratgeber für Dich
Thesaurierende Fonds
So bequem investierst Du in wiederanlegende Fonds

Investmentsteuerreformgesetz
So musst Du Deine Aktienfonds und ETFs versteuern
Juniordepot
ETF-Sparplan: So findest Du das beste Kinderdepot
Steuererklärung Anlage KAP
Wer muss die Anlage KAP ausfüllen – wer sollte es tun?
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht