Wie ist deine Portfolio-Aufteilung?

  • Hi zusammen,

    wir haben hier so viele Menschen mit ganz verschiedenen Portfolio-Strategien.

    Die Aufteilungen sind dabei hochgradig individuell -> wie sieht dein Plan aus?

    Wie viel eurer Ausgaben decken staatliche Leistungen ab und wie viel stockt ihr auf mit zusätzlichen Ersparnissen?

    Wäre spannend hier mal einen 'Vogelblick' auf alle Anlageklassen und eure Überlegungen zu bekommen. :S

  • Unsere Empfehlungen zu diesem Thema

    Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos

    Von unseren Finanztip-Experten getestet

    Was Finanztip ausmacht
    Finanztip Bewertungen
  • Hi zusammen,

    wir haben hier so viele Menschen mit ganz verschiedenen Portfolio-Strategien.

    Die Aufteilungen sind dabei hochgradig individuell -> wie sieht dein Plan aus?

    Wie viel eurer Ausgaben decken staatliche Leistungen ab und wie viel stockt ihr auf mit zusätzlichen Ersparnissen?

    Wäre spannend hier mal einen 'Vogelblick' auf alle Anlageklassen und eure Überlegungen zu bekommen. :S
    Geht es hier um Bürgergeldbezieher ? Oder um welche staatlichen Bezugsleistungen geht es genau ?

  • Geht es hier um Bürgergeldbezieher ? Oder um welche staatlichen Bezugsleistungen geht es genau ?

    Kindergeld, Elterngeld, Wohngeld, Riester-Förderung?

    mocean Mir ist nicht ganz klar, was du mit „Portfolio“ meinst. Meine Ausgaben haben mit meinem Portfolio eigentlich nichts zu tun, die habe ich schon vorher getätigt.

  • Wie viel eurer Ausgaben decken staatliche Leistungen ab und wie viel stockt ihr auf mit zusätzlichen Ersparnissen?

    Also ich werde meine spätere Rente sicherlich nicht als 'staatliche' Leistung empfinden. Schließlich habe ich dafür dann auch > 40 Jahre lang jeden Monat Rentenversicherungsbeiträge gezahlt. :/

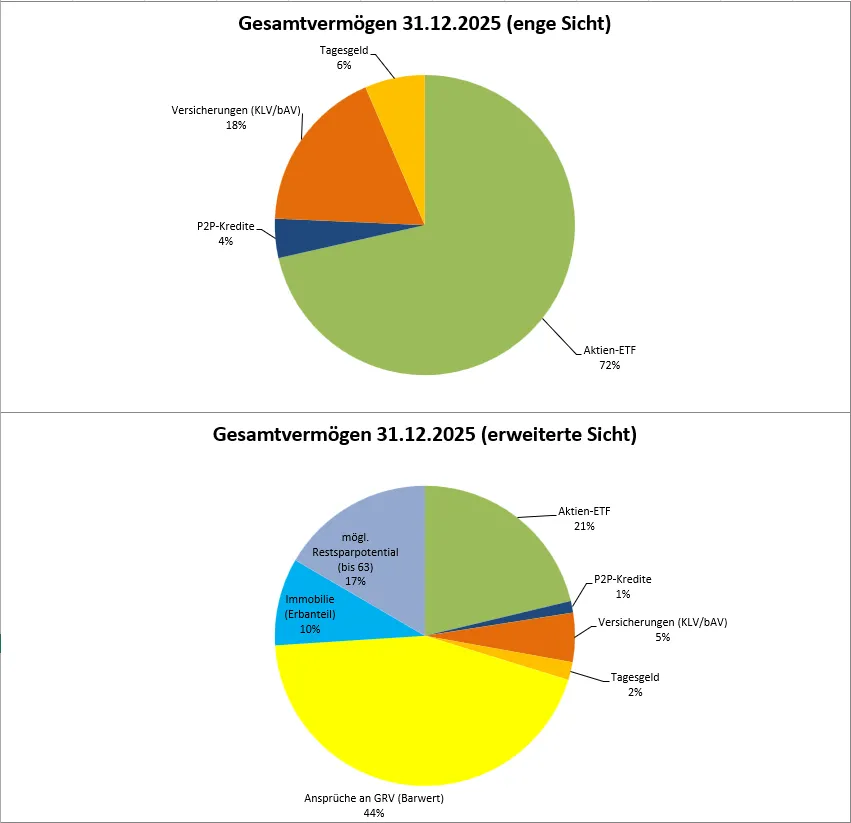
    Anbei mal meine Vermögensübersicht zum 31.12.25:

    Grobes Ziel bis zur Rente: 50% der Alterseinkünfte sollen aus der GRV kommen und 50% aus dem angesparten Vermögen.
    Die GRV sollte ausreichen um die Grundbedürfnisse zu decken (Wohnen, Essen, usw.).

  • Nachdem ich Cederburg entdeckt habe - bin ich 100% in Aktien ETF (vanguard All world + vanguard all world high Dividend) investiert

  • Wie viel eurer Ausgaben decken staatliche Leistungen ab und wie viel stockt ihr auf mit zusätzlichen Ersparnissen?

    Welche staatliche Leistungen? Ich fange jetzt nicht an mir auszudenken, wie viele meiner zukünftigen Rentenbezüge aus Geschenken der Politik bestehen könnten und wie viele durch meine Beiträge abgedeckt sind. Selbiges könnte man sich auch für die private RV (von 1999) ausdenken. Ist die Steuerfreiheit der Einmalzahlung eine staatliche Leistung, weil das Staat dabei auf Steuern verzichtet? U.U. zählt auch schon der verringerte Preis für das D-Ticket Job (im Vergleich zum nochmalen D-Ticket) als staatliche Leistung?

    Oder was ist mit dem ALG1, das ich ggf. mit 63-64.X beziehen werde, da der Staat mir bisher gesetzlich zugesicherte Leistungen vermutliuch ersatzlos streichen wird. Auch ins ALG habe ich jahrzehnte eingezahlt, das ist für mich eine Versicheurngsleistung.

    wie sieht dein Plan aus?

    Was denn jetzt? Der Plan oder die aktuelle Allokation am 08.07.2026 10:52?

    Aktuell sind es 91,6% Aktien und 8,4% Cash (Girokonto+TG).

    So Sachen wie Versicherungen, Immobilie, bereits zustehende Rentenleistungen oder ein Erbe sind dabei nicht betrachtet. Deren Zuweisung zu Aktien-ETFs oder Barrücklagen hängt von der dann herrschenden Marktlage ab.

    Kommt z.B. der Marktcrash kurz vor dem Erbe, dann landet das Erbe im Aktien-ETF und die zukünftige Sparrate wird verkonsumiert. Läuft der Markt so weiter wie die letzten 4 Jahre, sieht es eher anders herum aus.

    Entscheidet sich die Regierung, mich teilweise zu enteignen (Rente mit Abschlägen erst mit 64.X anstatt mit 63, Sperrung des ALG1 für diese Leute) dann sieht die Aufteilung der Sparrate ab diesem Zeitpunkt ebenfalls anders aus wie bisher gedacht.

    Genauso könnten bis 2033/34 auch noch ein paar Versicherungsgesellschaften pleite gehen, womit mir nicht nur Einmalzahlungen sondern auch eine BAV wegfallen würde. Mit Pech auch mein Einkommen bis dahin.

    Planung für die Rente ab 2033 war bisher, dass DRV+BAV mehr wie meine Lebenshaltungskosten decken und das Depot für de Rest entspart wird.

    Wer weiss das schon, Planungen sind Schall und Rauch, in D kann man man sich auch für die kommenden 5-8 Jahre auf fast nichts mehr verlassen.

  • Wer weiss das schon, Planungen sind Schall und Rauch, in D kann man man sich auch für die kommenden 5-8 Jahre auf fast nichts mehr verlassen.

    Konnte man das denn je?
    Frag mal Leute die 1910, 1928 oder 1935 gelebt haben, ob Sie sich auf die Planung der nächsten 5-8 Jahre 'verlassen' konnten?
    Oder jemand der 1988 in der DDR einen sicheren Job hatte?
    Oder jemand der aktuell bei VW arbeitet und 50 ist?
    Wer weiß, welche Jobs durch die KI in den nächsten 10 Jahren wegfallen werden?
    Unsicherheit gehörte immer schon zum Leben dazu.

    Einmal editiert, zuletzt von monstermania (8. Juli 2026 um 11:41)

  • Ich muss nicht aufstocken, ich kann sogar weitere Rücklagen sammeln. Und mein Depot bei Scalable ist so bunt wie mein Garten. Sobald einzelne Positionen unterhalb des Durchschnittskurses liegen, verkaufe ich den letzten Geldmarktfond und stocke auf.

  • Monatliche Ausgaben in Rente, Beginn 2028

    Ausgaben. 2905€

    Einnahmen. 2873€ Renten netto (-25,5% Abzug vom Brutto (Steuern,KV,PV)) (DRV+Betriebsrente+Direktversicherung)

    Defizit. 32€ (Depot, ebenso größere Sonderausgaben)

    Depotaufteilung z.Z. 30/70 Aktien-ETF/Tagesgeld

  • Frag mal Leute die 1910, 1928 oder 1935 gelebt haben, ob Sie sich auf die Planung der nächsten 5-8 Jahre 'verlassen' konnten?

    Die Leute, die in der Zeit eine ernsthafte Planung machen konnten, sind bei uns in der Familie leider schon seit >20 Jahre tot.

    Ich habe persönlich leider niemanden mehr kennen gelernt, der in dieser Zeit bereits Mitte 50 war. Aber meine Verwandten aus der Zeit (und in dem Alter) in den ersten beiden Jahren haben ihre Planung recht normal weiter gelebt. Landwirtschaft hat manchmal (erst recht damals) auch Vorteile.

    Oder jemand der aktuell bei VW arbeitet und 50 ist?

    Ich habe noch keine Zahlen gelesen, die Leiharbeiter und Stammbelegschaft bei den Kündigungen aufschlüsseln würden. Leiharbeiter waren schon immer prekär (genau deshalb wurden sie eingesetzt).

    Was außerdem da Vertrauen auf einem Privatunternehmen (wenn auch überwiegend in öffentlciher Hand) mit dem Vertrauen auf geltende Gesezte zu tun hat, wirst Du vermutlich besser wissen wie ich. Für mich sind das zwar gundlegend unterschiedliche Dinge.

    Wer weiß, welche Jobs durch die KI in den nächsten 10 Jahren wegfallen werden?

    Ich bin mir sehr sicher, dass mein (daran dann angepasster) Job bei meinem AG nicht wegfallen würde, wenn ich nicht schon im Vorruhestand wäre.

    Und ja, auf die kommenden 7 Jahre kann ich mich verlassen, genauso auf die Zahlungen in dieser Zeit. Außer, es kommt zu WW3 oder die R+V geht in der Zeit pleite. Da der Vertrag zum Vorruhestand (vergleichbar ATZ) aber schon zu noch geltenden Gesetzen geschlossen wurde, kann ich diesen nicht mehr ändern.

  • Gibt schon einen ausführlichen Thread dazu:

    IceTea
    12. Juni 2025 um 11:21

    Das wertvollste Produkt, das man sich mit Geld kaufen kann, ist ein leerer Kalender.

  • Nachdem ich Cederburg entdeckt habe - bin ich 100% in Aktien ETF (vanguard All world + vanguard all world high Dividend) investiert

    Auch wenn das Paper nicht ganz umumstritten ist, sehe ich es ähnlich.

    Zumal man gerade in Deutschland auch eines nicht vergessen darf: Die gesetzliche Rente drückt einen eh schon extrem stark von einem 100% Aktien Portfolio weg.

    Und auch andere Leistungen wie ALG 1 verschieben einem eigentlich bereits die Vermögensaufteilung.

    Das sollte man eigentlich mit einrechnen und dann ist das Portfolio plötzlich ziemlich geldlästig ;)

  • Also ich werde meine spätere Rente sicherlich nicht als 'staatliche' Leistung empfinden. Schließlich habe ich dafür dann auch > 40 Jahre lang jeden Monat Rentenversicherungsbeiträge gezahlt. :/

    Anbei mal meine Vermögensübersicht zum 31.12.25:

    Grobes Ziel bis zur Rente: 50% der Alterseinkünfte sollen aus der GRV kommen und 50% aus dem angesparten Vermögen.
    Die GRV sollte ausreichen um die Grundbedürfnisse zu decken (Wohnen, Essen, usw.).

    Wie berechnest du den Geldwertder GRV?

  • Wie berechnest du den Geldwertder GRV?

    ich weiß natürlich nicht sicher, wie monstermania das macht, aber die in Klammern gemachte Ergänzung "Barwert" lässt mich vermuten, dass er es ähnlich macht wie ich, nämlich eine Prognose der zukünftigen nominellen Zahlbeträge aufstellt und diese Zahlungsströme dann auf den Bewertungsstichtag (in dem Beispiel 31.12.2025) abdiskontiert. (ChatGPT definiert: Barwert (auch Gegenwartswert, engl. Present Value, PV) ist der heutige Wert einer Zahlung oder einer Reihe zukünftiger Zahlungen. Er berücksichtigt, dass Geld heute mehr wert ist als derselbe Geldbetrag in der Zukunft (Zeitwert des Geldes).)
    Das ganze kann man nahezu beliebig komplex gestalten und mit mehr oder weniger stabilen Annahmen untersetzen.
    man braucht: Beginn der Rentenzahlung / Ende der Rentenzahlung (ggf. über Sterbetafeln) / monatliche Rentenhöhe in dem Zahlungszeitraum (mit der Festlegung, ob man eine Brutto- oder Nettobetrachtung macht), ggf. mit Dynamisierungsannahmen / Diskontierungszinssatz.

    Entscheiden muss man sich beim Punkt "Rentenhöhe" auch noch, was man als Basis der zukünftigen Zahlungshöhe annimmt: nur die bis heute erworbenen Rentenansprüche (oder zum Beispiel zum Bewertungsstichtag 31.12.2025) oder zusätzlich noch die bis Rentenbeginn zu erwerbenden Ansprüche. Kann man beides machen, die Interpretation des Barwertes ist dann eben einfach unterschiedlich.

    die Excel-Formel XKAPITALWERT hilft einem enorm bei der Berechnung

  • Ich berechne den Barwert meiner GRV-Ansprüche wie folgt:
    2026 hat ein Rentenpunkt einen (vorläufigen) Wert von 9.661,58€
    Quelle: https://www.hopkins.law/expertise/rent…PTo6gMOWynH2Yd4

    Hat man aktuell 36,48 Rentenpunkte erreicht (Renteninfo) entspricht das damit einem aktuellen Barwert der Rentenansprüche von 36,48 x 9.661,58€ = 352.454,44€

    Ob und wie viel man von diesen erworbenen Rentenanwartschaften dann später mal hat, steht auf einem ganz anderen Blatt. Aber die Rentenansprüche gar nicht zu berücksichtigen wäre m.E. auch falsch, da Sie eine sichere Einkommensquelle darstellen.

    Buntbart
    Man kann es sehr komplex machen. Will und brauche ich gar nicht, da es mir nur um die Relationen geht. Und da stehen eben nicht unerhebliche Rentenansprüche zu buche die ich auch als sehr sicher betrachte.

  • Ja, der Ansatz ist natürlich auch möglich und legitim. Und natürlich wesentlich einfacher.

    Kleine semantische Kritik daran: die Bezeichnung Barwert trifft es dann nicht ganz, der Begriff ist quasi schon besetzt mit einer anderen Bedeutung, siehe Definition.

    Im Prinzip ist dein Ansatz ja dann einfach der "Einkaufswert" der aktuellen Rentenansprüche, also was müsste ich heute dafür zahlen, um mir eine Anzahl von Rentenpunkten kaufen zu können.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen