Alles in Aktien? Oder doch die Renaissance von 60/40?

  • Das kann natürlich alles wieder anders werden, aber wenn wir von langen Anlagehorizonten ausgehen und das Thema behavioral finance erst einmal Ausklammern, haben es Anleihen für Privatanleger m.E. wirklich schwer... (insbesondere nach Kosten und Steuern). (In verschiedenen Berechnungen andere User hatte sich gezeigt, dass die Teilfreistellung des Anleiheteils nicht ausreicht, um die hohen Kosten von 0,25% TER der Lifestrategy ETFs zu kompensieren).

    Wenn meine Rechnung stimmt ist der Vanguard Lifestrategy 60 in der Tat etwas teurer als die einzelnen Bausteine. Auch dann wenn man die Teilfreistellung mit einbezieht. Aber nach Steuern (Rebalancing) dürfte er trotzdem deutlich vorne liegen. Nimmt man dann noch das ,,Thema behavioral finance" wieder mit rein, ist das schon eine gute Alternative zu vielem. Vielleicht nicht gerade für die Ansparphase, aber für später und für große Beträge. Ideal wird so eine Asset-Allokation nicht sein. Aber welche das ist, weiß man vorher ohnehin nicht. Problematisch sehe ich nur, wie man in so ein Produkt sinnvoll im Alter reinkommt (Thema Steuern).

  • Bist Du irgendwie schlecht drauf und deshalb auf der persönlichen Ebene aggro unterwegs?

    Sorry ich habe nicht erwartet, dass hier bei einer allgemeinen Antwort auf so eine (nicht von Dir aufgebrachte) Auftielung das "jemand" auf Dich beziehen würdest.

    Meine Aussage war allgemein und bezieht sich quasi auf alle vergleichbaren Aufteilungsvorschläge.

  • Eine interessante Konstruktion: Eingeleitet mit der starken Formulierung, dass es sicherlich außer Frage steht, fängt der Satz seine zentrale Aussage im letzten Wort mit dem im Konjunktiv stehenden Modalverb „dürfte“ wieder ein. Bist Dir doch nicht sooo sicher damit, wie Du in der Einleitung suggerierst, um einen starken Indikativ mit „wird“ zu verwenden? ;)

    „Sicherlich“ kann auch in der Bedeutung „vermutlich“ verwendet werden (ähnlich: „bestimmt“). Vielleicht ist das aber auch regional.

  • Und angesichts der momentan hohen Anleiherenditen und zugleich schon hohen Aktienbewertungen ist die Frage nicht fernliegend, wieso man das höhere Risiko bei Aktien eingehen soll?

    Ich denke es fehlen noch ein paar Prozentpunkte. In den USA mit über 5% sind wir da für meinen Geschmack schon Nahe dran. 3-4% wie bei uns wären mir zu wenig. Wenn es in den kommenden Jahren zu einer ,,Übertreibung" kommt und die Renditen auf das Level der durchschnittlichen Aktienmarktrenditen (7-8%) laufen, wäre das schon eine Überlegung wert.

  • Wenn es in den kommenden Jahren zu einer ,,Übertreibung" kommt und die Renditen auf das Level der durchschnittlichen Aktienmarktrenditen (7-8%) laufen, wäre das schon eine Überlegung wert.

    Schwieriges Thema. Ich weiß von Vermögensverwaltern, dass die beim Aktienteil für die nächsten Jahre von maximal 4 bis 5 % vor Steuern ausgehen. Insgesamt ist das mit den Aktienmarkt-Renditen pessimistischer geworden.

  • Offen gesagt, habe ich gar keine fertige These … höchstens einen Gedanken, der es wert sein könnte, in gemeinsamem Überlegen geprüft zu werden.

    Und der lautet, nach den beim Backtest zu sehenden Daten ab 1985:

    1. Über weite Strecken haben breit gestreute Anleihen eine praktisch gleiche Rendite wie breit gestreute Aktien geliefert.
    2. Über einen noch längeren Zeitraum lag das klassische 60/40-Portfolio über einem 100/0-Portfolio.
    3. Die sagenhafte Outperformance von Aktien ggü. Anleihen beruht alleine auf der Entwicklung ab 2013.
    4. Ist die Aktien-Euphorie, die Anleihen bspw. hier im Forum viel Skepsis entgegenschlagen lässt, nur eine besondere Art von Markettiming - bei dem man einer haussierenden Anleiheklasse hinterhergelaufen ist und eine andere Anleiheklasse (die zufälligerweise auch noch die größere der beiden ist) links liegen gelassen hat?

    Interessante und spannende Aussagen (bzw. Fakten gem. dem erwähnten Backtest) - die ich schon mangels eigener diesbezüglicher Recherche nicht ansatzweise in Zweifel ziehe.


    Könnte ein (oder eher "der") Auslöser für diese besondere "Entwicklung der jüngeren Zeit" nicht im Verhalten der staatlichen Notenbanken - und insbesondere im Euroraum auch der EZB - zu finden sein ... ?!

    Ausgelöst zuerst durch die Weltfinanzkrise (2008) und weiter befördert durch die Eurokrise (2010 ff). Stichworte: Massive Markteingriffe der Notenbanken, Anleihekäufe in Billionenhöhe, ab 2009 drastische Absenkung der Leitzinsen, im Euroraum schließlich bis auf Null und dann sogar bereits nominal negativ usw. Im Ergebnis wurde so eine Ära der orchestrierten Finanzrepression (mit immer weiter ins Negative verschobenen Realzinsen) eingeleitet, die von immerhin 2009 bis mindestens 2022/23 andauerte. Selbst nach der sog. Zinswende liegt beispielsweise aktuell der Leitzins der EZB (Einlagesatz 2,5%) deutlich unterhalb der offiziellen Inflationsrate im Euroraum (für Oktober 4%)

    Es scheint mir fast evident, daß in einer solchen Ära der langjährigen finanziellen Repression (wie von 2009 -2022/23) eine gewisse Inflation bei den Vermögenspreisen (dazu zählen eben auch Aktien ... ebenso wie Immobilien beispielsweise) eine Begleiterscheinung ist. Während risikoarme Anlageklassen in Nominalwerten (wie eben Anleihen) darunter eher leiden. Derart und langjährig verzerrte Märkte (Sachwerte/Vermögenspreise einerseits versus Anleihen/Nominalwerte andererseits) sind in der Finanzgeschichte aber eher die Ausnahme. Kommt es dann zu einer (inflationsbedingten sprich erzwungenermaßen) relativ abrupten Änderung des Zinsregimes (wie ab 2022) kann dies offensichtlich zu einem parallelen (mittleren) "Crash" bei Aktien und Anleihen führen (für Immobilien als die zinssensibelste Anlageklasse gilt das ohnehin). Die (einstmals) oft bis meist negative Korrelation (Aktien vs Anleihen) konnte da jedenfalls nicht mehr greifen oder wirken.

    Würde auch mit Deinem Punkt 3. harmonisiert; siehe hier:

    Die sagenhafte Outperformance von Aktien ggü. Anleihen beruht alleine auf der Entwicklung ab 2013.


    Deine Sicht zu dem oben genannten Gedanken ("Könnte") würde mich interessieren.

  • Schwieriges Thema. Ich weiß von Vermögensverwaltern, dass die beim Aktienteil für die nächsten Jahre von maximal 4 bis 5 % vor Steuern ausgehen. Insgesamt ist das mit den Aktienmarkt-Renditen pessimistischer geworden.

    Es ist halt immer die Frage wie treffsicher solche ,,Prognosen" sind. Ich erinnere mich noch gut an die Vanguard-Analysen von vor 10 Jahren die ziemlich deutlich zu weniger USA und mehr Europa und Emerging Markets geraten haben. Auch eine Übergewichtung von Small Caps wird seit gefühlt 15 Jahren empfohlen. Und die Empfehlung zu mehr Anleihen findet sich auch in vielen Empfehlungen. Ich erinnere mich auch noch an die Aussagen der (vermutlich) selben Vermögensverwalter, die behauptet haben, dass die Zinsen nie wieder über 1-2% steigen könnten, weil das die Staaten sofort in den Ruin treiben würde. Selbst John Bogle (der echte) hat in seinen letzten Büchern zur Vorsicht bei Aktien geraten und von deutlich niedrigeren Renditen gesprochen (vor 10 Jahren). Passiert ist genau das Gegenteil.

  • Nobody knows.

    Was mir beim Lesen vieler Beiträge hier im Forum auffällt: häufig kommt die Empfehlung eines hohen Aktienanteils von den Schreibern, die aufgrund des Alters oder vorher nicht vorhandenen Kapitals seit vielleicht 10, vielleicht 15 Jahren, investiert sind. Das waren natürlich tolle Aktienjahre, klar. Diejenigen, die schon im letzten Jahrtausend investiert waren, sind in der Vergangenheit (mehrfach) durch den Scheuersack gegangen. Dagegen ist (aktientechnisch) Corona oder Ukraine gar nichts.

    Als Beispiel mal ein sehr alter ETF:

    iShares STOXX Europe 50 UCITS ETF, ISIN IE0008470928

    WKN 935926 Ticker EUN1

    Klar, kein World, nur Europe, nur 50 Titel.

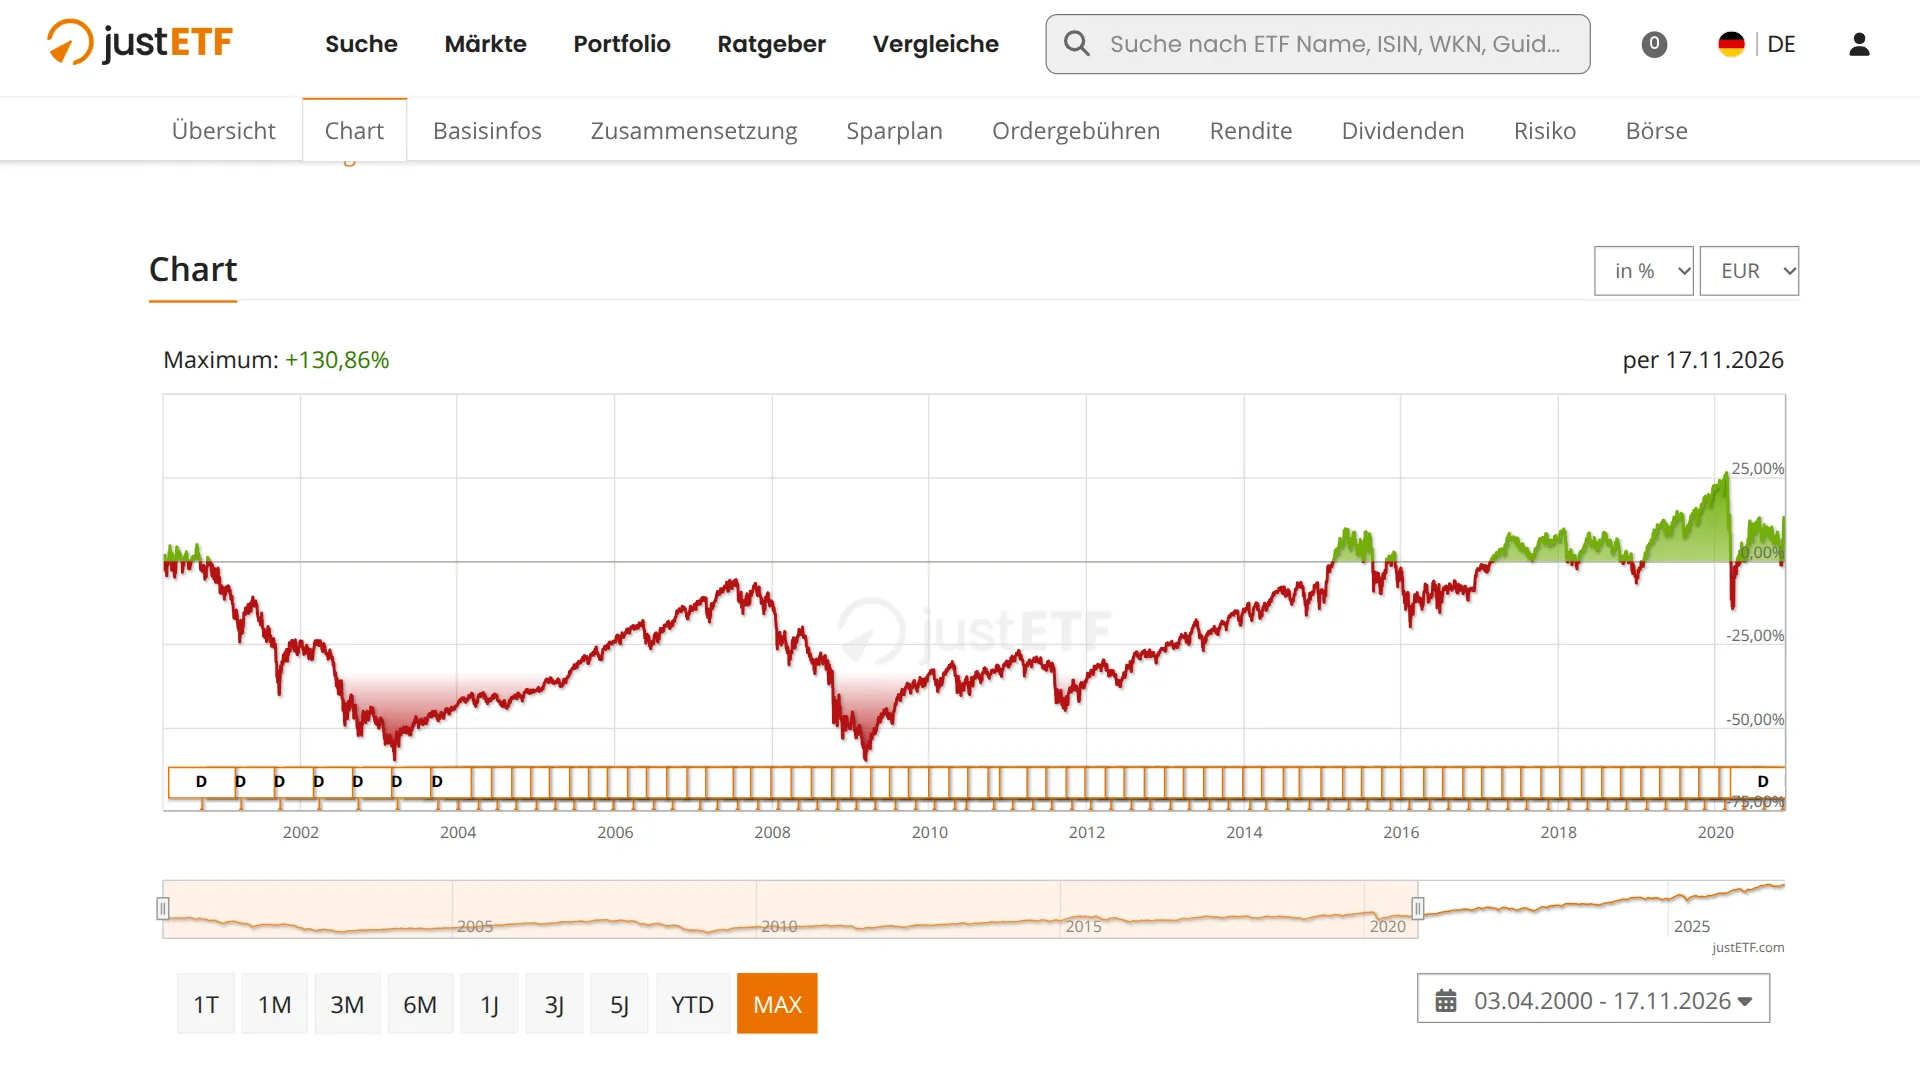
    Aber 20 Jahre halten und Ergebnis: 0 (in Worten: Null).

    Wenn man das erlebt hat, wird man demütiger. Wenn sich so eine Phase wiederholt (oder schlimmer), wird es hier sehr ruhig werden.

    Und auch: History Bias, nicht wissenschaftlich usw.

    Soll auch keinen hier davon abhalten, eine Aktienquote von 100 % (oder gehebelt mehr) zu halten.

    Man muss dabei eben einfach auch noch gut schlafen können.

  • WorriedDad

    Du fragtest in dem Thread nebenan ob es Market Timing war damals in der Nullzinsphase keine Anleihen gehalten zu haben und stattdessen Aktien und Cash only.

    Meiner Meinung nach war es kein Market Timing sonder eine - wenn nicht sogar die einzige - vernünftige Entscheidung. Denn es wäre nicht rational gewesen sein investiertes Kapital einen Kreditrisiko und Zinsänderungsrisiko auszusetzen während man mit einem Tagesgeldkonto innerhalb der gesetzlichen Einlagensicherung den beiden Risiken nicht ausgesetzt ist. Denn in Zeiten der negativen Zinsen war die Wahrscheinlichkeit höher, dass diese wieder steigen werden als noch weiter ins negative gehen. Für meinen Verständnis stand die Rendite in keinen Verhältnis zu dem Risiko.

    Nun haben wir wieder positive Zinsen und die Frage kommt nicht zu Unrecht ob Anleihen und Anleihen ETFs wieder eine sinnvolle Option ist.

    Ich denke, dass man mit einem 60/40 Portfolio grundsätzlich nichts falsches macht und man damit die Inflation schlagen kann und es definitiv besser ist als sein Cash nur auf einen Tagesgeldkonto versauern zu lassen.

    Aber man sollte sich auch einmal die Frage stellen ob man bei zunehmenden Schulden im Staats-, Unternehmens- und Privatbereich wirklich 40% seines investierten Kapitals auf der Gläubigerseite stehen möchte ? Ganz besonders langfristig? Ich halte auch die Eindämmung der Schulden mittels einer zunehmenden Inflation als sehr wahrscheinlich.

    Doch möchte ich nicht grundsätzlich von global aggregate bonds abraten. Es stellt sich auch hier immer die Frage "Wie lange soll das Kapital investiert sein bzw wann werde ich es konsumieren?".

    Jede Assetklasse hat ihre Zeit. Es gibt Zeiten in denen Aktien besser rentieren und es gibt Zeiten in denen Anleihen besser rentieren. Aber auf lange Sicht haben Aktien eine höhere zu erwartende Rendite. Siehe Cashflow Kadkade:

    https://gerd-kommer.de/blog/cash-flow-kaskade/


    Für jeden Anleger, der sich noch in der Vermögensaufbauphase befindet ist ein Aktienmarkt welcher ein Jahrzehnt lang seitwärts verläuft und per Sparplan investiert ein Segen. Für Investoren in der Entnahnephase die so eine seitwärts oder negative Phase erleben ist das äußerst schmerzhaft. Aber hier hilft der risikoarme Portfolioanteil und die diversen etwaigen Rentenansprüche um sanft bzw sanfter zu fallen.

    Börse ist wie Auto fahren. Es schadet nicht mal links und rechts zu schauen. Und auch hier und da in den Rückspiegel. Aber der Blick sollte die meiste Zeit nach vorne gerichtet sein.

    Deswegen ob global aggregate bonds oder nicht:

    So würde ich dir raten, wenn du mich fragen würdest: definiere dein Ziel, stelle dir die Frage wie lange das Cash investiert bleiben soll und verliere das langfristige Ziel nicht aus den Augen.

    Stay the course!

  • Wenn man das erlebt hat, wird man demütiger. Wenn sich so eine Phase wiederholt (oder schlimmer), wird es hier sehr ruhig werden.


    Einige hier sind erst etwa seit Corona dabei und da ging es satt nach oben, gepaart mit null Zinsen auf anderes. Wer 2020 in 100 % Aktien gegangen ist, kann ab heute sehr lange mit Nullrendite überstehen, um immer noch besser als alles andere zu sein.

    Aber klar, irgendwann ist evtl. ein Umschichten auf Anleihen oder was auch immer sinnvoll.

  • Aber 20 Jahre halten und Ergebnis: 0 (in Worten: Null).

    Wenn man das erlebt hat, wird man demütiger. Wenn sich so eine Phase wiederholt (oder schlimmer), wird es hier sehr ruhig werden.

    Einmal davon abgesehen, dass es im globalen Aktienmarkt 14 Jahre waren, stellt sich die Frage wie viele Sparer mit ihrem gesamten Vermögen mit einem Einmalinvest zum Beginn der Baisse eingestiegen sind. :/ Die meisten (rationalen) Anleger sind länger und/oder per Sparplan dabei. Man hatte also bereits mehrere Hundert Prozent Buchgewinne (wie heute) oder konnte günstig einkaufen und war nach wenigen Jahren deutlich im Plus. Ich gebe dir recht: Viele verstehen diesen Prozess vielleicht nicht und denken, dass der aktuelle Höchststand das neue, ewige Vermögen darstellt. Wer es allerdings verstanden hat, wird erkennen, dass es besser ist von 400% Buchgewinnen kurzzeitig die Hälfte abzugeben, als nie auf 200% zu kommen.

    Warnungen über schlechte Aktienmarktrenditen und Empfehlungen zu einer Verringerung der Aktienquote wegen den hohen Bewertungen in den USA kenne ich seit 10-15 Jahren. In der Zeit hat sich der Aktienmarkt nochmal vervierfacht. Kommt der Crash nun heute, war es trotzdem besser investiert gewesen zu sein. Market timing ist einfach unglaublich schwer.

  • Was mir beim Lesen vieler Beiträge hier im Forum auffällt: häufig kommt die Empfehlung eines hohen Aktienanteils von den Schreibern, die aufgrund des Alters oder vorher nicht vorhandenen Kapitals seit vielleicht 10, vielleicht 15 Jahren, investiert sind. Das waren natürlich tolle Aktienjahre, klar. Diejenigen, die schon im letzten Jahrtausend investiert waren, sind in der Vergangenheit (mehrfach) durch den Scheuersack gegangen. Dagegen ist (aktientechnisch) Corona oder Ukraine gar nichts.

    Aus meiner Sicht ein ausdrücklicher :thumbup:

    Siehe auch hierzu an anderer Stelle; zum einen

    Ein bißchen überrascht hat mich, welch relativ kurze Zeit doch hier so manche erst an den Börsen engagiert sind.

    und zum anderen

    Für meinen Teil halte ich es nichtsdestotrotz für einen gewissen Vorteil gegenüber Fragenden und Ratsuchenden, wenn man selbst (und mit eigenem Depot) schon Phasen oder Ären wie 1987-1989, 2000 ff und 2008 ff live erlebt und durchlebt hat. Und in solchen Zeiten auch das ganze Setting beobachten konnte: Angefangen von Atmosphäre und Stimmung über die mediale Begleitung sprich Berichterstattung bis hin zum konkreten Verhalten samt Handlungen so mancher (nicht ganz weniger) Anleger.

    In dem Kontext

    Aber 20 Jahre halten und Ergebnis: 0 (in Worten: Null).

    Wenn man das erlebt hat, wird man demütiger. Wenn sich so eine Phase wiederholt (oder schlimmer), wird es hier sehr ruhig werden.

    (Das vermutlich auch noch rein nominal gerechnet bis zum nächsten ATH, also ohne Berücksichtigung der Inflation über den langen Zeitraum ... ?!)

    Da könnte - in einem solchen Forum - auch beim nächsten Mal (a la 2000 ff oder a la 2008 ff) von "Totenstille" über aufgeregtes "Gackern" und "Pfeifen im Walde" bis hin zum schlimmsten "Wehklagen" alles dabei sein ...

    Das hatte ich in 2000 ff und auch 2008 ff selbst oft genug beobachten können. Aus (selbst ernannten) " Hard boiled"-Jungs wurde (teilweise) "Himbeerbubis" und aus überzeugten "Buy and Hold"-Mädels dann "Schneeflöckchen".

    Einige von ihnen sind (mit eigenem Geld) nie mehr an die Börsen zurückgekehrt ...

    Für meinen Teil war ich damals durchaus "sensibilisiert" und (jedenfalls mental) "verwundbar", weil ich zuvor meine Asset-Allocation Ende der 90er (wegen der bevorstehenden europäischen Einheitswährung) von 30/70 zugunsten "risikoarmer" Anlagen auf 70/30 zugunsten "risikoreicher" Anlageklassen (Sachwerte im weitesten Sinne) gedreht hatte.

    Der guten Ordnung halber: Sowohl 2000 ff als auch 2008 ff betreffend haben mir die (in Relation zum Kurssturz) eher "stabilen" (sprich weniger abgestürzten) Dividenden und die noch stabileren und stetigeren Mieteingänge (ziemlich) geholfen "bei der Stange" zu bleiben (sprich die "Compliance" meinen Finanzplan und meine Asset-Allocation betreffend zu bewahren). Von der objektiven Risikotragfähigkeit her hätte ich auch locker ein Minus von 90% (den risikoreichen Anteil betreffend) verkraftet (wäre dann "nur" gut die Hälfte meines damaligen Vermögens gewesen - 30% Aktien + 30% Immobilien = 60% davon minus 90% = 54% auf Alles gerechnet (Kopfrechnen bei mir eher schwach ausgeprägt)). Zumal ich damals noch mein Humankapital kräftig monetarisiert habe. Ob das dann auch von der subjektiven Seite (Risikotoleranz, subjektive Risikobereitschaft) so gewesen wäre - ohne die Dividenden und ohne die Mieten - bleibt eine offene Frage.

    So kam es nicht zum Praxistest. Besser war das vermutlich ...

  • Ha, Euro Stoxx 50, sowas habe ich auch noch im Depot, aber als klassischen passiven Indexfonds aus einer Zeit vor ETFs (TER ist 0,3). Den halte ich eher aus Nostalgie.

  • Wer es allerdings verstanden hat, wird erkennen, dass es besser ist von 400% Buchgewinnen kurzzeitig die Hälfte abzugeben, als nie auf 200% zu kommen.

    Das ist ein wichtiger Punkt. Solange man einen langfristigen Anlagehorizont hat und die Risikotragfähigkeit, hat ein 100% Aktienrisiko die höchste Wahrscheinlichkeit auf die meiste Rendite.
    Wenn das Thema behavioral finance dazu kommt, verändert sich das Bild. Auf einen angsterfüllten Anleger hat eine stabile GMF Position eine sehr viel beruhigendere Wirkung als ein Global Aggregate ETF, der ebenfalls einen Drawdown von 20% aufweist.

    Cederburg hat m.E. sehr überzeugend dargelegt, dass kurzfristig Anleihen risikoärmer sind als Aktien, das sich langfristig aber umkehrt.

    Die Hypothese, dass in den nächsten 15 Jahren Anleihenrendite ähnlich gut sein könnten wie Aktienrenditen überzeugt mich nicht davon, eine andere Anlageklasse mit aufzunehmen.

    Wenn meine Rechnung stimmt ist der Vanguard Lifestrategy 60 in der Tat etwas teurer als die einzelnen Bausteine. Auch dann wenn man die Teilfreistellung mit einbezieht. Aber nach Steuern (Rebalancing) dürfte er trotzdem deutlich vorne liegen.

    Das ist wohl nicht der Fall. Wenn man den ETF mit dem All Cap ETF nachbaut, liegt die TER nur bei 0,074% im Vergleich zu 0,25%. Das macht langfristig schon einiges aus.
    Aus Verhaltensgründen ist der Lifestrategy ETF aber natürlich vorzuziehen.

  • Deine Sicht zu dem oben genannten Gedanken ("Könnte") würde mich interessieren.

    Ich bin da schon bei Dir, dass das einer der Gründe für diese besondere Entwicklung ist. Alleine an der EZB und ihrer Geldpolitik liegt es aus meiner Sicht nicht - dafür fehlt ihr die globale Wirkungsmacht. Die Fed hat auch ihren Teil beigetragen. Und was mir hier - und in den ganzen Betrachtungen bislang zu kurz kam: Wie schreibst Du zuweilen? It takes two to tango.

    Die spezielle Entwicklung auf der Anleihenseite ist das eine, die auf der Aktienseite das andere. Der gesamte Aktienmarkt, insbesondere und hochgezogen von den US-Large Caps befindet sich auf einem historisch hohen Bewertungsniveau. Deshalb dürfte das:

    … dass die beim Aktienteil für die nächsten Jahre von maximal 4 bis 5 % vor Steuern ausgehen.

    eigentlich nicht überraschen und der rationale Anleger (der wir hier doch alle sind) darf angesichts der Regression zum Mittelwert davon nicht überrascht sein.

    Und wenn man das in die Überlegungen mit einbezieht, sind die festen Anleiherenditen gleich nochmal etwas attraktiver.

    Du fragtest in dem Thread nebenan ob es Market Timing war damals in der Nullzinsphase keine Anleihen gehalten zu haben und stattdessen Aktien und Cash only.

    So würde ich dir raten, wenn du mich fragen würdest: definiere dein Ziel, stelle dir die Frage wie lange das Cash investiert bleiben soll und verliere das langfristige Ziel nicht aus den Augen.

    Stay the course!

    Danke, John Bogle, aber nur um ein Missverständnis auszuräumen: Ich suche gar keinen persönlichen Rat. Ich habe meine Asset Allocation und sehe keinen Änderungsbedarf - ich will hier nur ein paar aus meiner Sicht interessante Fragen diskutieren. Erstens, weil ich sie wirklich interessant finde; zweitens, weil ich finde, dass ein thematisch tiefergehender Faden, in dem man auch mal abseitiger Thesen andenken kann, dem Forum mal wieder gut tut. :)

    Einmal davon abgesehen, dass es im globalen Aktienmarkt 14 Jahre waren, stellt sich die Frage wie viele Sparer mit ihrem gesamten Vermögen mit einem Einmalinvest zum Beginn der Baisse eingestiegen sind. :/ Die meisten (rationalen) Anleger sind länger und/oder per Sparplan dabei. Man hatte also bereits mehrere Hundert Prozent Buchgewinne (wie heute) oder konnte günstig einkaufen und war nach wenigen Jahren deutlich im Plus. Ich gebe dir recht: Viele verstehen diesen Prozess vielleicht nicht und denken, dass der aktuelle Höchststand das neue, ewige Vermögen darstellt. Wer es allerdings verstanden hat, wird erkennen, dass es besser ist von 400% Buchgewinnen kurzzeitig die Hälfte abzugeben, als nie auf 200% zu kommen.

    Einfach mal gespielt … als Gedankenexperiment, bevor gleich jemand reingröhlt, den konnte man damals noch gar nicht so einfach kaufen und den Euro gab es auch noch nicht … jemand hat 1990 einmalig 10.000 in den MSCI World investiert und danach monatlich 100 Euro im Sparplan. Der hatte im August 2000 gut 85.000 Euro im Depot. Das nächste Mal gleich viel hatte er im Juli 2012. Und dann war es nur der nominal gleiche Betrag … da sind zwölf Jahre Inflation drüber. Da muss man schon eine gefestigte Persönlichkeit sein … Kann ja jeder mal überlegen, was in seinem Leben in den letzten zwölf Jahren alles passiert ist.

  • jemand hat 1990 einmalig 10.000 in den MSCI World investiert und danach monatlich 100 Euro im Sparplan. Der hatte im August 2000 gut 85.000 Euro im Depot. Das nächste Mal gleich viel hatte er im Juli 2012. Und dann war es nur der nominal gleiche Betrag … da sind zwölf Jahre Inflation drüber. Da muss man schon eine gefestigte Persönlichkeit sein … Kann ja jeder mal überlegen, was in seinem Leben in den letzten zwölf Jahren alles passiert ist.

    Das stimmt. Nur hatte diese Person im August 2000 erhebliche Buchgewinne, die dann ,,nur" geschmolzen sind. Richtig rote Zahlen hat er nie gesehen. Genauso wie jemand, der seit der Finanzkrise dabei ist, nie rote Zahlen sehen wird.

    Ich weiß aber schon auf was du hinaus willst und ich muss dir auch etwas recht geben. Wer sich trotz langem Anlagehorizont an dem erreichten Betrag und nicht an der prozentualen Wertsteigerung festgebissen hat, wird Tausend Tode sterben, wenn der Betrag trotz weiterer Einzahlungen erst mal über Jahre dahinschmilzt. Was ich mir emotional ganz extrem schwierig vorstelle, wenn es kurz vor der Rente passiert und man zu spät dran war die Aktienquote zu senken. Wer dann auf den Betrag auch noch angewiesen ist, braucht schon ein Nervenkostüm aus Stahl. Zumal die Krisen jedes Mal anders sind und jedes Mal Weltuntergangsstimmung herrscht. Im Nachhinein mutig zu faseln, dass man einfach durchhalten müsse, kann halt jeder. Es real und mit echtem (und viel!) Geld, Sorgen, Jobangst,... zu durchleben, ist ein ganz anderes Spiel.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen