GRV ungleich Investment

KI-Zusammenfassung

: Ist die gesetzliche Rentenversicherung eine schlechte Geldanlage, oder ist sie vor allem Schutz gegen Langlebigkeit und andere Risiken? Anlass ist der Vergleich mit ETF-Anlagen, besonders bei freiwilligen Beiträgen, Nachzahlungen und Sonderzahlungen.

Ist die gesetzliche Rentenversicherung eine schlechte Geldanlage, oder ist sie vor allem Schutz gegen Langlebigkeit und andere Risiken? Anlass ist der Vergleich mit ETF-Anlagen, besonders bei freiwilligen Beiträgen, Nachzahlungen und Sonderzahlungen.

  • Mehrere Beiträge betonen die Risikoabsicherung der GRV, während andere freiwillige Einzahlungen als Geldanlage neben Rürup, privaten Rentenversicherungen oder ETFs einordnen.
  • Aus der Community kommen praktische Hinweise zu Nachzahlungen für Ausbildungszeiten bis 45, Ausgleichszahlungen ab 50, Steuerwirkung, Rentenbeginn und ausführlicher Rentenauskunft.
  • Ein klarer Konsens zur GRV als gute oder schlechte Anlage entsteht nicht, aber mehrere Beiträge sehen private Kapitalanlagen eher als Ergänzung zur lebenslangen Basisrente.

Unsere Finanztip-Empfehlungen zu diesem Thema

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos
  • Man merkt wohl, dass sich doch einige der vorzeitig mit Abschlag gehenden Neu-Rentner diese Rentenform objektiv eigentlich nicht leisten können (z.B. Wohngeldbezug).

    Aber 1 Jahr später wäre das dann nicht mehr der Fall? Also dient es dem Schutz der Menschen, die nciht rechnen können?

    Außerdem ist der Abschlag nach diversen Berechnungen finanzmathematisch zu gering und müsste eher bei 0,4-0,6% pro Monat liegen.

    Das hat die Rentenkommision aber in genau dem gleichen Papier verneint.

  • Aber 1 Jahr später wäre das dann nicht mehr der Fall? Also dient es dem Schutz der Menschen, die nciht rechnen können?

    Die Rentenminderung ist einfach geringer. Im Idealfall zahlt man 1 Jahr länger Beiträge in die GRV und einen um 3,6% geringeren Rentenabschlag.
    Es muss ja nicht zwingend dem Schutz des einzelnen Menschen dienen. Wenn dadurch die Zahl der Neu-Rentner sinkt, die wegen diese 'etwas mehr Rente' keinen Anspruch mehr auf Wohngeld haben, gewinnen wir alle.;)
    Wer 'rechnen kann' überlegt rechnet doch jetzt schon, ob man nicht ASAP in Rente geht und ggf. mit Wohngeld oder mit 600€ Job die Rente aufbessert.

  • Ich verstehe den Sinn hinter dieser Änderung nicht.

    Wenn die Abschläge finanzmathematisch kalkuliert sind, dann ist es für die Versichertengemeinschaft doch egal ob ich mit 63 Jahren und 14,4% Abschläge oder mit 64 und 10,8% Abschläge in Rente gehe.

    Die Regierung möchte die "Älteren" länger in der Beschäftigung halten, z.B. wegen Fachkräftemangel

  • Die Regierung möchte die "Älteren" länger in der Beschäftigung halten, z.B. wegen Fachkräftemangel

    Der Vorschlag kommt aber von der Rentenkommission. Ich habs gerade nochmal nachgelesen. Ja, sie beziehen sich ausdrücklich auf das Risiko, das die Leute dann in Altersarmut abrutschen, weil sie Rentenhöhe und Bedarf falsch eingeschätzt haben.

    Gut, für mich werden die wohl keine Ausnahme machen. Dann kann ich nur noch auf ausreichende Übergangsfristen hoffen.

  • Die Regierung möchte die "Älteren" länger in der Beschäftigung halten, z.B. wegen Fachkräftemangel

    den es ja nicht gibt, versuche mal mit mitte 50 und aufwärts einen adäquaten Job zu finden, fast unmöglich. Die Branchen wo wirklich Leute fehlen wie Pflege, Medizin, Handwerk ist man ab 60 eh körperlich kaputt und junge Leute wollen solche Jobs nicht mehr machen und Ausländer die diese Lücken schließen könnten will ein Großteil der Deutschen ja nicht hier im Land haben....

  • Ich verstehe den Sinn hinter dieser Änderung nicht.

    Wenn die Abschläge finanzmathematisch kalkuliert sind, dann ist es für die Versichertengemeinschaft doch egal ob ich mit 63 Jahren und 14,4% Abschläge oder mit 64 und 10,8% Abschläge in Rente gehe.

    Abgesehen davon, dass die finanzmathematische Seite in Frage gestellt werden kann. Fakt ist, dass es volkswirtschaftlich ein Problem ist, wenn sehr starke Jahrgänge in die Rente gehen und nur schwache Jahrgänge neu in den Arbeitsmarkt kommen. Daher ist längeres Arbeiten politisch gewünscht.

  • Abgesehen davon, dass die finanzmathematische Seite in Frage gestellt werden kann. Fakt ist, dass es volkswirtschaftlich ein Problem ist, wenn sehr starke Jahrgänge in die Rente gehen und nur schwache Jahrgänge neu in den Arbeitsmarkt kommen. Daher ist längeres Arbeiten politisch gewünscht.

    Deswegen steht (Alters-)Rentenbezug einer Beschäftigung nicht (mehr) entgegen.

  • Daher ist längeres Arbeiten politisch gewünscht.

    Wäre es dann aber nicht geboten zunächst ALLE Frühverrentungsprogramme umgehen einzustellen? :/
    Ich empfinde es irgendwie als Hohn, wenn mir ständig gesagt wird, dass mein Jahrgang länger arbeiten soll, ich aber in meinem Umfeld mitbekomme, dass jeder der nur ein paar Jahre älter ist und die Möglichkeit dazu hat, versucht noch schnell das 'rettende Ufer' der ATZ im Blockmodell zu erreichen. :/

  • Wäre es dann aber nicht geboten zunächst ALLE Frühverrentungsprogramme umgehen einzustellen?

    Es sind aber auch Wählerstimmen politisch gewünscht.

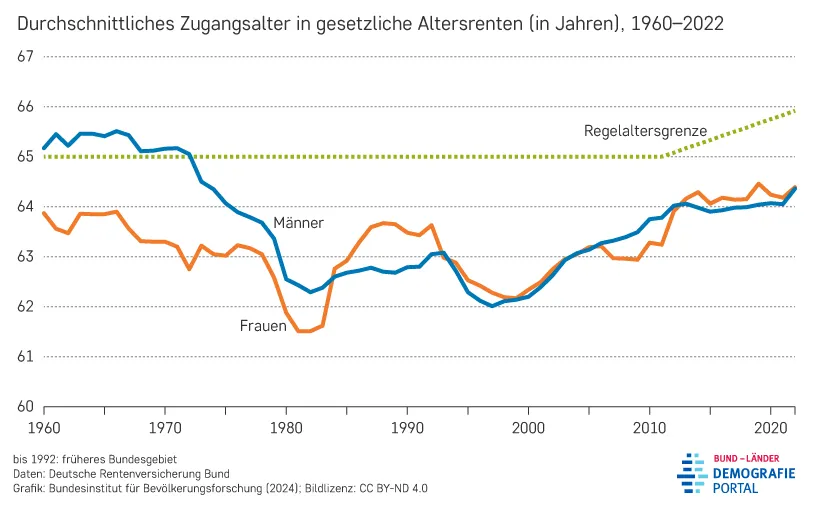
    Im Jahr 2000 konnte man teilweise mit 60 Jahren eine Altersrente beziehen.

    Im Jahr 1889 erst ab 70 Jahren. Und das bei einer Lebenserwartung von unter 50 Jahren. Nur 5% erreichten das gesetzliche Rentenalter und bezogen dann durchschnittlich 2 Jahre eine Rente. =O

  • Hier sind halt zwei Punkte gegensätzlich, die Rentenkasse hat finanzielle Probleme und versucht Menschen länger in der Beschäftigung zu halten, Arbeitgeber haben wenig Interesse an älteren Beschäftigten, da diese an altersbedingten Beschwerden häufiger ausfallen. Weiterhin sind ältere Mitarbeiter überwiegend besser bezahlt als Berufseinsteiger die eine ähnliche Leistung erbringen. Sicherlich gibt es Fälle die etwas anders gelagert sind, aber meine Erfahrung zeigt die Einschätzung, besonders bei Personalabbau werden ältere Mitarbeiter gerne mit einer Abfindung gelockt das Unternehmen zu verlassen. Da ich sehr lange im Betriebsrat war, kenne ich da etliche Fälle. Hier wird dann geraten einen Teil der Abfindung in Rentenpunkte zu investieren und das wird auch von staatlicher Seite steuerlich gefördert. Ob man die Möglichkeit nutzen kann, vorzeitig in Rente zu gehen, hängt natürlich von den finanziellen Faktoren ab. Für viele ist der Ausgleich der frühzeitigen Rente finanziell nicht möglich, daher haben dann manche bis 67, 50 Beitragsjahre überschritten. Wir hatten letztes Wochenende Vereinstreffen, wo mir allein schon 4 ehemalige Mannschaftskameraden das so geschildert haben.

  • Es sind aber auch Wählerstimmen politisch gewünscht.

    Und wohlmöglich auch handfeste wirtschaftliche Interessen?
    Was würden wohl große Konzerne machen, wenn Sie ihre 'Alten' alle bis 67 'durchschleppen' müssten? :/

    Man muss ja gar nicht so weit zurück. Es reicht doch völlig, wenn man sich die Entwicklung des realen Rentenintrittsalters so ansieht.

    Da ist sicherlich noch Luft nach oben.

    BTW: Ich werde voraussichtlich mind. 5 Jahre älter sein wie mein Vater als er 1990 in den Ruhestand gegangen ist.
    Reicht das als Ausgleich der Demografie? ;)

  • Man könnte auch mal darüber nachdenken das Abfindungen zu 100% auf das Arbeitslosengeld angerechnet werden bis die Abfindung verbraucht ist oder eine neue Arbeit gefunden wurde. Gerade in der Industrie ist dies ein beliebtes Modell ältere Arbeitnehmer mit Abfindungen heraus zu loben und der Arbeitnehmer kassiert dazu noch 2 Jahre ALG bis zum regulären Renteneintritt. WinWin für AN und AG, nur der Beitragszahler schaut dabei blöd aus der Wäsche. Das würde ich erst mal sofort einführen.

  • Man könnte auch mal darüber nachdenken das Abfindungen zu 100% auf das Arbeitslosengeld angerechnet werden bis die Abfindung verbraucht ist oder eine neue Arbeit gefunden wurde.

    Ich glaube das Thema hast du nicht ganz durchdacht. Wenn die Abfindung keinen Vorteil bringt, wird auch keiner mehr gegen Abfindung gehen. Stattdessen wird jeder betriebsbedingt gekündigt werden müssen, mit allen Komplikationen. Und am Ende hat der gekündigte AN weniger Geld in der Tasche.

  • Man kann über Vieles nachdenken. Die Frage ist dann immer wie weit man die jahrgangstarken Wählerschichten drangsalieren will.
    Aktuell sieht es ja eher danach aus, dass Teile der aktuellen Regierung eher wieder mal nix tun will.:rolleyes:
    Und man sollte auch nicht Alles durcheinander werfen. Die Arbeitslosenversicherung ist nicht die Rentenversicherung.
    Genau so wie in der Rentenversicherung hat man sich in der Arbeitslosenversicherung einen Anspruch erworben. Und dieser Anspruch sieht zunächst mal vor, dass man unabhängig vom Vermögensstand einen zeitlich begrenzten Anspruch auf ALG hat.

    Wir können natürlich auch Alles in einen Topf werden und generell nur noch einen Anspruch auf Leistungen gewähren, wenn man finanziell darauf angewiesen ist und über keinerlei sonstiges Vermögen mehr verfügt.
    Also auch erstmal das eigene Haus verkaufen, bevor man irgendwelche Leistungen bekommt? :/

Passende Ratgeber für Dich
Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen