Riester Renten

  • Hallo zusammen,

    ich räume gerade meine Verträge auf und auf dem Prüfstand steht meine Riestervorsorge. Dabei habe ich 2 Riesterverträge:

    Nr.1 :
    DWS Riester Rente Premium, Abschluss 05/2015, beitragsfrei gestellt seit 01/2018. Gesamt einbezahlt: 5.379 €, erhaltene Grundzulage: 471,95 €. Beitragsgarantie bei Erreichen der Altersgrenze: 5850,95 €.
    Enthaltene Fonds: DWS Vorsorge Premium + DWS Vorsorge Rentenf. XL Duration. Wenn ich es richtig sehe: laufende Kosten = 2,33 %, jährliches Depotentgelt 22 €, jährliche Verwaltungskosten der Investmentfonds: irgendwas zwischen 12 und 26 €. Fondsentwicklung seit ich diesen Vertrag habe immer negativ. Abschlusskosten waren leider immens
    Gebildetes Kapital zum 31.12.25: 1.665,48 €

    Nr. 2:
    Debeka Riester Rente, mtl. Besparung mit aktuell 142 €/Monat (100 € ursprünglich + Beitragsdynamik)
    Kosten: 3 % aller Einzahlungen+Zulagen, laufende Verwaltungskosten 3,5% jedes Eigenbeitrags+3,5% auf Zulagen, 2% der Rente in Rentenbezugszeit
    Gebildetes Kapital zum 31.12.23: 10.552,98€
    Gebildetes Kapital zum 31.12.24: 12.399, 45 €
    Gebildetes Kapital zum 31.12.25: 14.309,21 €

    Ich bin 36 Jahre alt, ohne Kinder. Kinder sind aber in der Zukunft geplant. Nr. 1 DWS Riester Rente Premium würde ich gerne kündigen, hatte ich aber bisher nicht gemacht, sondern nur beitragsfrei, weil Fondsentwicklung/mein gebildetes Kapital weniger als meine Einzahlungen und Beitragsgarantie bei Erreichen Altersgrenze.

    Ich plane, nächstes Jahr ein Altersvorsorgedepot zu eröffnen (wo ist noch offen, ich beobachte noch) und den Nr. 2 Debeka da rein zu übernehmen. Besparung 150 €/mtl für max. Förderung. Allerdings muss man dann ja beide Verträge übernehmen, also auch Versicherungsleiche Nr. 1 DWS. Daher war meine Überlegung, Nr 1 DWS doch zu kündigen vorab und alles als Lehrgeld zu sehen und in den sauren Apfel zu beißen. Ich habe ja auch noch 30 Jahre Anlagehorizont bis zu meiner Rente. Abschlusskosten tun halt weh aber ist durch. Alle Zulagen und Steuerermäßigungen wären dann zurückzuzahlen. Zulagen waren die 471 €. Steuerermäßigungen bin ich nicht sicher, wo sehe ich das in der Steuererklärung genau? Übersehe ich etwas? Ist das so vertretbar, sollte ich mich vorher noch zu etwas informieren?

    Danke für eure Erfahrungen!

  • Allerdings muss man dann ja beide Verträge übernehmen, also auch Versicherungsleiche Nr. 1 DWS.

    Woher kommt die Annahme? Du kannst meines Wissens beide Verträge ganz unabhängig voneinander behandeln, beide ins AVD übertragen, beide kündigen, nur einen kündigen oder stillgelegt lassen und den anderen übertragen.

  • Du kannst nur einen geförderten AV-Vertrag haben. Ich wüsste aber nicht, dass es eine Pflicht geben würde einen 2. ruhenden Riester-Vertrag zu überführen. :/

    Den DWS-Riester würde ich ganz einfach behalten. Warum? Die Abschlusskosten sind eh verloren. Dank der Beitragsgarantie muss Dir die DWS aber zum Vertragsende genau diese Beitragsgarantie auszahlen.
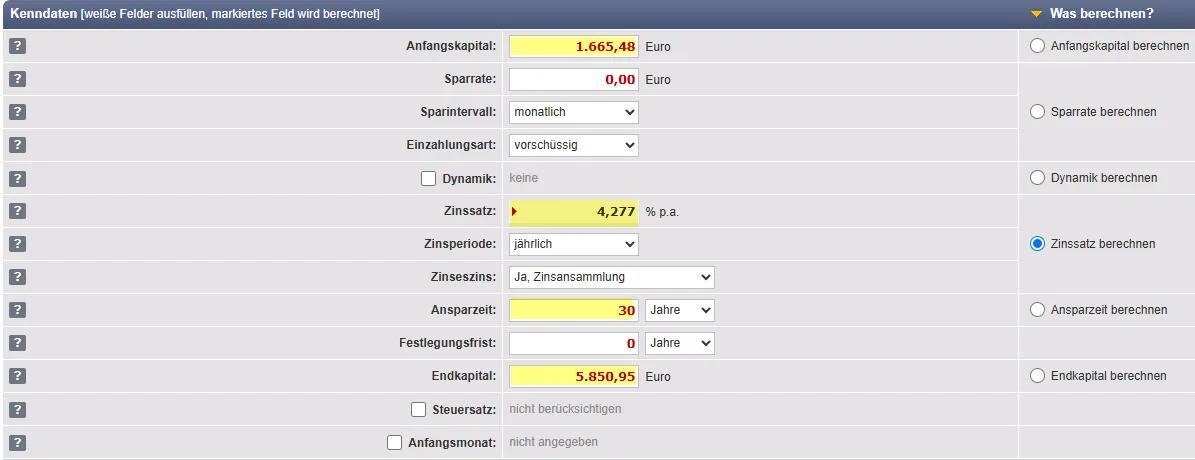
    Ich habe einfach mal 30 Jahre angesetzt. Da komme ich mit Deinen Zahlen auf eine garantierte Rendite von 4,28% p.a.
    Das würde ich einfach mitnehmen. Und in 30 Jahren kannst Du Dir diesen Betrag auszahlen lassen, da dieser Betrag unter die Bagatellgrenze fällt.

  • Hallo.

    Bei Vertrag 1 kannst Du Dir aussuchen, wer den Verlust realisiert: Du (Kündigung oder Übertrag) oder DWS (Ruhendstellung durchziehen bis zur frühestmöglichen Auszahlung)

  • Woher kommt die Annahme? Du kannst meines Wissens beide Verträge ganz unabhängig voneinander behandeln, beide ins AVD übertragen, beide kündigen, nur einen kündigen oder stillgelegt lassen und den anderen übertragen.

    Danke für eure Antworten! Ich meine, das irgendwo gelesen zu haben. Vielleicht habe ich es auch falsch verstanden. Mir fällt gerade nicht mehr ein, wo. Werde nochmals suchen.

    Du kannst nur einen geförderten AV-Vertrag haben. Ich wüsste aber nicht, dass es eine Pflicht geben würde einen 2. ruhenden Riester-Vertrag zu überführen. :/

    Den DWS-Riester würde ich ganz einfach behalten. Warum? Die Abschlusskosten sind eh verloren. Dank der Beitragsgarantie muss Dir die DWS aber zum Vertragsende genau diese Beitragsgarantie auszahlen.
    Ich habe einfach mal 30 Jahre angesetzt. Da komme ich mit Deinen Zahlen auf eine garantierte Rendite von 4,28% p.a.
    Das würde ich einfach mitnehmen. Und in 30 Jahren kannst Du Dir diesen Betrag auszahlen lassen, da dieser Betrag unter die Bagatellgrenze fällt.

    Kannst du mir erklären, wie du das ausgerechnet hast mit den 4,28% p.a.? Bin leider relativ unerfahren in der Materie und verstehe das nicht. Ich dachte, ich erhalte dann im Alter nur mein eingezahltes Kapital +Zulagen. Wird mein eingezahltes Kapital denn weiter verzinst? Der Fonds macht ja nur negative Entwicklungen aktuell.Und es gibt ja auch noch die Verwaltungskosten. Eine Erklärung wäre klasse, vielen Dank!

    Irgendwie hätte ich das alte DWS Ding auch gerne los. Aber klar, wenn die Beitragsgarantie da ist. Auf der anderen Seite ist Übersicht und Einfachheit ja auch einiges wert, vor allem wenn es noch 30 Jahre liegen müsste :)

  • Ich dachte, ich erhalte dann im Alter nur mein eingezahltes Kapital +Zulagen. Wird mein eingezahltes Kapital denn weiter verzinst? Der Fonds macht ja nur negative Entwicklungen aktuell.Und es gibt ja auch noch die Verwaltungskosten. Eine Erklärung wäre klasse, vielen Dank!

    Genau darum geht es ja. Du bekommst bei einem Riester im Alter mindestens Dein eingezahltes Kapital + Zulagen = Beitragsgarantie.
    Jetzt ist das mit der 'Rendite' natürlich eine reine 'Milchmädchenrechnung'!
    Du hast bis zur Beitragsfreistellung des DWS-Riester insgesamt eingezahlt:

    Zitat

    Gesamt einbezahlt: 5.379 €, erhaltene Grundzulage: 471,95 €. Beitragsgarantie bei Erreichen der Altersgrenze: 5850,95 €.

    Und genau diese 5.850,95€ muss Dir die DWS zum Leistungszeitpunkt mindestens zur Verfügung stellen. Und wie die DWS das macht, kann Dir völlig egal sein!
    Aktuell steht Dein DWS-Riester bei einem Wert von 1.665,48€. Der Rest Deines eingezahlten Geldes ist für Abschlussprovision, laufende Kosten usw. draufgegangen. Dieses Geld ist endgültig weg. Das sind sog. versunkene Kosten.
    Es spielt jetzt nur noch eine Rolle welche Rendite Dein im Vertrag verbliebenes Kapital erzielen wird.
    Nun braucht es nur noch einen Rechner, mit dem Du die Rendite berechnen kannst.
    https://www.zinsen-berechnen.de/sparrechner.php

    Bei Deinen Zahlen und noch angenommenen 30 Jahren bis zur Auszahlung ergibt sich folgende garantierte Rendite:


    PS: Natürlich hast Du mit diesem Vertrag ganz real einen Verlust gemacht. Und zwar nicht zu knapp! Aber weg ist weg.

    Irgendwie hätte ich das alte DWS Ding auch gerne los. Aber klar, wenn die Beitragsgarantie da ist. Auf der anderen Seite ist Übersicht und Einfachheit ja auch einiges wert, vor allem wenn es noch 30 Jahre liegen müsste :)

    Kann ich absolut nachvollziehen. Und auch die DWS wäre mit Sicherheit heilfroh, wenn Sie Dich bzw. diesen Vertrag los wird. ;)
    Du musst den Vertrag ja auch nicht behalten. Und bei einer Überführung des Guthabens in das zukünftige AV-Depot mit einem hohen Aktienanteil besteht auch die sehr realistische Chance, dass Du mehr als 4,28% p.a. an Rendite erzielen wirst. Ein ETF mit 100% Aktienanteil hat im langjährigen Durschnitt in der Vergangenheit um 7% p.a. an Rendite erzielt. Aber das ist eben ohne Garantie.
    4,28% garantierte Rendite ist kein soo schlechter Deal. Zumindest für diesen kleinen Teil Deines Geldes.

  • Ich würde ganz stumpf bei der DWS nachfragen was sie dir für ein ordentliches Angebot machen wenn sie diese Altlast loswerden wollen und du diesen Vertrag in ein neues AVD Depot umziehst.
    Sollten sie dir kein ordentliches Angebot machen wirst du den Vertrag halt weiter 30ig Jahre behalten und sie dürfen dir jedes Jahr eine Mitteilung schicken.

    Direkt an die Zentrale schicken und nicht mit dem Finanzprodukteverkäufer besprechen.

    Über so einen Vertrag darfst du auch ruhig die BaFin unterrichten…..

    https://www.bafin.de/DE/verbraucher…beschweren_node

  • Ok das macht Sinn, jetzt weiß ich auch, wo die 4,28 % herkommen, danke! Ist natürlich weiterhin verschenktes Geld. Ich werde die Entwicklung der Altersvorsorgedepots mal beobachten. Wenn es dann konkret ist, werde ich auf die DWS zugehen und nach Bedingungen für Vertragsübernahme in ein günstiges (!) AVD fragen.

    Zu dem Heini, der mir das verkauft hat, habe ich sowieso schon seit 2018 keinen Kontakt mehr.
    Ich war damals in einer großen Notlage nach einem schweren Schicksalsschlag, deshalb wurde mir dieser Ganove von Bekannten empfohlen. Ich glaube, sie dachten wirklich mir damit einen Gefallen zu tun. Wer Menschen die ganz unten sind so ausnutzt und sich und seine Firma selbst daran bereichert, was ich von solchen Menschen halte schreibe ich hier lieber nicht und macht mich nur unglaublich wütend.

    Danke für eure Impulse, sie helfen mir sehr selbstbestimmter in dem Bereich zu werden

  • Wenn Du das Ding kündigst, musst Du Zulagen und Steuervorteile zurückzahlen. Und ich meine die DWS berechnet Dir auch noch Stornogebühren. Gut möglich, dass Du da dann dreistellig rauskommst.

    Es ging ja nicht ums kündigen, sondern in die Überführung des Vertrags in ein AV-Depot. In diesem Fall wäre der Wechsel ohne Rückzahlung der Förderung möglich. Allerdings entlässt man dann die DWS aus der Beitragsgarantie.

    Nanny285
    Du hast keine Eile. Warte erstmal in Ruhe ab, welche AV-Depots von Finanztip empfohlen werden.
    Deinen aktuellen Debeka-Riester willst Du ja ohnehin in das AV-Depot umziehen.
    Dann wäre die Frage zu klären, ob man auch eine 2. Riester in ein AV-Depot überführen kann, oder ob Du dafür ein 2. AV-Depot benötigst (ungefördert!).
    Ansonsten findest Du hier schon mal Alles was aktuell über das AV-Depot bekannt ist:
    https://www.finanztip.de/altersvorsorge/altersvorsorgedepot/

    Und ganz wichtig! Entscheide über Deine Finanzen selbst und vertraue nicht auf 'Berater' die in Wirklichkeit nur Verkäufer sind!
    Bei Fragen weißt Du jetzt ja, wo Du fragen kannst.

  • Ich habe auch in der Familie ein „Besitzer“ eines DWS Riestervertags, leider sind die Zahlen ähnlich schlecht wie bei Nanny285 . Rückfragen bei der DWS in Hinblick auf ein AVD gingen bisher ins Leere, also ist momentan abwarten angesagt. Bei ihm läuft das Teil noch 4 Jahre, meine Berechnung hat ergeben, laufen lassen und die Garantiesumme nutzen, ansonsten macht er kräftig minus. Bin von einer Wertsteigerung von 6% für einen ETF im AVD ausgegangen. Es ist wirklich katastrophal was DWS seinen Kunden da abgedreht hat.

  • Wir haben auch dieses DWS-Produkt. Bei uns liegt die Rendite für die Restlaufzeit aber nur bei 1,59%. Wenn ich das Geld übertrage und von 6% Rendite pa. im AVD ausgehe, habe ich deutlich mehr davon...

  • Wir haben auch dieses DWS-Produkt. Bei uns liegt die Rendite für die Restlaufzeit aber nur bei 1,59%. Wenn ich das Geld übertrage und von 6% Rendite pa. im AVD ausgehe, habe ich deutlich mehr davon...

    Frage: Wie lange ist Dein verbleibender Anlagehorizont bis zur Rentenphase?
    6% p.a. an Rendite mag als langjähriger Durchschnitt durchaus hinkommen (> 20 Jahre). Aber es gab in der Vergangenheit schon mehrfach 10 Jahreszeiträume mit keiner oder gar einer negativer Rendite am globalen Kapitalmarkt.

  • Frage: Wie lange ist Dein verbleibender Anlagehorizont bis zur Rentenphase?
    6% p.a. an Rendite mag als langjähriger Durchschnitt durchaus hinkommen (> 20 Jahre). Aber es gab in der Vergangenheit schon mehrfach 10 Jahreszeiträume mit keiner oder gar einer negativer Rendite am globalen Kapitalmarkt.

    Danke für Deine Antwort. Wir haben noch 30 Jahre vor uns

  • Danke für Deine Antwort. Wir haben noch 30 Jahre vor uns

    Ja, hatte ich im andren Thread dann auch gesehen. Auf einen so langen Zeitraum und eine aktuelle Rendite von < 2% (bezogen auf den Garantiewert) würde ich auf die Beitragsgarantie definitiv verzichten.
    Also ab 2027 ins AV-Depot überführen und dann die nächsten Jahrzehnte mit hoher Aktienquote laufen lassen.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen