

Traders Place
Online-Wertpapierdepot
- alle ETF-Sparpläne ohne Kaufgebühr
- ETF-Einmalanlage:0 Euro über Gettex (ab 500 Euro Anlagebetrag, sonst 0,95 Euro)
- Depot liegt bei der Baader Bank
- telefonischer Kundenservice per Rückruf
Gemeinnützig und unabhängig – warum Du Finanztip vertrauen kannst
Als Teil der gemeinnützigen Finanztip Stiftung arbeiten wir nur für Deine Interessen – damit Du bessere Finanzentscheidungen treffen kannst.
So hilft Dir Finanztip
Inhalt
Finanztip empfiehlt elf Depots. Unsere Empfehlungen sind:
Mit allen Empfehlungen kannst Du günstig und einfach in ETFs und andere Wertpapiere investieren. In unserer Untersuchung erreichten alle ein gutes Ergebnis und liegen in der Bewertung eng beieinander.
Die Empfehlungen unterschieden sich daher vor allem in Details. Welches der Depots zu Dir und Deinen Bedürfnissen passt, kannst Du mit unserem Depot-Vergleich herausfinden. Damit kannst Du einzelne Eigenschaften vergleichen.
Für unseren Vergleich betrachten wir jeden Monat die Kosten und Leistungen von 25 Wertpapierdepots genauer. Diese 25 Depots erfüllen unseren Grundkriterien. Dazu zählt zum Beispiel, dass die Verwahrung der Wertpapiere von einem deutschen Unternehmen übernommen wird oder dass der Anbieter sich um die automatische Versteuerung Deiner Gewinne kümmert.
Die untersuchten Depots haben wir in den Kategorien Kosten und Leistung bewertet und einen Preis-Leistungsscore zwischen 0 und 10 Punkten vergeben. Um empfohlen zu werden, muss ein Depot dabei mindestens 7,5 Punkte erreichen.
Wie wir die empfohlenen Anbieter im Detail ausgewählt haben, liest Du unter Wie hat Finanztip Depots analysiert?. Wenn sich bei unseren Depot-Empfehlungen oder den Konditionen der Anbieter etwas ändert, informieren wir Dich auch in unserem Newsletter.
Die Finanztip-Empfehlungen berechnen Dir keine laufende Gebühr für die Verwahrung Deiner Wertpapiere. Bei der Comdirect gilt das aber nur für die ersten drei Jahre. Danach bleibt das Depot nur kostenlos, wenn Du einen Sparplan einrichtest oder zwei Einmalanlagen pro Quartal ausführst.
Beim S Broker fällt eine Depotgebühr an, wenn Dein Depotwert unter 10.000 Euro beträgt. Du kannst die Gebühr dann aber umgehen, indem Du einen ETF-Sparplan einrichtest oder einmal pro Quartal einen Kauf oder Verkauf durchführst.
In den Folgenden Abschnitten stellen wir Dir unsere Empfehlungen genauer vor und erklären Dir, welche Besonderheiten Du jeweils kennen solltest.
Von den getesteten Depots bietet Dir der Anbieter Traders Place das beste Preis-Leistungsverhältnis. Es hat die höchste Punktzahl in unserer Untersuchung erreicht.
Traders Place ist seit Sommer 2023 am Markt und bietet die Depots in der Zusammenarbeit mit der Baader Bank an. Im Abschnitt Was solltest Du bei Depots mit der Baader Bank beachten? erklären wir Dir, welche Besonderheiten dabei gelten.
Für Einmalanlagen über die Börse Gettex zahlst Du ab 500 Euro Anlagesumme keine Gebühren. Auch Sparpläne sind ohne Kaufgebühr. Die Kaufgebühr – oft auch Ordergebühr genannt – ist die Gebühr, die Du jedes Mal zahlen musst, damit der Depotanbieter Dein Geld anlegt, um ETF-Anteile in Höhe Deiner Sparrate, zum Beispiel für 25 Euro, zu kaufen.
Bei den Leistungen landete Traders Place in unserer Untersuchung auch im oberen Bereich. Der Neo-Broker sticht durch sein breites Angebot an Handelsplätzen hervor. So ist der Handel an allen deutschen Börsen sowie auch an einigen ausländischen Börsen möglich. Hier fallen dann aber höhere Gebühren für den Kauf und Verkauf an.
Außerdem kannst Du bei Traders Place auch ein Gemeinschaftsdepot, ein Kinderdepot für Deinen Nachwuchs oder ein Zweitdepot eröffnen.
Auch der Smartbroker+ führt alle ETF-Sparpläne ohne Gebühren aus. Einmalanlagen in ETFs sind ab 500 Euro gebührenfrei, wenn der Kauf über die Börse Gettex läuft. Dazu kannst Du bei Smartbroker auch über andere deutsche Handelsplätze Wertpapiere kaufen und verkaufen. Dort sind die Gebühren dann aber höher. Smartbroker+ bietet mittlerweile neben einem Zweitdepot auch ein Kinderdepot an.
Der Smartbroker+ ist das Depotangebot der Smartbroker AG. Das Unternehmen bietet schon länger Depots an. In der Vergangenheit kooperierte es dafür mit der DAB als Bank im Hintergrund.
Den Smartbroker+ gibt es allerdings in der Zusammenarbeit mit der Baader Bank. Das Angebot ist seit Herbst 2023 am Markt. Im Abschnitt „Was solltest Du bei Depots mit der Baader Bank beachten?“ erklären wir Dir, welche Besonderheiten dabei gelten.

Beim S Broker handelt es sich um das überregionale Depotangebot der Sparkassen, welches von der Sparkassen-Tochter Deka betrieben wird. Der Broker bietet ähnlich wie Direktbanken einen breiten Leistungsumfang.
Möchtest Du ein Depot bei S Broker eröffnen, kannst Du das auch tun, wenn Du kein Kunde oder keine Kundin der Sparkasse bist. Seite Juni 2026 fallen keine laufenden Depotgebühren an. Vorher musstest Du eine Gebühr zahlen, wenn Du nicht bestimmte Bedingungen wie einen laufenden ETF-Sparplan erfüllt hast.
Über die sogenannte Sofortorder kosten Einmalanlagen 95 Cent. Für ETF-Sparpläne fallen keine Ausführungsgebühren an.

Scalable Capital führt im Depotmodell Free Broker ebenfalls alle Sparpläne ohne Kaufgebühr aus. Einzelkäufe abseits eines Sparplans kosten bei Scalable Broker im Free Broker-Modell pauschal 99 Cent, wenn Du sie über den Handelsplatz European Investor Exchange abwickelst.
ETFs der Marken iShares, Xtrackers und Amundi kannst Du komplett ohne Kaufgebühr erwerben, Bedingung ist aber ein Mindestanlagebetrag von 250 Euro.
Scalable Capital hat mittlerweile eine eigene Vollbanklizenz. Hat der Broker früher mit der Baader Bank kooperiert, führt er die Depots nun selbst. Außerdem betreibt Scalable mit der European Investor Exchange auch eine eigene Börse.
Das Tagesgeldkonto von Scalable Capital erfüllt nicht unsere Finanztip-Stabilitätskriterien. Der Grund: Das Geld auf dem Konto liegt nicht bei Scalable Capital selbst, sondern bei verschiedenen Partnerbanken. Für einen Teil dieser Banken gilt die französische Einlagensicherung. Finanztip empfiehlt jedoch keine Geldanlage in Frankreich, da das Land keine so gute Bonität hat. Das heißt: Dein Geld ist im Notfall nicht ganz so sicher wie in Ländern mit einer sehr starken Zahlungsfähigkeit.
Parkst Du höhere Beträge auf dem Konto, steckt Scalable zudem einen Teil des Geldes in einen Geldmarktfonds. Das erfüllt nicht unsere Ansprüche an die Sicherheit. Mehr dazu liest Du in unserem Ratgeber zum Tagesgeld bei Trade Republic. Trade Republic arbeitet nämlich mit demselben Modell.
Alternativ gibt es von Scalable Capital noch die Depotvariante Prime Broker, bei der alle Einmalanlagen und Sparpläne ohne Kaufgebühren ausgeführt werden, aber Kosten für die Depotführung anfallen: 4,99 Euro pro Monat.
Einzelne Kaufs- und Verkaufsaufträge müssen mindestens 250 Euro umfassen, damit die Kauf- und Verkaufsgebühr, die Ordergebühr, entfällt. Unsere Empfehlung bezieht sich aber nur auf den Free Broker. Der Prime Broker ist nicht Teil unserer Untersuchung, da dort Kosten für die Depotführung anfallen.

Das Comdirect Pure ist die günstige Depotvariante der Comdirect. So kosten Einmalanlagen pauschal einen Euro, für die Sparplanausführung fällt keine Gebühr an.
Im Pure Depot steht mit Gettex nur ein Handelsplatz zur Verfügung. Außerdem können Anlegerinnen und Anleger auf das Pure Depot nur per App und nicht über den Webbrowser zugreifen.
Wichtig: Wer bereits ein normales Depot bei der Comdirect besitzt oder in den vergangenen Monaten besaß, kann das Pure Depot nicht eröffnen.
Bei unserem neuen Test zum November 2026 schaffte es das normale Depot nicht mehr in die Empfehlungen. Der Grund: Es ist teurer als fast alle anderen Angebote in unserem Test. Nach unserer Bewertung rechtfertigen die zusätzlichen Leistungen nicht diese Kosten.
Hast Du das normale Depot bei der Comdirect und bist damit zufrieden, musst Du aber nicht zwingend wechseln. Das Angebot selbst hat sich nicht verschlechtert.

Trading 212 ist ein bekannter Neo-Broker in Großbritannien. Das Broker-Angebot für Deutschland betreibt ein deutsches Tochterunternehmen. Dieses kümmert sich selbst um die Verwahrung der Wertpapiere.
In unserem Vergleich schneidet der Broker in der Kategorie Kosten am besten ab. Die Depotführung ist kostenlos. Für den Kauf und Verkauf von ETFs und Aktien erhebt Trading 212 keine Ordergebühren. Auch nicht bei geringen Orderbeträgen. ETF-Sparpläne werden ebenfalls kostenlos ausgeführt.
Du kannst über Gettex und Xetra handeln. Dazu gibt es auch einige internationale Börsen.
Wir haben Trading 212 lange Zeit nicht in unseren Vergleich aufgenommen, da die Verwahrung der Wertpapiere zunächst von einem Unternehmen in Zypern durchgeführt wurde. Das macht es für Verbraucher schwieriger, Ansprüche durchzusetzen. Mittlerweile hat Trading 212 das aber geändert.
Wichtig: Unsere Empfehlung bezieht sich auf das Depotangebot Trading 212 Invest und nicht auf den CFD-Handel über das Produkt Trading 212 CFD. CFD steht für Contract for Difference. Der Handel mit solchen Wertpapieren birgt hohe Risiken. So hat die Europäische Finanzaufsicht ESMA festgestellt, dass 76 Prozent der Kleinanlger mit CFDs Geld verlieren. Finanztip rät von solchen Investments ab.
Das Verrechnungskonto von Trading212 erfüllt unsere Finanztip-Stabilitätskriterien. Aktivierst Du allerdings die Zinsoption, ist dies nicht mehr unbedingt der Fall. Der Grund: Das Geld auf dem Konto liegt dann nicht komplett bei den deutschen Partnerbanken des Anbieters, sondern wird zum Teil im Hintergrund in Geldmarktfonds investiert. Das erfüllt unsere Ansprüche an die Sicherheit nicht.
Mehr dazu liest Du in unserem Ratgeber zum Tagesgeld bei Trade Republic. Trade Republic arbeitet nämlich mit einem ähnlichen Modell.
Trade Republic ist einer der bekanntesten Neo-Broker in Deutschland. Das Unternehmen besitzt eine Vollbanklizenz und übernimmt die Verwahrung der Wertpapiere und die Ausführung von Orders selbst.
Auch bei Trade Republic werden Sparpläne grundsätzlich ohne Kaufgebühren ausgeführt. Einzelne Käufe und Verkäufe kosten pauschal einen Euro Gebühr. Trade Republic arbeitet dabei mit der sogenannten Best-Order. Das bedeutet, Dein Kauf- oder Verkaufsauftrag wird zum günstigen Kurs über verschiedene Handelsplätze hinweg ausgeführt. Möchtest Du den Handelsplatz selbst wählen, zahlst Du zwei Euro Gebühr.
Das Verrechnungskonto wird von Trade Republic verzinst. Es erfüllt aber nicht unsere Finanztip-Stabilitätskriterien für sichere Banken. Wir raten Dir daher dazu, auf dem Verrechnungskonto keine hohen Beträge länger zu parken.
Das Verrechnungskonto von Trade Republic erfüllt nicht unsere Finanztip-Stabilitätskriterien. Der Grund: Das Geld auf dem Konto liegt nicht bei Trade Republic selbst, sondern bei verschiedenen Partnerbanken. Für einen Teil dieser Banken gilt die französische Einlagensicherung. Finanztip empfiehlt jedoch keine Geldanlage in Frankreich, da das Land keine so gute Bonität hat. Das heißt: Dein Geld ist im Notfall nicht ganz so sicher wie in Ländern mit einer sehr starken Zahlungsfähigkeit.
Parkst Du höhere Beträge auf dem Verrechnungskonto, steckt Trade Republic einen Teil des Geldes nach eigener Angabe zudem in einen Geldmarktfonds. Auch das erfüllt unsere Ansprüche an die Sicherheit nicht. Mehr dazu liest Du in unserem Ratgeber zum Tagesgeld bei Trade Republic.
Finanzen Invest gehört zum Börsenportal Finanzen.net. Bis Ende Oktober 2026 hieß der Broker Finanzen.net Zero. Auch Finanzen Invest arbeitet bei der Depotführung mit der Baader Bank zusammen. Im Abschnitt Was solltest Du bei Depots mit der Baader Bank beachten?, erklären wir Dir, welche Besonderheiten dabei gelten.
Die Ausführung von Sparplänen ist gebührenfrei. Einzelkäufe von ETFs oder Aktien werden ohne Gebühren ausgeführt, wenn der Anlagebetrag mindestens 500 Euro beträgt. Bei Käufen von weniger als 500 Euro beträgt die Gebühr pauschal ein Euro.
Als Handelsplatz dient das elektronische Handelssystem Gettex der Börse München. Daneben bietet der Broker seit Herbst 2026 auch den Handelsplatz Tradegate an. Über diesen Handelsplatz kosten Orders zwei Euro Gebühr. Bei einem Anlagebetrag unter 500 Euro sind es drei Euro.
Die ING bietet wie andere Direktbanken ein umfangreiches Leistungsangebot. So kannst Du zum Beispiel über eine Vielzahl an Handelsplätzen Wertpapiere kaufen und verkaufen. Außerdem bietet die ING die Möglichkeit, ein Gemeinschaftsdepot mit Deiner Partnerperson oder ein Depot für Dein Kind zu eröffnen. Auch ein kostenloses Zweitdepot ist möglich.
Die ING führt außerdem alle ETF-Sparpläne ohne Gebühren aus. Einzelne Wertpapierkäufe und -verkäufe außerhalb von Sparplänen kosten bei der ING im Direkthandel 4,90 Euro plus 0,25 Prozent des Anlagebetrags, höchstens 69,90 Euro. An Börsenplätzen wie Xetra fallen Zusatzgebühren an – ab 1,90 Euro.
Die Consorsbank berechnet für Sparpläne seit Oktober 2025 keine Kaufgebühr. Für Einmalanlagen fällt eine Gebühr von 4,95 Euro plus 0,25 Prozent des Anlagebetrags an, allerdings mindestens rund zehn Euro und maximal 69 Euro.
Hinzu kommen Handelsplatzkosten. Am günstigsten fährst Du dabei bei Tradegate mit pauschal 95 Cent. Bei anderen Börsenplätzen fallen Zusatzgebühren an. Du kannst bei der Consorsbank auch Kinder-, Gemeinschaft- und Zweitdepots eröffnen.
Die Consorsbank ist eine Direktbank, die zur deutschen Niederlassung der französischen BNP Paribas gehört.
Wir raten Dir dazu, auf dem Verrechnungskonto keine hohen Beträge länger zu parken. Hast Du zum Beispiel gerade einen großen Anteil Deiner ETFs verkauft, solltest Du das Geld zeitnah auf Dein Girokonto auszahlen. Der Grund: Für die Consorsbank gilt die französische Einlagensicherung, und damit erfüllt sie nicht unsere Finanztip-Stabilitätskriterien.
Finanztip empfiehlt keine Geldanlage in Frankreich, da das Land keine ganz so gute Bonität hat. Das heißt: Dein Geld ist im Notfall nicht ganz so sicher wie in Ländern mit einer sehr starken Zahlungsfähigkeit. Mehr dazu liest Du in unserem Ratgeber Sichere Banken.

Auch bei Flatex werden Sparpläne ohne Kaufgebühren ausgeführt. ETF-Einzelkäufe und -verkäufe kosten im Direkthandel mit der Fondsgesellschaft pauschal 5,90 Euro. Du musst dafür beim Kauf den Handelsplatz „KAG“ auswählen.
Möglich ist auch der Kauf über eine Börse, dann kommen noch deren Gebühren hinzu. An der Börse Tradegate sind das zwei Euro. Insgesamt kannst Du bei Flatex über elf verschiedene Börsen ETFs kaufen und verkaufen. Außerdem kannst Du dort auch mit Deiner Partnerin oder Deinem Partner ein Gemeinschaftsdepot eröffnen.
Flatex ist ein Broker des Finanzunternehmen Flatexdegiro aus Frankfurt. Der Broker wurde bereits 2006 gegründet.
Bei unserem Test zum November 2026 schaffte es das Depot der Merkur Privatbank nicht mehr in die Empfehlungen. Das Depot schnitt besonders in der Unterkategorie „Kosten ETF-Sparpläne“ deutlich schlechter ab als unsere Empfehlungen.
Bei den Leistungen landete Merkur hingegen im oberen Viertel der Anbieter und ist besser als viele der günstigeren Empfehlungen. Insgesamt reicht es aufgrund der Kosten jedoch nicht mehr für einen Verbleib in den Empfehlungen.
Hast Du das Depot bei der Merkur und bist damit zufrieden, musst Du aber nicht zwingend wechseln. Das Angebot selbst hat sich nicht verschlechtert.
Ein Depot bei einer Filialbank wie Sparkassen oder Volksbanken ist eine solide, aber oft ziemlich teure Lösung. Du zahlst bei vielen solcher Filialbanken hohe Gebühren – sowohl für einzelne Transaktionen als auch für die Verwahrung Deiner Wertpapiere. Das zeigen immer wieder unsere Analysen.
Dieses Geld schmälert den Ertrag Deiner Investition. Wie groß diese Unterschiede sind, zeigt die folgende Tabelle.
| Klassik-Depot der Sparkasse München | Direktbank (z. B. ING) | Online-Broker (z. B. Trading 212) | |
|---|---|---|---|
| Ankauf Wertpapiere 5.000 Euro | 25 Euro plus Handelsplatzgebühren | 17,40 Euro | 0 Euro |
| Verwahrung | 11,25 Euro pro Quartal1 | 0 Euro | 0 Euro |
| Gesamtkosten bei über 10 Jahren Haltedauer | 475 Euro | 17,40 Euro | 0 Euro |
1 Reduziert sich auf 2,25 Euro pro Quartal, wenn der Anleger pro Quartal mindestens einmal Aktien oder Fonds kauft oder verkauft oder einen Sparplan mit einer Sparrate von 300 Euro ausführt
Quelle: Stadtsparkasse München, ING, Trading 212(Stand: 28. Oktober 2026)
Die Tabelle zeigt: Legst Du zum Beispiel 5.000 Euro über zehn Jahre in einem ETF an, zahlst Du beim Klassik-Depot der Sparkasse München 475 Euro Gebühren. Bei einer Direktbank wie der ING fallen hingegen nur 17,40 Euro an. Beim Online-Broker wie Trading 212 hast Du gar keine Kosten.
Filialbanken bieten die Möglichkeit, das Depot komplett offline zu führen, also schriftlich oder im persönlichen Kontakt mit einem Bankmitarbeiter oder einer Bankmitarbeiterin.
Trotzdem finden wir: Du brauchst eine solche Betreuung nicht unbedingt. Mit unserer Hilfe kannst Du Dir die höheren Kosten sparen, indem Du umfassend informiert selbst investierst.
Typisch für sogenannte Neo-Broker ist, dass sie Dir nur eine symbolische oder gar keine Gebühr berechnen, wenn Du Aktien oder ETFs kaufst. Außerdem kannst Du häufig per Smartphone-App Wertpapiere kaufen und verkaufen. Der Screenshot zeigt als Beispiel die App von Trade Republic.
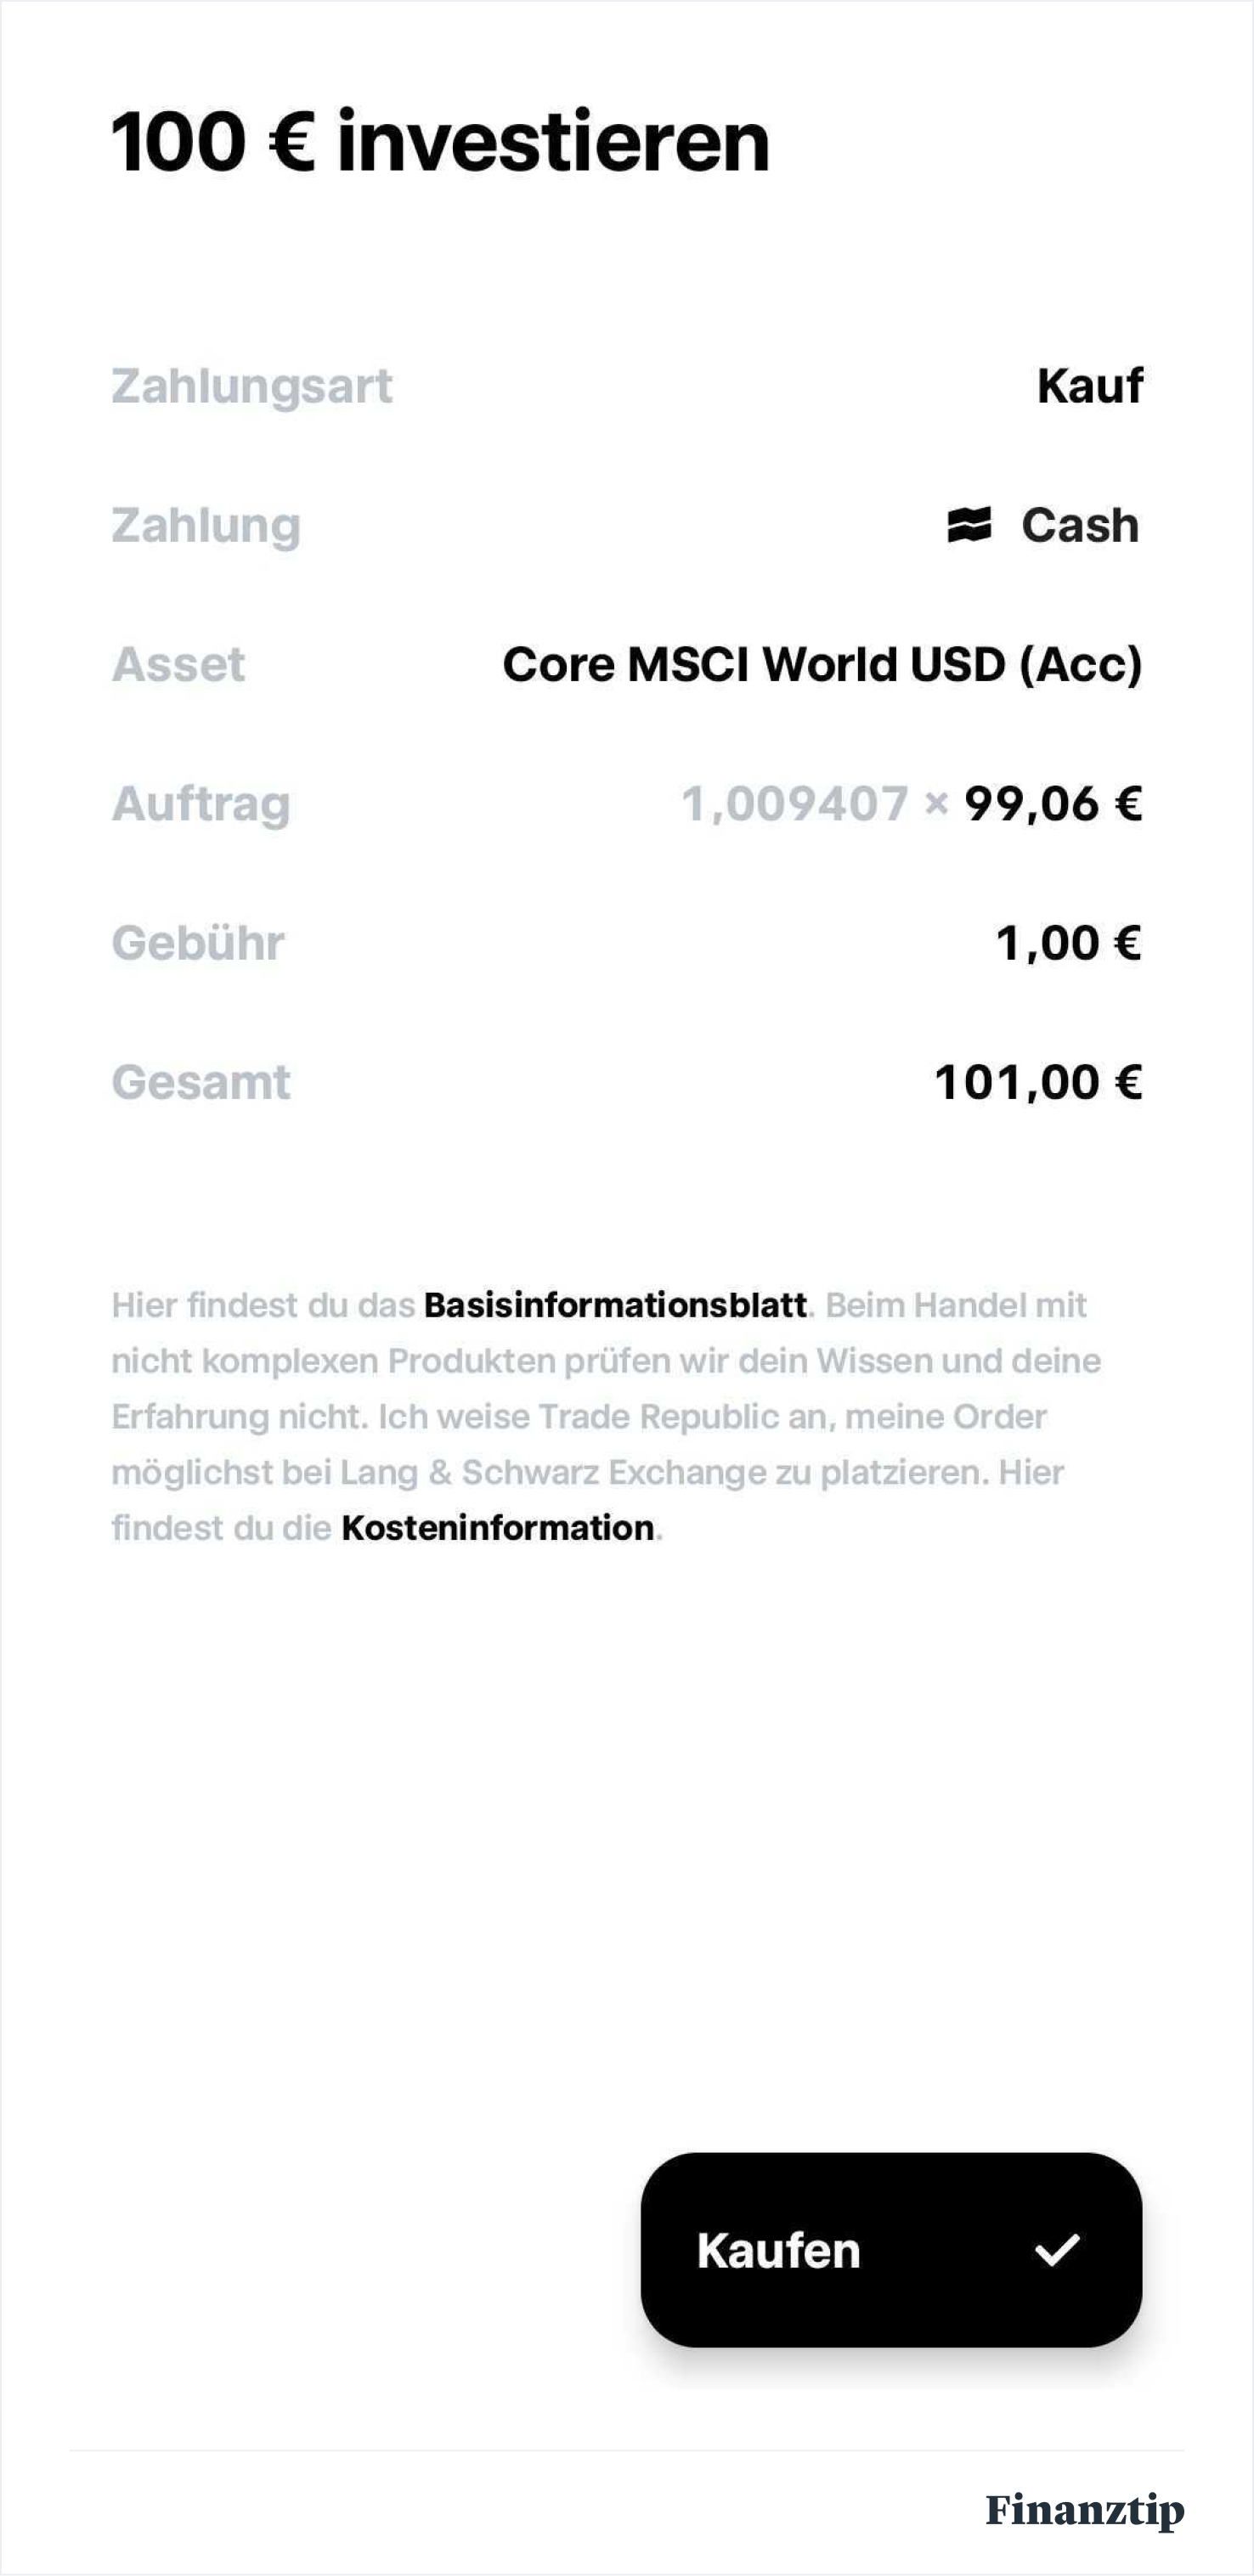
Quelle: Trade Republic (Stand: 2026)
Viele der Neo-Broker konzentrieren sich auf die Depotführung und bieten nur wenige weitere Bankgeschäfte wie ein Girokonto an. In den vergangenen Jahren haben einige Neo-Broker allerdings leistungstechnisch aufgeholt und bieten ähnlich wie ihre Bank-Konkurrenten mehrere Handelsplätze, zahlen Zinsen für Geld auf dem Verrechnungskonto oder ermöglichen Kinderdepots.
Umgekehrt lässt sich aber auch feststellen, dass etablierte Banken die Preise für ihre Depots senken. Ein Stück weit werden diese also selbst zum Neo-Broker.
Die günstigen Gebühren der Online-Broker sind unter anderem dadurch möglich, dass sie ihre Kosten gering halten. Dies führt auch dazu, dass der Kundenservice nicht immer so breit aufgestellt ist wie etwa bei einer Direktbank.
Bei den meisten Anbietern gibt es zum Beispiel keine Telefonhotline. Du kannst den Kundenservice dann nur per Mail oder Chat kontaktieren. Bei einem großen Aufkommen von Anfragen entstehen aber häufig Verzögerungen.
Bis Mitte 2026 haben die Neo-Broker auch von Rückvergütungen der Handelsplätze profitiert. Dazu hatten sie Verträge mit kleineren Börsenplätzen wie Gettex oder Lang & Schwarz. Das sind Handelsplätze, die an die Regionalbörsen in München, Hamburg beziehungsweise Düsseldorf angedockt sind. Statt vom Anleger oder der Anlegerin bekamen die Broker für ihre Dienste Geld von diesen Börsenplätzen, über die sie Deine Geschäfte abwickeln.
Solche Rückvergütungen sind mittlerweile allerdings nicht mehr erlaubt. Einige Neo-Broker haben ihre Modelle deshalb umgestellt. Scalable Capital hat zum Beispiel eine eigene Börse gegründet.
Trade Republic geht ähnlich vor: Bei der sogenannten Best-Order führt der Broker die Aufträge von Kunden in seinem Haus aus. Das funktioniert vereinfacht so: Verkaufst Du einen ETF-Anteil bei Trade Republic, den gleichzeitig ein anderer Kunde kaufen möchte, werden eure Aufträge gematcht.
Durch dieses Vorgehen sparen sich die Broker zusätzliche Zahlungen an fremde Handelsplätze und halten so ihre Kosten gering.
Die Neo-Broker haben meistens keine eigene volle Banklizenz. Sie konzentrieren sich auf die Benutzeroberfläche und leiten Deine Aufträge an eine Partnerbank weiter. Auch das Verrechnungskonto liegt in diesem Fall bei einer Partnerbank. Die Partnerbanken sind zum Beispiel
Scalable Capital hat die Depots ebenfalls lange bei der Baader Bank geführt. Seit 2025 übernimmt der Broker die Depotführung aber selbst und besitzt seit September 2025 eine Vollbanklizenz. Die Verrechnungskonten von Scalable Capital liegen bei verschiedenen Partnerbanken.
Trade Republic hat seit Ende 2023 eine Vollbanklizenz und übernimmt die Depotführung ebenfalls selbst. Die Verrechnungskonten liegen bei verschiedenen Partnerbanken.
Trading 212 hat 2024 die deutsche Bank FXFlat GmbH übernommen und in Trading 212 EU GmbH umbenannt. Eine Vollbanklizenz hat das Unternehmen nicht. Das Geld auf Verrechnungskonten liegt bei verschiedenen Partnerbanken.
Hast Du Dein Depot bei einem Broker, der mit der Baader Bank zusammen arbeitet, hängen manche Funktionen von der Baader Bank ab. Diese führt sowohl Dein Depot als auch Dein Verrechnungskonto.
Etwas komplizierter kann es bei der Baader Bank zum Beispiel mit der Steuer werden. Und zwar dann, wenn Du Depots bei mehreren Anbietern hast, die mit der Baader Bank kooperieren. Denn die Baader Bank muss für Steuerberechnungen alle diese Depots gleichzeitig betrachten. Stellst Du daher bei einem Broker einen Freistellungsauftrag ein, gilt dieser auch für Deine Depots bei anderen Baader-Brokern.
Hast Du mehrere Depots bei der Baader Bank gilt außerdem: Du erhältst Deine Jahresbescheinigung für die Steuer nicht von Deinen Brokern, sondern von der Baader Bank. Diese erstellt sie gesammelt für alle Depots, die Du dort führst. Die Bescheinigung kannst Du über das Kundenportal der Baader Bank abrufen. Die Zugangsdaten dafür hast Du bei der Depoteröffnung von Deinem Anbieter erhalten.
Ein Kritikpunkt bei der Baader Bank ist zudem, dass Ein- und Auszahlungen auf das Verrechnungskonto lange dauern. Hintergrund ist, dass es bei Verrechnungskonten anders als für Girokonten keine Pflicht für Echtzeitüberweisungen gibt. Und deshalb nimmt die Baader Bank nicht am System für Echtzeitüberweisungen teil. Seit Sommer 2026 kannst Du aber immerhin Einzahlungen in Echtzeit vornehmen. Für Auszahlungen gibt es die Option noch nicht. Auch bei einer Depotvollmacht musst Du Dich oft an die Baader Bank anstatt an Deinen Broker wenden. Mehr Dazu liest Du im folgenden Kapitel.
Finanztip empfiehlt, einer vertrauten Person eine Depotvollmacht über das Formular der Bank einzurichten. Denn mit einer selbst erstellten Vollmacht kann es zu Schwierigkeiten kommen.
Nur wenige Banken akzeptieren eine selbst erstellte Vorsorgevollmacht für Wertpapierdepots. In unserem Depot-Vergleich erkennen von 25 Depotanbietern lediglich 14 eine selbst erstellte Vollmacht an, oft nur unter strengen Bedingungen. 20 von 25 Instituten boten aber eine eigene Depotvollmacht an, die zu Lebzeiten und über den Tod hinaus gilt.
Weitere Probleme mit der selbst erstellten Vollmacht: Manche Institute verlangen eine notarielle Beglaubigung. Andere fordern, dass die Vollmacht für jede einzelne Transaktion erneut vorgelegt wird.
In der Regel füllst Du ein PDF-Formular aus und reichst es ein. Bei manchen Banken kannst Du die Vollmacht auch direkt im Online-Banking ausfüllen. Der oder die Bevollmächtigte muss sich anschließend identifizieren, zum Beispiel per Postident oder Videoident.
Sie ist vor allem sinnvoll, um sicher zu stellen, dass jemand auf das Depot zugreifen kann, wenn Du selbst dazu etwa durch einen medizinischen Notfall nicht in der Lage bist. Zum Beispiel weil Wertpapiere verkauft werden müssen, um an Geld zu kommen.
Wichtig: Die Vollmachten der Banken gelten in der Regel jederzeit – also nicht erst im Falle einer Krankheit – und meist auch über den Tod hinaus. Der Bevollmächtigte könnte theoretisch mit der Vollmacht auch ohne Deine erneute Einwilligung handeln. Und im Zweifelsfall gegen Deinen Willen.
Du kannst aber in einem zusätzlichen Dokument mit dem Bevollmächtigten Beschränkungen wie „nur im Krankheitsfall“ oder „bis zu einem bestimmten Betrag“ vereinbaren. Wenn er gegen solche Bestimmungen verstößt, hast Du dann einen Regressanspruch. Die Bank prüft solche Absprachen aber nicht.
Ja, auch Ehepartnerinnen und Ehepartner benötigen bei Einzeldepots eine Vollmacht. Durch die Heirat entsteht keine gesetzliche Vertretungsmacht für Wertpapiergeschäfte.
Von unseren Empfehlungen für Depots bieten fast alle die Möglichkeit, eine Vollmacht über ein eigenes Formular einzurichten. Nur Trade Republic und Trading 212 bieten keine Vollmacht an. Bei Scalable Capital ist nur eine Vollmacht möglich, die nach dem Todesfall gilt.
Je nach Institut bekommt die bevollmächtigte Person unterschiedlichen Zugriff. Bei der Comdirect, der Consorsbank, Flatex, dem S Broker und der ING erhält sie einen eigenen Online-Zugang zum Depot.
Bei den meisten von uns empfohlenen Neo-Brokern, die mir der Baader Bank kooperieren, ist die Vollmachterteilung besonders kompliziert. Bei Traders Place und Finanzen Invest müssen Kunden die Vollmacht direkt bei der Baader Bank einreichen. Erklärungen der bevollmächtigten Person sind dort nur wirksam, wenn sie persönlich in der Filiale abgegeben oder unterschrieben per Post eingereicht werden.
Der Smartbroker+ hat hingegen seit Herbst 2026 die Möglichkeit, eine Vollmacht digital über die App einzurichten. Der Bevollmächtigte kann sie dann auch direkt in der App ausüben.
Die Eröffnung Deines Wertpapierdepots läuft bei den von Finanztip empfohlenen Anbietern komplett online.
Starte Deinen personalisierten Finanzcoach und lass Dir einen Coachingpfad erstellen, mit dem Du Deine Finanzen Schritt für Schritt optimierst.

Als Neukunde oder -kundin kommst Du allerdings um einen Identitätsnachweis nicht herum. Das geht mittlerweile oft per Videoident-Verfahren, also ein kurzes Videotelefonat per Smartphone, Tablet oder Laptop. Die meisten Banken bieten alternativ das Postident-Verfahren an. Sobald der Depotanbieter die Eröffnung bestätigt hat, kannst Du Geld auf Dein Verrechnungskonto einzahlen und mit dem Investieren loslegen. Wie Du Schritt für Schritt vorgehst, liest Du in unserem Ratgeber zur Eröffnung von Depots.
Die meisten Banken bieten einen Umzugsservice oder auch Depotwechselservice an. Hast Du bereits ein Depot und möchtest mit den Wertpapieren dort zu Deinem neuen Depot wechseln, geht das also relativ leicht.
Prüfe vorher, ob man die Wertpapiere auch beim neuen Depotanbieter handeln kann – andernfalls wäre ein Übertrag weder möglich noch sinnvoll.
Wenn gewünscht, kannst Du das alte Depot schließen lassen. Der Depotwechsel ist kostenlos. Allerdings dürfen die Anbieter die Kosten von Dritten, wie etwa Verwahrstellen, an Dich weiterreichen.
Wichtig: Ein Depotwechsel kann mehrere Wochen dauern. In der Zeit kannst Du teilweise nicht auf Deine Wertpapiere zugreifen. Du solltest daher keine Wertpapiere übertragen, die Du in naher Zukunft verkaufen willst.
Wie Du beim Depotübertrag Schritt für Schritt vorgehst und was Du bei Problemen machen kannst, erklären wir Dir im Ratgeber zum Depotwechsel.
Deine Bank oder Dein Broker meldet sich in der Regel per E-Mail, sobald das neue Depot eingerichtet ist. Du kannst dann mit einer normalen Überweisung Geld von Deinem Girokonto auf das Verrechnungskonto übertragen.
Bei Direktbanken entfällt dieser Schritt eventuell, wenn es sich um ein und dasselbe Konto handelt. Und schon kann es losgehen – Du kannst einen Sparplan anlegen oder ETF-Anteile kaufen. Der nachfolgende Screenshot zeigt Dir die Kaufmaske bei unserer Depotempfehlung ING.
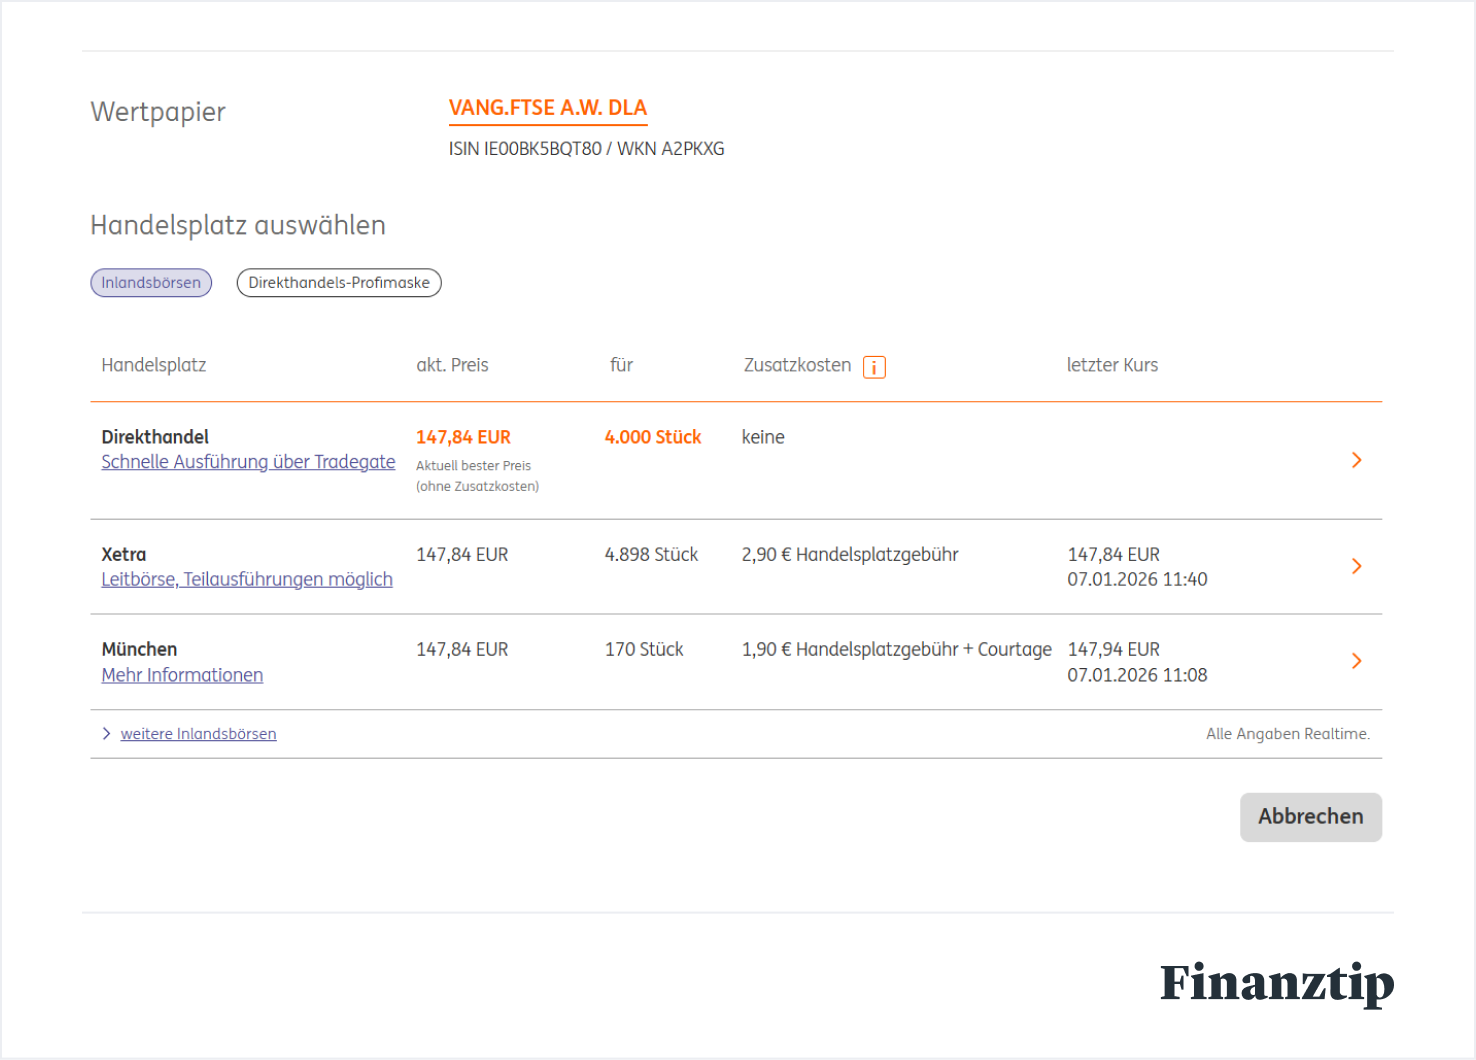
Quelle: ING (Stand: 2026)
Schau Dir vor einem Kauf am besten unsere ETF-Empfehlungen an. Wie Du genau vorgehst, um ETFs tatsächlich zu erwerben, haben wir Dir im Detail im Ratgeber Aktien kaufen zusammengestellt.
Verwirrt von der riesigen ETF-Auswahl? Unser ETF-Finder hilft Dir dabei, einen geeigneten, günstigen und von uns empfohlenen Fonds für Dein Depot zu finden.
Wertpapiere bleiben in Deinem Eigentum, sie werden von der Depotbank lediglich verwahrt. Sollte diese Insolvenz anmelden, hast Du einen Anspruch darauf, die Wertpapiere herausgegeben zu bekommen – sie fallen nicht in die Insolvenzmasse. Du könntest dann die Wertpapiere auf ein anderes Depot übertragen.
Die Wertentwicklung Deiner ETFs oder Aktien ist dagegen nicht abgesichert. Es gibt keine Garantie, dass Du in der Zukunft zu einem bestimmten Zeitpunkt eine Summe X herausbekommen wirst. Deshalb ist es wichtig, dass Du das Risiko ausbalancierst und einen langfristigen Gesamtplan für Deine Geldanlage machst.
Für das Geld auf Deinem Verrechnungskonto gilt die gesetzliche Einlagensicherung, normalerweise 100.000 Euro pro Person und Bank. Entscheidend ist dabei die Bank, bei der das Geld wirklich liegt. Das ist nicht immer der Depotanbieter.
Hast Du also zum Beispiel mehrere Depots bei Anbietern, die mit der Baader Bank kooperieren, gilt die Grenze von 100.000 Euro für die Verrechnungskonten insgesamt. Bei den von uns empfohlenen Depotanbietern liegt das Verrechnungskonto in der Regel bei einer Bank, die die Finanztip-Stabilitätskriterien erfüllt. Drei Ausnahmen gibt es jedoch:
Frankreich empfehlen wir aufgrund der etwas schlechteren Bonität nicht für die Geldanlage. Nach unserer Einschätzung ist das Geld in Frankreich bei einer schweren Finanzkrise nicht sicher genug.
Hast Du Dein Depot bei einer der drei Banken, solltest Du daher keine hohen Beträge auf dem Verrechnungskonto parken.
Bei unserem Depot-Vergleich 2026 haben wir uns eine Vielzahl von Online-Depots und Broker angeschaut. Dazu haben wir sowohl die Kosten als auch den Leistungsumfang betrachtet. Im Folgenden erfährst Du, wie wir genau vorgegangen sind.
Wir haben unsere Untersuchung zu Wertpapierdepots im Herbst 2026 in einem mehrstufigen Verfahren durchgeführt und aktualisieren die Daten monatlich. Das letzte Update haben wir Anfang November 2026 durchgeführt. Eine erste Grundgesamtheit haben wir über eine Google-Recherche ermittelt und nach den Keywords „Onlinebroker“ und „Wertpapierdepot“ und „ETF kaufen“ gesucht. Jeweils die ersten fünf Google-Ergebnisseiten haben wir berücksichtigt.
Außerdem berücksichtigten wir auch alle Anbieter, die Teil unserer letzten Untersuchung waren. Diese ergänzten wir um Anbieter, die uns aus der Fachpresse und unserer Marktbeobachtung als passende Kandidaten bekannt waren.
45 Anbieter konnten wir identifizieren, die für Privatanlegerinnen und -anleger geeignet sowie deutschlandweit online abschließbar sind. Aus dem Sparkassen- und Genossenschaftssektor untersuchten wir die überregionalen, gemeinschaftlichen Angebote S Broker und Genobroker. Depots mit einer Benutzeroberfläche für professionelle Vieltrader ließen wir außen vor. Wir berücksichtigten weiter in unserer Untersuchung diejenigen Anbieter, bei denen
27 dieser Anbieter erfüllten im Herbst 2026 diese Bedingungen. Den 27 Anbietern sendeten wir einen Fragebogen mit Fragen zu Leistungs- und Kostenmerkmalen der Depots zu. 25 Anbieter sendeten uns den vollständig ausgefüllten Fragebogen zurück.
Wir checkten die Antworten zu den 25 Depots zunächst auf Plausibilität, ergänzten eigene Recherchen und analysierten sie dann in den Kategorien Kosten und Leistung.
In beiden Kategorien gab es verschiedene Unterkategorien. Innerhalb dieser Unterkategorien gibt es jeweils zwischen ein und sieben Einzelthemen, die wir bewertet und unterschiedlich gewichtet haben.
Aus den so erzielten Punktwerten setzt sich der gesamte Score eines Depots in einer Kategorie zusammen. Der Mittelwert des Scores der beiden Kategorien ergibt den Score für Preis-Leistung.
Die Anbieter mit den niedrigsten Gebühren haben wir ermittelt, indem wir die Unterkategorien Laufende Kosten (Gewichtung 20 Prozent), Einmalanlage ETF Kosten (35 Prozent), ETF-Sparpläne Kosten (40 Prozent) und Kostentransparenz (5 Prozent) bewertet haben.
Dabei haben wir die regulären Gebühren für Sparpläne und Einzelkäufe betrachtet, allerdings am jeweils günstigsten verfügbaren Handelsplatz. Damit ist sichergestellt, dass Nutzer auch unabhängig von Aktionsangeboten zu niedrigen oder gar keinen Gebühren ETF-Anteile kaufen können.
Berücksichtigt haben wir außerdem, ob sich die von uns empfohlenen Aktien- und Geldmarkt-ETFs zu günstigen Konditionen handeln und besparen lassen. Außerdem haben wir einen Blick darauf geworfen, wie transparent die Anbieter die Kosten beim Kauf- und Verkauf von Wertpapieren darstellen.
Leistung: Hier haben wir die Unterkategorien Finanztip-ETFs (Gewichtung 15 Prozent), Sparplan (20 Prozent), Einmalanlage (10 Prozent), Steuern (10 Prozent), Spezielle Depots (5 Prozent), Kontaktmöglichkeiten (15 Prozent), Sicherheit (5 Prozent), Verrechnungskonto (5 Prozent) und Vollmachten (15 Prozent). In der Unterkategorie Finanztip-ETFs haben wir bewertet, wie viele der von uns empfohlenen Alle-Länder-Aktien- und Geldmarkt-ETF handelbar oder als Sparplan besparbar sind. In den anderen Kategorien haben wir Punkte für vorhandene Funktionen vergeben, die die Geldanlage mit einem Depot für Anlegerinnen und Anleger erleichtern.
Die Qualität des Service der Anbieter haben wir nicht genauer bewertet. Jeder Sparer hat andere Präferenzen und die konkrete Bearbeitung durch den Support ist oft vom Einzelfall abhängig. Allerdings haben wir geprüft, auf welchem Weg sich der Kundenservice kontaktieren lässt.
Wir empfehlen alle Depots, die in unserer Untersuchung mindestens 75 Prozent im Preis-Leistung-Score erreicht haben. So stellen wir sicher, dass mit den leistungsstarken Depots auch eine günstige Geldanlange möglich ist.
Die folgenden Tabellen zeigen, wie die von uns empfohlenen Depots in den Haupt- und Unterkategorien abgeschnitten haben. Für jede Hauptkategorie haben wir bis zu 100 Punkte vergeben. Im Tabellenkopf findet sich jeweils die Gewichtung der Unterkategorien für die Berechnung der Punkte der Hauptkategorie. Die Gesamtpunktzahl haben wir dann in unsere Finanztip-Bewertung zwischen null und zehn Punkten umgewandelt.
| Depot | Gesamt | laufende Kosten | Einmalanlage ETF-Kosten (30 %) | ETF-Sparpläne Kosten | Kostentransparenz |
|---|---|---|---|---|---|
| Comdirect Pure | 93 % | 100 % | 79 % | 100 % | 100 % |
| Consorsbank | 71 % | 100 % | 16 % | 100 % | 100 % |
| Finanzen Invest | 96 % | 100 % | 95 % | 100 % | 60 % |
| Flatex | 76 % | 100 % | 30 % | 100 % | 100 % |
| ING | 72 % | 100 % | 21 % | 100 % | 100 % |
| S Broker | 93 % | 100 % | 79 % | 100 % | 100 % |
| Scalable Capital | 93 % | 100 % | 79 % | 100 % | 100 % |
| Smartbroker+ | 98 % | 100 % | 95 % | 100 % | 100 % |
| Trade Republic | 93 % | 100 % | 79 % | 100 % | 100 % |
| Trading 212 | 100 % | 100 % | 100 % | 100 % | 100 % |
| Traders Place | 98 % | 100 % | 95 % | 100 % | 100 % |
Quelle: Finanztip-Auswertung (Stand: November 2026)
| Anbieter | Gesamt | Finanztip-ETFs | Sparplan | Einmalanlage | Steuern | spezielle Depots | Kontaktmöglichkeiten | Sicherheit | Verrechnungskonto | Vollmachten |
|---|---|---|---|---|---|---|---|---|---|---|
| Comdirect Pure | 70 % | 98 % | 75 % | 28 % | 20 % | 25 % | 82 % | 100 % | 48 % | 100 % |
| Consorsbank | 84 % | 84 % | 75 % | 100 % | 60 % | 75 % | 100 % | 100 % | 30 % | 100 % |
| Finanzen.net zero | 58 % | 96 % | 60 % | 64 % | 60 % | 25 % | 52 % | 100 % | 20 % | 29 % |
| Flatex | 74 % | 100 % | 70 % | 70 % | 60 % | 75 % | 100 % | 0 % | 30 % | 80 % |
| ING | 82 % | 84 % | 75 % | 70 % | 60 % | 75 % | 100 % | 100 % | 53 % | 100 % |
| S Broker | 79 % | 100 % | 75 % | 70 % | 60 % | 75 % | 100 % | 100 % | 57 % | 60 % |
| Scalable Capital | 70 % | 100 % | 75 % | 58 % | 60 % | 25 % | 100 % | 100 % | 30 % | 36 % |
| Smartbroker+ | 74 % | 100 % | 75 % | 70 % | 20 % | 25 % | 100 % | 100 % | 85 % | 60 % |
| Trade Republic | 62 % | 100 % | 60 % | 88 % | 60 % | 25 % | 80 % | 100 % | 30 % | 0 % |
| Trading 212 | 56 % | 98 % | 55 % | 100 % | 60 % | 0 % | 52 % | 100 % | 30 % | 0 % |
| Traders Place | 75 % | 100 % | 80 % | 70 % | 60 % | 75 % | 94 % | 100 % | 85 % | 29 % |
Quelle: Finanztip-Auswertung (Stand: November 2026)
Für das Depot von N26 haben wir den Test ausgesetzt. Der Grund dafür ist, dass die Finanzaufsicht Bafin Maßnahmen gegen den Anbieter angeordnet hat.
In der folgenden Tabelle siehst Du, wie die von uns nicht empfohlenen Depots in den beiden Kategorien Kosten und Leistung abgeschnitten haben.
| Depot | Kosten | Leistung |
|---|---|---|
| Tradegate Direct | 97 % | 49 % |
| justtrade | 93 % | 33 % |
| N26 | 89 % | 60 % |
| Merkur | 67 % | 76 % |
| Postbank | 65 % | 56 % |
| Genobroker | 52 % | 72 % |
| BBBank | 50 % | 73 % |
| DKB | 44 % | 63 % |
| 1822direkt | 39 % | 67 % |
| Targobank | 39 % | 76 % |
| Hypovereinsbank | 38 % | 66 % |
| Comdirect | 35 % | 88 % |
| Commerzbank | 21 % | 67 % |
Quelle: Finanztip-Auswertung (Stand: November 2026)
Einige bekannte Depots waren nicht Teil unserer Untersuchung, da sie unsere grundlegenden Kriterien vom Anfang dieses Kapitels nicht erfüllen. Die folgende Tabelle zeigt jeweils, welches der grundlegenden Kriterien die Anbieter nicht erfüllt haben.
| Anbieter | Ausschlussgrad |
|---|---|
| Bison | Kriterium 4 |
| Bux Plus | Kriterium 5 |
| BW Bank | Kriterium 2 |
| Cap Trader Depot | Kriterium 5 |
| Deutsche Bank | Kriterium 1 |
| Etoro | Kriterium 5 |
| Fidelity | Kriterium 3 |
| Freedom24 | Kriterium 4 |
| GLS Bank | Kriterium 5 |
| Interactive Brokers | Kriterium 4 |
| Libertex | Kriterium 5 |
| Lynx | Kriterium 4 |
| Maxblue (Deutsche Bank) | Kriterium 4 |
| Plus500 | Kriterium 5 |
| Promisioo (Interactive Brokers) | Kriterium 5 |
| Revolut | Kriterium 5 |
| Santander | Kriterium 1 |
* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Erfahre alles Wichtige zum Altersvorsorgedepot
Als Leser von “Finanzen ganz einfach” erhältst Du hier exklusiv und aktualisiert alle Infos zum Altersvorsorgedepot.