Wie viel Vermögen musst Du aufbauen?
Starten wir heute mal mit dieser Frage – und schauen mit einem Beispiel auch darauf, wie sich ein Börsencrash im Alter darauf auswirkt (alle Angaben gerundet):
- Du hast eine Rentenlücke von 1.700 € netto pro Monat für Dich berechnet. So viel Geld müsste zu Rentenbeginn aus Deinem Vermögen kommen
- Diese Zahl ergibt sich zum Beispiel, wenn Du heute 30 bist, 50.000 € brutto (2.700 € netto/Monat) im Jahr verdienst und im Ruhestand ab 67 von 80 % Deines Nettos leben willst
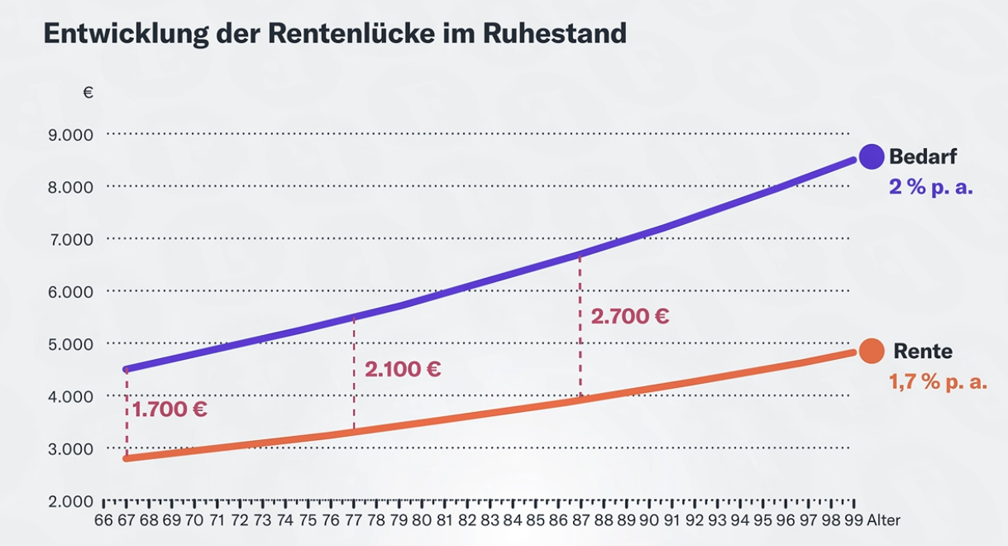
- Heute wären das 2.150 € netto, in 37 Jahren durch die Inflation (bei 2 % p. a.) aber schon 4.500 € netto
- Die müssen nicht komplett aus Deinem Vermögen kommen: Es gibt ja noch die gesetzliche Rente. Rechnen wir mit Rentenerhöhungen von 1,7 % p. a., könntest Du mit 67 ca. 2.800 € Nettorente erwarten – bleiben noch 1.700 € netto, die Du selbst decken musst
- Wichtig: Diese Lücke wird im Ruhestand immer größer. Denn wir rechnen vorsichtshalber damit, dass die Preise auch dann stärker steigen als die gesetzliche Rente (z. B. 2 vs. 1,7 % p. a.). Mit 77 würde sie z. B. schon bei 2.100, mit 87 bei 2.700 € liegen:
Mit den 1.700 € kannst Du jetzt in unserem Rechner loslegen: Wie viel Vermögen brauchst Du, um Dir diese Netto-Monatsentnahme langfristig leisten zu können? Dafür kannst Du im Rechner ein paar Annahmen treffen:
- Rechnen wir zur Sicherheit damit, dass Du 100 Jahre alt wirst
- Dein Vermögen besteht aus 80 % Aktien-ETFs und 20 % Tagesgeld
- Fürs Depot wählen wir vorsichtige 6 % Rendite p. a., fürs Tagesgeld rechnen wir generell mit 2 % p. a. Als Inflation erwarten wir 2 % p. a.
- Wichtig für die Steuer: Wie hoch ist der Anteil der Erträge an Deinem Vermögen? Wir rechnen hier mit 68 %. Das ist in unserem Beispiel realistisch, weil Du schon mit 30 Jahren gestartet bist
Hier das Ergebnis:
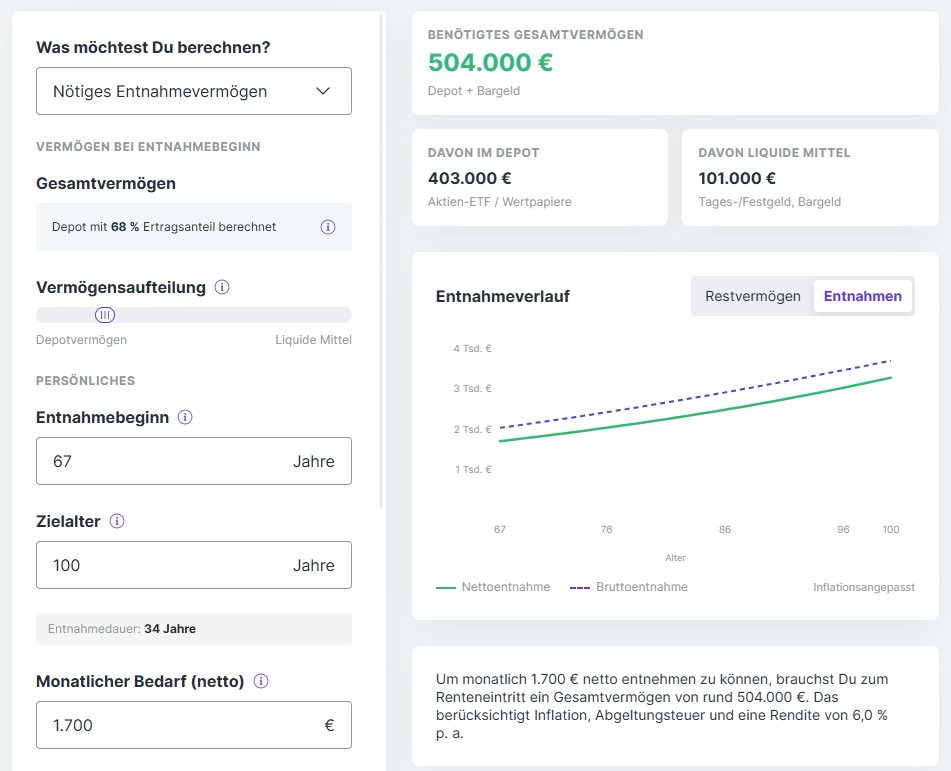
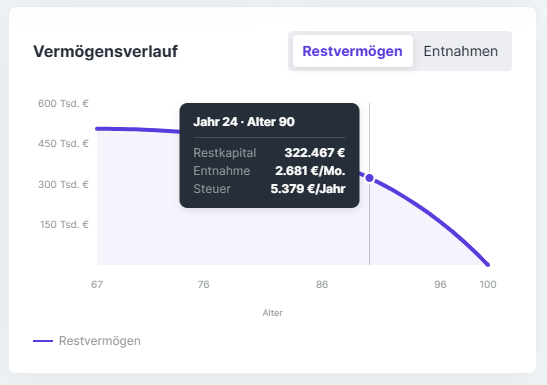
Du brauchst also 504.000 € Vermögen (brutto), damit Dein Geld reicht, bis Du 100 wirst. Wie sich Dein Vermögen entwickelt, zeigt Dir die Grafik unter „Restvermögen“.
Fährst Du über die Kurve, siehst Du konkret wie viel brutto in jedem Alter übrig ist. Solltest Du mit 90 versterben, würden z. B. 320.000 € als Erbe bleiben:
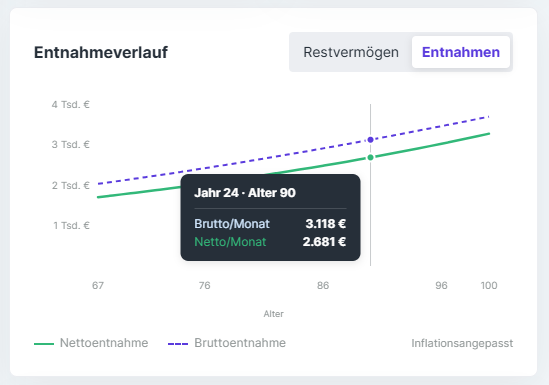
Klickst Du auf „Entnahmen“, siehst Du wie viel Du Jahr für Jahr entnehmen kannst bzw. musst, um Deine immer größer werdende Rentenlücke zu schließen – brutto und netto.
Ist 500.000 € anzusparen überhaupt realistisch?
Die Summe klingt riesig, aber Du hast 37 Jahre Zeit dafür. Ganz genau zeigt Dir das unser Sparplanrechner. Er verrät, welche Sparrate dafür nötig ist. Gehen wir zur Vereinfachung mal davon aus, dass Du die halbe Million komplett im Depot ansparst:
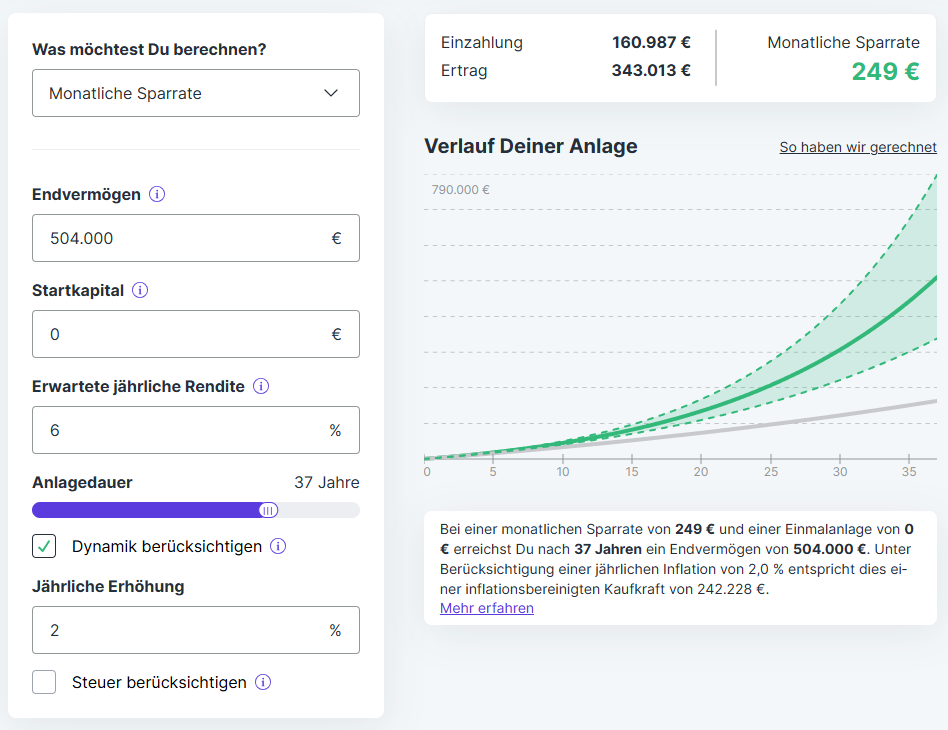
Du siehst: Bei üblichen Annahmen von 6 % p. a. Rendite und jährlicher Anpassung der Rate von 2 % (so stark steigt hoffentlich im Schnitt Dein Gehalt), musst Du anfangs ca. 250 €/Monat sparen. Das sind weniger als 10 % von Deinem Netto, also bestimmt gut machbar für Dich. Die Steuer musst Du nicht anhaken. Denn der Ruhestandsrechner zeigt ja den Bruttowert und berechnet selbst die Steuer.
Crash-Szenarien: Wann 500.000 € doch nicht reichen
Der Haken an alldem: Noch gehen wir hier von einer idealen Anlegerwelt aus, in der Du Jahr für Jahr immer schön Deine 6 % p. a. einsackst, auch in der Entnahmephase. Das ist aber unrealistisch: Die 6 % p. a. sind ein erwarteter Durchschnitt über viele Jahre. Tatsächlich gibt es aber Schwankungen und auch mal längere Krisen.
Das kann große Auswirkungen auf Deine Entnahme haben. Denn im Ruhestand trifft Dich ein Crash härter: Du kannst ihn nicht mehr einfach aussitzen und warten, bis die Verluste wieder aufgeholt sind. Außerdem entnimmst Du bereits – und musst nach einem Kursrutsch für die gleiche Monatsentnahme plötzlich mehr Anteile verkaufen. Dein Depot schmilzt also schneller als ohne Crash.
Crash zu Entnahmebeginn: Du brauchst 300.000 € mehr
Besonders hart trifft Dich ein Crash zu Beginn der Entnahme. Dann steckt besonders viel Geld in Deinem Depot, das er vernichtet. Dieses „Renditereihenfolgerisiko“ kannst Du mit unserem Ruhestandsrechner simulieren – um Dich dann dagegen abzusichern.
Nehmen wir wieder unser Beispiel und klicken im Rechner auf „Crash zu Beginn.“ Sofort siehst Du in der Kurve, wie Dein Gesamtvermögen mit Ende 60 kräftig absackt – und Mitte der 70er direkt nochmal:
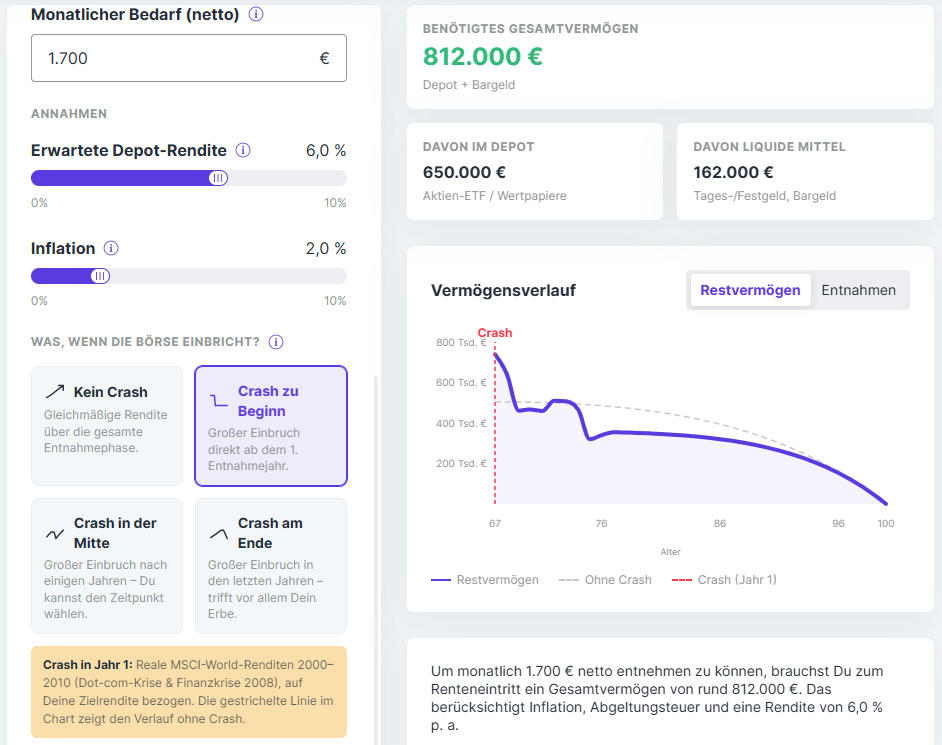
Dahinter verbirgt sich ein echtes Szenario: historische Renditen der 2000er Jahre mit Dotcom-Blase und Finanzkrise. Wir tun also so, als würden die 2000er Börsenjahre wieder passieren, wenn Du zwischen 67 und 77 bist. Im Nachgang geht unser Rechner dann von besseren Jahresrenditen aus – sodass Du von 67 bis 100 im Schnitt bei 6 % p. a. liegst.
Ganz oben zeigt Dir unser Rechner die schmerzhafte Wahrheit zu diesem bitteren Szenario: Du bräuchtest mit 67 über 800.000 € im Vermögen, damit Dein Geld trotz Crash bis 100 reicht. 300.000 € mehr als unter Laborbedingungen ganz ohne Einbruch.
So viel musst Du für diesen Worst Case sparen
Dieses Risiko zu kennen, ist wichtig. Nur so kannst Du Dich davor schützen – indem Du beim Ansparen mehr investierst. Zur Erinnerung: Für die 500.000 € musstest Du mit 250 € Monatsrate starten. Bei 800.000 € sind es schon 400 €:
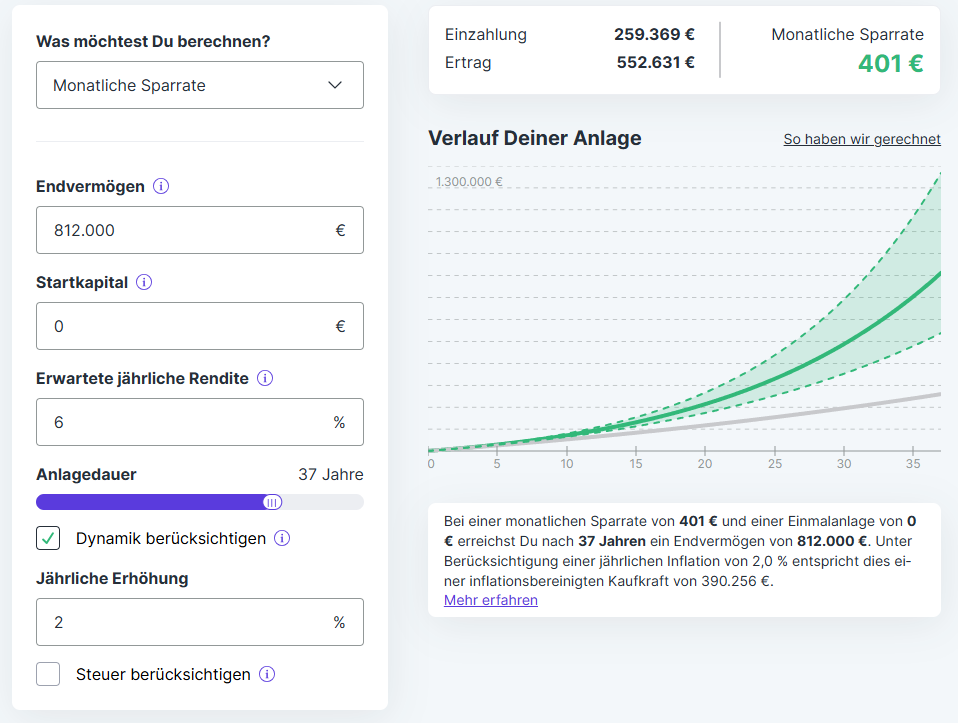
Klingt schon schwieriger zu schaffen. Bei 2.700 € netto sind das aber ca. 15 %. Also genau unsere Daumenregel, wieviel Du monatlich in ETFs stecken solltest, wenn Du grob mit 30 loslegst. Mehr dazu liest Du in unserem ePaper zur Altersvorsorge (PDF).
Stress Dich aber nicht: Wenn Du nicht sofort 15 % schaffst, ist es auch okay. Versuch einfach, mit der Zeit Deine Sparquote immer weiter zu erhöhen.
Unsere Empfehlungen
Hast Du noch gar nicht angefangen, eröffne also am besten jetzt gleich Dein erstes Depot – z. B. bei
Traders Place* als Preis-Leistungs-Sieger oder
Comdirect* als Leistungssieger in unserem Depotvergleich.
Den passenden Aktien-ETF zum Depot kannst Du mit unserem ETF-Finder raussuchen. Besonders breit streust Du mit dem SPDR ACWI IMI (IE00B3YLTY66) oder Vanguard FTSE All-World (
IE00BK5BQT80*).
Späterer Crash
Wie viel weniger dramatisch sich ein Crash erst zur Mitte oder gar am Ende Deiner Entnahmephase auswirkt, zeigt Dir Saidi in diesem YouTube-Video.
Ansonsten probier unseren neuen Ruhestandsrechner einfach mal selbst aus und spiel mit seinen Funktionen herum.
Willst Du allgemein wissen, wie Du Dein Depot im Alter richtig managst, dann schau doch mal in Hermanns Academy-Kurs für Finanztip-Unterstützer.