Die Zinsen für Immobilienkredite kennen aktuell nur eine Richtung: nach oben. Bei der Interhyp, einem großen Vermittler für Baufinanzierungen, lagen die Angebote bei zehn Jahren Zinsbindung in den letzten 15 Jahren nie höher als aktuell mit 4,29 % p. a.
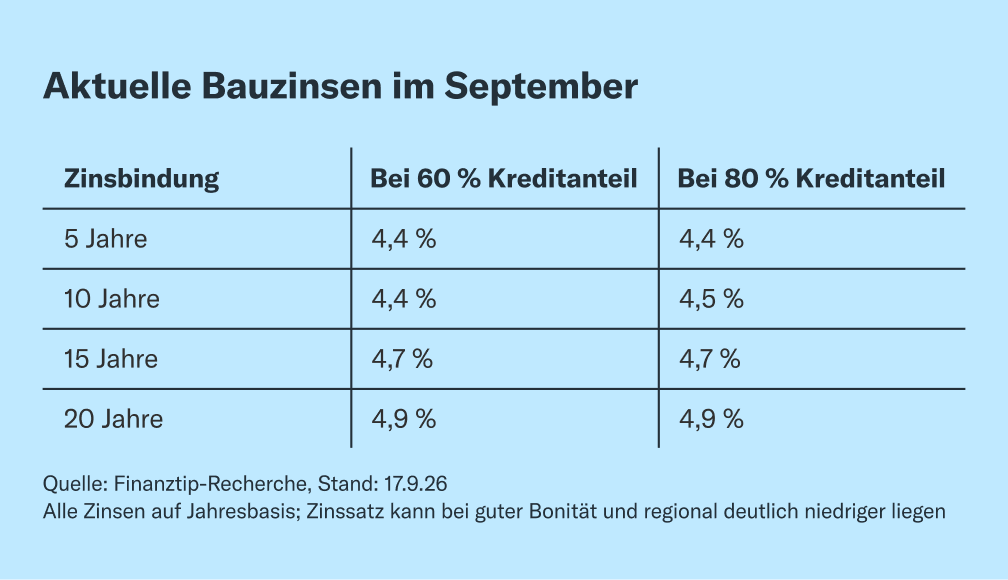
Generell musst Du gerade mit deutlich über 4 % pro Jahr rechnen, zeigen Finanztip-Recherchen. Bei längerer Zinsbindung ab 15 Jahren geht’s sogar schon in Richtung 5 %:
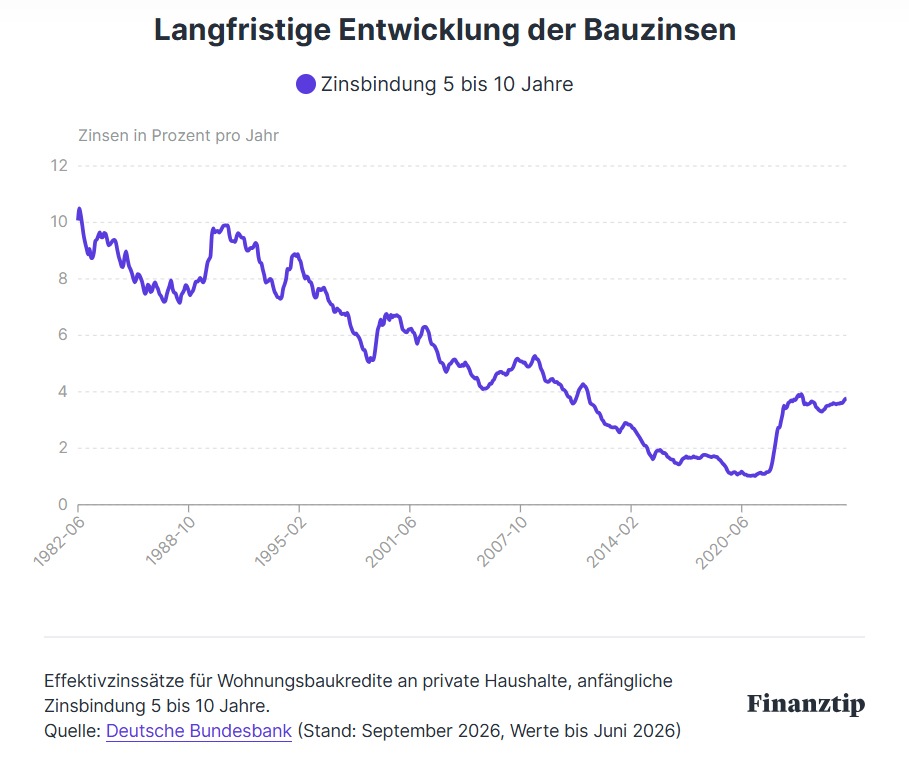
Das kann, vor allem in Regionen mit gleichzeitig hohen Kaufpreisen, den einen oder anderen Traum von den eigenen vier Wänden erstmal in weitere Ferne rücken. Aber: Es gab sogar noch deutlich höhere Bauzinsen, z. B. in den 80er und 90ern.
Nur was, wenn Du nicht mehr zurückkannst?
Besonders hart trifft Dich der Zinsanstieg, falls Deine Immobilie längst kein Traum mehr, sondern schon gekauft ist – und die Zinsbindung Deiner Erstfinanzierung bald ausläuft. In vielen Fällen wird der Zinssatz für Deine Anschlussfinanzierung dann deutlich höher sein als bisher. Hast Du für sowas keinen Puffer gelassen, hast Du jetzt ein Problem.
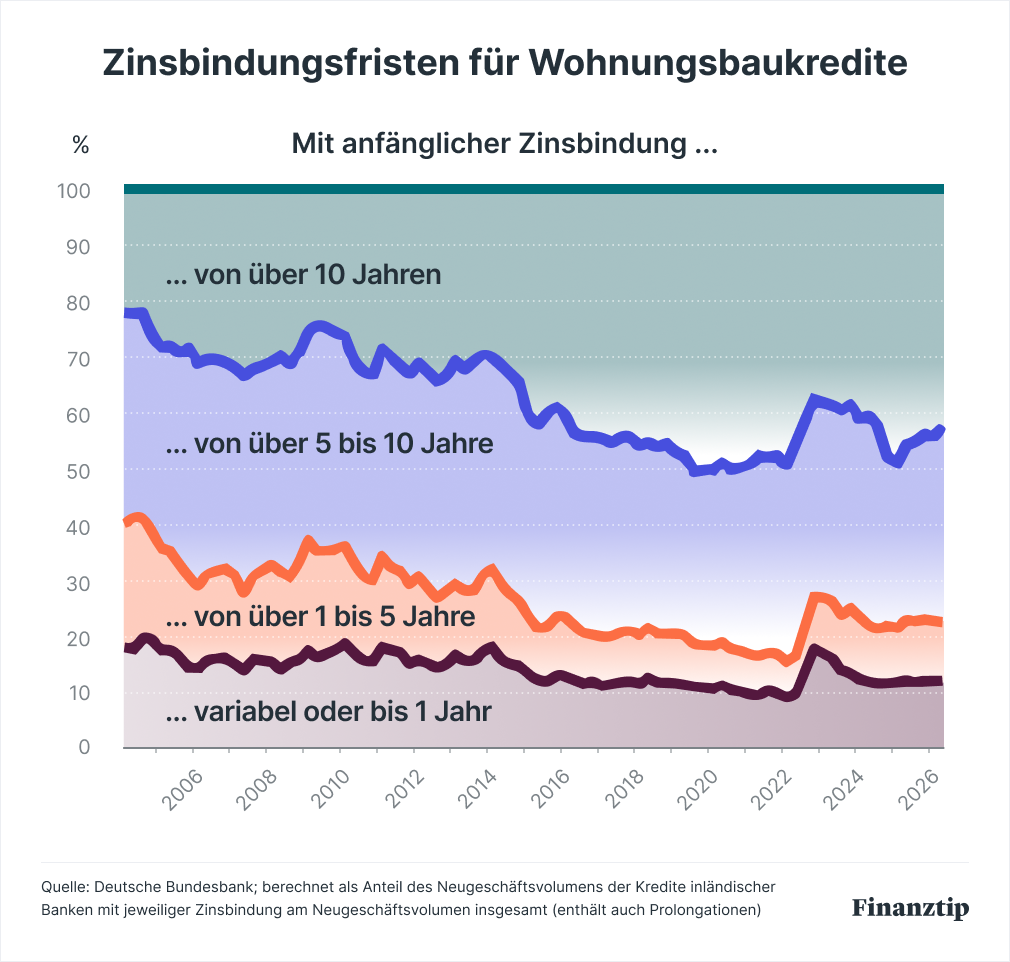
Denn: Wenn Du wie so viele Menschen in der Niedrigzinsphase, also etwa seit Mitte der 2010er, losgelegt hast, konntest Du zu ca. 1,5 bis 2 % p. a. finanzieren. Auch in dieser Zeit hat ein großer Teil der neuen Baukredite an Privathaushalte Zinsbindungen von etwa zehn Jahren enthalten, die also jetzt oder demnächst enden.
Was das für Deine Anschlussfinanzierung bedeutet
Deutlich über 4 % statt 1,5 bis 2 % p. a. – das ist mal eben ein doppelt, wenn nicht sogar dreimal so hoher Zinssatz wie bisher. Deshalb fragst Du Dich sicher, was das jetzt für Deine weitere Finanzierung bedeutet: Kannst Du sie Dir noch leisten? Musst Du bis in die Rente hinein den Kredit abstottern? Wir zeigen Dir, wie Du die Lage meisterst.
Ein Beispiel: Sagen wir, Du hast 2017 mit 33 Jahren ein Darlehen über 300.000 € mit zehnjähriger Zinsbindung aufgenommen. Bisher hast Du mit einem Zinssatz von 1,5 % p. a. und einer anfänglichen Tilgung von 3 % p. a. eine Monatsrate von 1.125 € an die Bank gezahlt. Dann liegt Deine Restschuld nach den zehn Jahren bei ca. 200.000 €.
Könntest Du diese Summe mit Deiner Rate zum gleichen Zins weiterfinanzieren, wärst Du nach weiteren 17 Jahren schuldenfrei – also mit 60, entspannt vor Rentenbeginn. So sollte es im Idealfall sein. Das geht aber nicht so einfach: Durch den Zinsanstieg musst Du eher 4,2 % p. a. zahlen. Damit hast Du jetzt zwei Optionen:
Länger abstottern oder Rate erhöhen
Variante 1: Gleiche Rate, längere Laufzeit
Rechnerisch funktioniert die Finanzierung mit 4,2 % zwar auch mit Deiner bisherigen Rate. Deine Laufzeit verlängert sich dann aber um ca. sechs Jahre, weil Du weniger tilgst: Deine Immobilie wäre also erst nach 23 statt 17 Jahren bzw. im Alter von 66 statt 60 abbezahlt – also nur knapp vor Rentenbeginn, sofern Du den regulär mit 67 planst. Das ist gerade noch okay.
Unser Tipp: Achte drauf, dass die Tilgung bei der Anschlussfinanzierung bei mind. 2 % p. a. liegt. So zieht sich die Rückzahlung nicht zu stark in die Länge. Du kannst den Tilgungssatz mit dieser Formel berechnen:
Monatsrate × 12 ÷ Restschuld × 100 – neuer Zinssatz = anfänglicher Tilgungssatz
In unserem Beispiel (1.125 € Rate, 200.000 € Restschuld, 4,2 % Jahreszins) wäre das eine anfängliche Tilgung von 2,55 %. Passt also. Trotzdem: Ganz ideal ist es hier nicht, wenn Du erst kurz vor der Rente schuldenfrei bist. Plan besser einen Puffer ein. Das geht so:
Variante 2: Rate erhöhen
Willst Du vermeiden, sogar noch in der Rente letzte Raten abstottern zu müssen, musst Du Deine Rate erhöhen. In unserem Beispiel wären ca. 250 €/Monat zusätzlich nötig – insgesamt also 1.370 € – wenn Du zum ursprünglich geplanten Zeitpunkt mit 60 schuldenfrei sein willst. Die 250 € extra musst Du Dir natürlich erstmal leisten können.
Unser Tipp: Bevor Du dafür gleich Dein Freizeitbudget einschränkst, schau zuerst, ob Du woanders sparen kannst – z. B. durch Vertragswechsel bei Strom, Gas, Internet, Mobilfunk oder Versicherungen. Von so mancher unnötiger Police kannst Du Dich sogar ganz trennen. Im besten Fall gelingt Dir auch eine Gehaltserhöhung.
Das Wichtigste: Kümmer Dich früh genug
Besonders wichtig ist aber, dass Du bei der Anschlussfinanzierung die bestmöglichen Konditionen rausholst. Und zwar so: