Altersvorsorge ab 50: Mit „Finanzen ab 50“ den Ruhestand planen
Reicht Dein Geld im Ruhestand? Hermann zeigt Dir in einfachen Schritten, wie Du Deine Altersvorsorge prüfen und die nächsten Schritte planen kannst.

Reicht Dein Geld im Ruhestand? Hermann zeigt Dir in einfachen Schritten, wie Du Deine Altersvorsorge prüfen und die nächsten Schritte planen kannst.

Mit 50 ändern sich viele Dinge: Die Kinder stehen vielleicht bald auf eigenen Füßen, der Immobilienkredit nähert sich dem Ende und das Einkommen ist oft höher als früher. Gleichzeitig rückt langsam, aber sicher der Ruhestand näher und damit die Frage, ob das Geld dafür reichen wird.
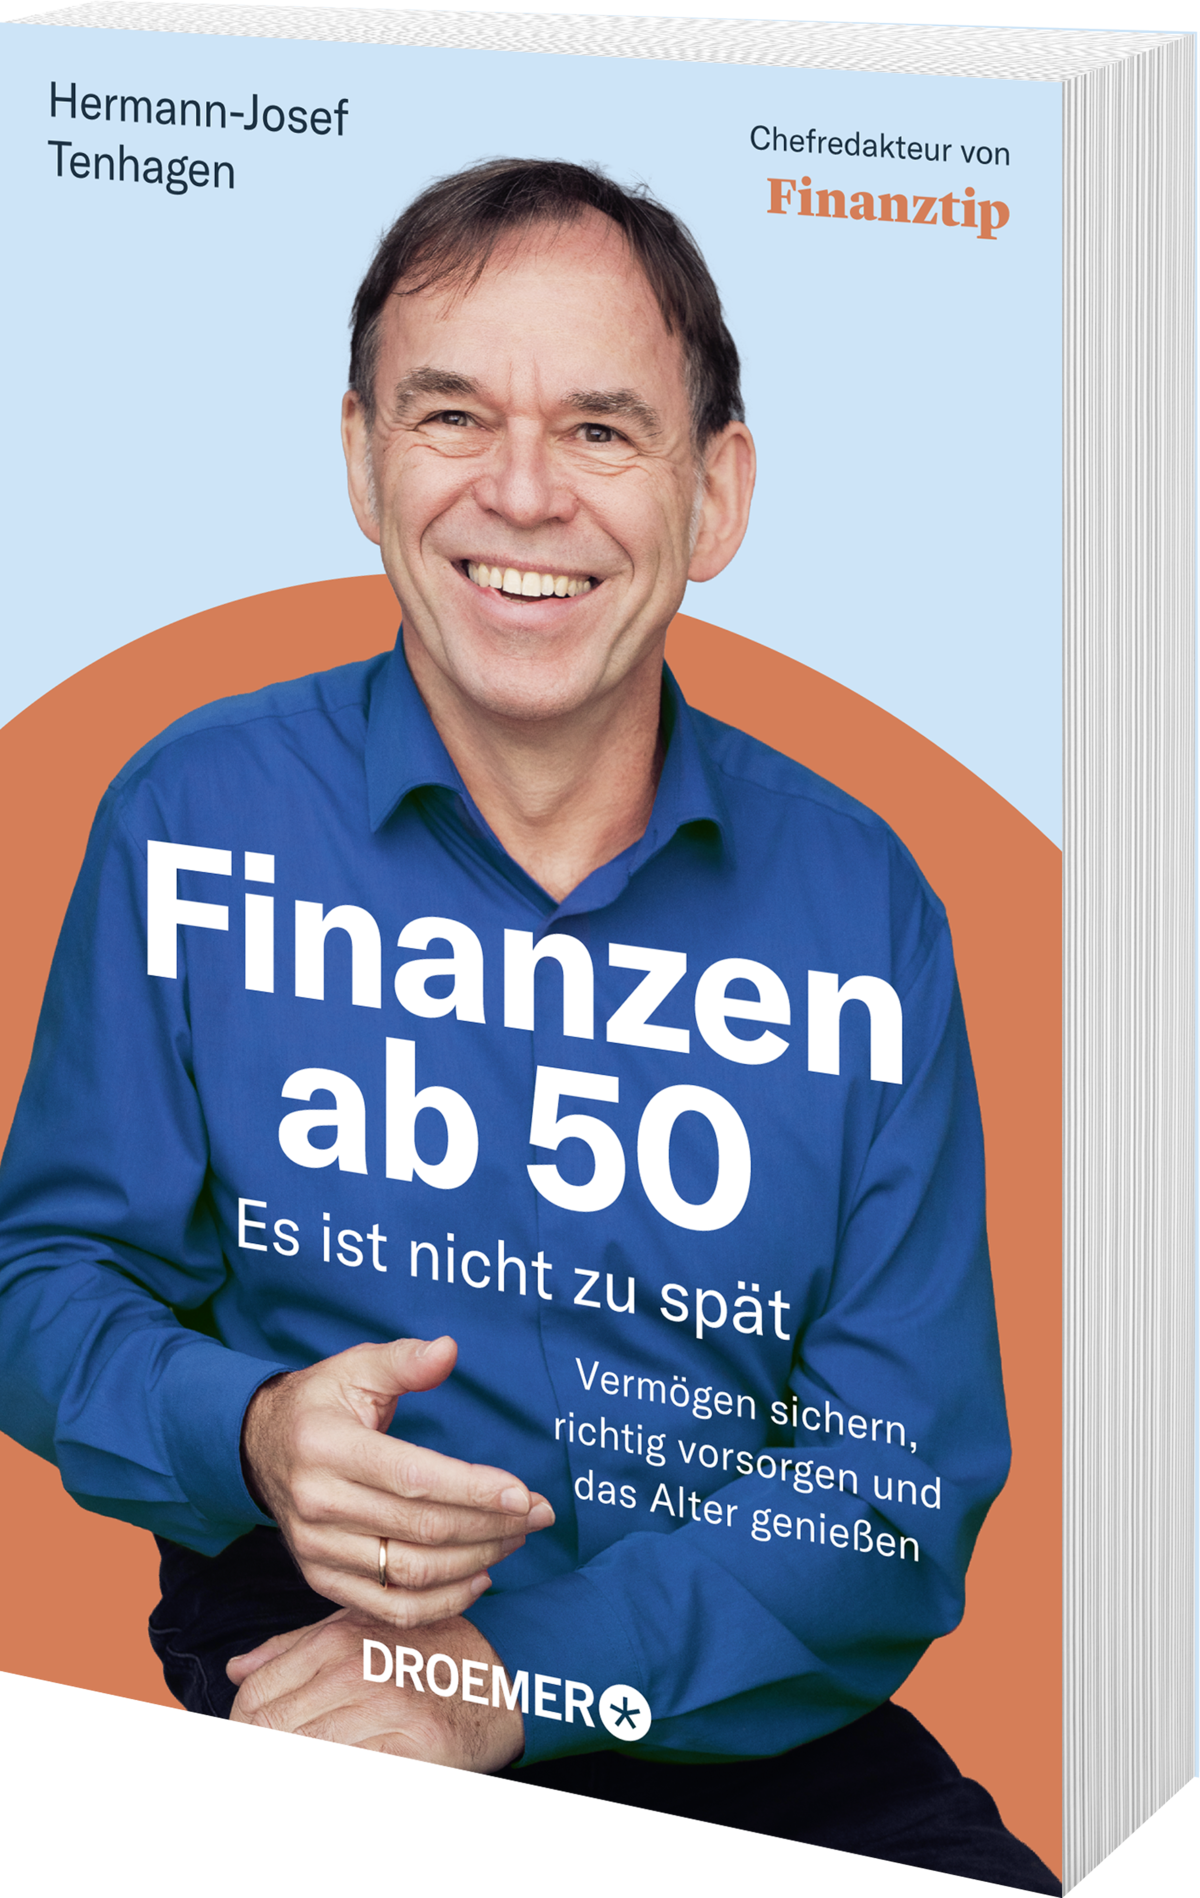
Doch wie bekommst Du das raus? Nur die mögliche Rentenlücke zu berechnen oder auf die Investitionen in einen ETF zu schauen, greift zu kurz. Entscheidend ist Dein Gesamtbild aus Einkommen, Ausgaben, Altersvorsorge, Vermögen, Schulden, Wohnen und Absicherung. Genau diesen Weg verfolgt unser Chefredakteur Hermann in seinem neuen Buch Finanzen ab 50.

Rente, Geldanlage, Versicherungen, Immobilie, Erbe, Pflege – alle Finanzthemen für die zweite Lebenshälfte in einem Buch.

Mit 50 gibt es andere Prioritäten als mit 60 oder 75: Das Buch ordnet Deine Finanzen nach Lebensphase – damit Du weißt, was jetzt wichtig ist.

Alles so erklärt, dass es jeder versteht, auch ohne Finanzvorwissen. Klar, auf den Punkt und ohne Verkaufsinteressen.

Jedes Kapitel liefert konkrete Handlungsschritte, die Du direkt umsetzen kannst und so alles entspannt planen kannst.
Am Anfang sollte also eine Bestandsaufnahme stehen, der Kassensturz. Schau Dir an, wie hoch Dein Einkommen heute ist, welche Ausgaben regelmäßig anfallen und welches Vermögen bereits vorhanden ist. Prüf außerdem Schulden und finanzielle Rücklagen.
Danach kommt die Altersvorsorge:
Wichtig ist außerdem die Frage, was Du im Ruhestand zum Leben brauchen wirst.
Auf Basis dieser Zahlen kannst Du entscheiden, was Du in den verbleibenden Jahren bis zur Rente noch verändern willst und kannst. Nutz dazu den Ruhestandsrechner von Finanztip.
Für einen ersten Überblick kannst Du Deine Situation anhand von vier Fragen sortieren. Sie zeigen Dir, wo es sich lohnt, genauer hinzuschauen.
1. Einnahmen, Ausgaben und Rücklagen: Wo stehst Du heute?
Stell zunächst Deine heutigen Einnahmen und Ausgaben gegenüber. Nur so kannst Du Deinen tatsächlichen finanziellen Spielraum kennen. Bedenke, dass sich gerade ab 50 große Posten verändern können. Das Haus ist vielleicht bald abbezahlt und die Kinder stehen auf eigenen Füßen – um zwei Beispiele zu nennen. Hab dabei immer eine eiserne Reserve auf einem Tagesgeldkonto. Damit bringen eine größere Reparatur oder eine unerwartete Rechnung Deine langfristige Finanzplanung nicht durcheinander.
2. Gesetzliche Rente und private Altersvorsorge: Welche Ansprüche hast Du?
Für viele ist die gesetzliche Rente die tragende Säule im Ruhestand. Prüf deshalb nicht erst kurz vor dem Rentenantrag, wie viel Rente Du bekommen wirst.
Schau in Deine Renteninformation und prüf, ob Dein Rentenkonto vollständig ist. Klär fehlende Zeiten etwa für Ausbildung, Kindererziehung oder Pflege. Überprüf mögliche Betriebsrenten und private Vorsorgeverträge: Welche Leistungen und Garantien bieten die Verträge, welche Kosten fallen an und welche Rolle spielen sie in Deiner gesamten Vorsorge? Womöglich stellst Du fest, dass Du etwas verändern solltest.
3. Vermögensaufbau ab 50: Wie legst Du Dein Geld für später an?
Sei Dir darüber klar, dass Du Dein investiertes Geld nicht mit dem Eintritt in den Ruhestand komplett entnehmen musst. Du entnimmst stattdessen monatlich einen Betrag, während der verbleibende – größere – Teil weiterhin Rendite bringen kann. Der Vermögensaufbau endet also nicht mit dem Eintritt in den Ruhestand.
Dabei kann es auch schwierige Zeiten geben, etwa wenn schlechte Börsenjahre genau zu Beginn Deines Ruhestands passieren. Dann musst Du auf dieses Renditereihenfolgerisiko genannte Phänomen reagieren und zum Beispiel weniger Geld entnehmen. Es kommt also auch hier darauf an, Dein Geld so zu verteilen, dass Du diese Phase überbrücken kannst.
4. Immobilie, Pflege und Familie: Was solltest Du absichern?
Altersvorsorge besteht nicht nur aus Rente und Depot. Auch Deine Wohnsituation ist sehr wichtig.
Besitzt Du ein weitgehend abbezahltes Haus oder eine Wohnung, hast Du eine sichere Basis. Aber willst Du dort auch im Alter leben? Wenn ja, könnte ein altersgerechter Umbau auf Dich zu kommen – wofür es ausreichende Rücklagen braucht. Wie auch für größere Reparaturen.
Du kannst Deine Immobilie aber auch finanziell nutzen: So kannst Du sie vermieten, verkaufen oder beleihen. Im Rahmen einer Schenkung an die Kinder sind auch lebenslanges Wohnrecht oder ein Nießbrauch möglich.
Überleg deshalb auch frühzeitig, wie das Vermögen an Deine Kinder übergehen soll. Schon zu Lebzeiten als Schenkung, später als Erbe oder einer Mischung aus beidem?
Und schließlich gibt es noch einen Punkt einer möglichen Pflege – mit erheblichen Kosten. Setz Dich damit frühzeitig auseinander und finde finanzielle und rechtliche Regelungen. Klär unbedingt, was passiert, wenn Du nicht mehr selbst entscheiden kannst. Kümmer Dich um Vorsorgevollmacht, Kontovollmacht und Patientenverfügung.
Es ist nicht zu spät.
Hermann zeigt Dir in seinem neuen Buch „Finanzen ab 50", wie Du Deine Chancen nutzt und Deine finanzielle Zukunft aktiv gestaltest.
Lohnt sich ein ETF wenige Jahre vor der Rente noch?
Ja, durchaus. Allerdings solltest Du nicht auf das komplette Geld im Depot gleich zu Beginn des Ruhestands angewiesen sein. Kleinere Entnahmen sind möglich, der ETF läuft dann weiter und kann über die Jahre Börsenschwankungen mehr als ausgleichen.
Wann sollte ich meinen Aktienanteil reduzieren?
Die Faustregel, der Aktienanteil soll 100 minus Deinem Lebensalter betragen, ist veraltet. Du kannst also Deinen Aktienanteil höher lassen, aber es hängt immer von Deiner gesamten finanziellen Situation ab. Und auch davon, wie gut Du mit Kursschwankungen umgehen kannst.
Wie groß sollte meine finanzielle Reserve sein?
Die Daumenregel sagt, dass Du drei Monatseinkommen als Reserve haben solltest. Im Ruhestand hast Du aber unter Umständen nicht mehr so viel Geld zur Verfügung. Deshalb solltest Du dann eher Richtung sechs Monatseinkommen gehen, um unerwartete Ausgaben bezahlen zu können.
Brauch ich einen Entnahmeplan, wenn meine Rente meine Ausgaben deckt?
Du brauchst zwar nicht zwingend einen Entnahmeplan, weil Du auf der sicheren Seite bist. Aber Du solltest ihn trotzdem haben. Er hilft Dir, wie Du zusätzliche Wünsche oder die Unterstützung der Familie regelst. Du bleibst damit weiter investiert, profitierst von Kursgewinnen und hast mehr vom Leben.
Was verändert eine abbezahlte Immobilie?
Das ist immer gut, denn die Kreditrate fällt weg. Allerdings wird Wohnen dadurch nicht kostenlos. Reparaturen, Instandhaltung und laufende Kosten solltest Du nicht unterschätzen und einen Teil des freiwerdenden Geldes dafür zurückzulegen.
Sollte ich vor der Rente noch Rentenpunkte kaufen?
Das ist zwar eine Möglichkeit, die Rente zu erhöhen. Aber es kommt immer auf den Einzelfall an: Was kostet Dich das, wie hoch ist eine mögliche Steuerersparnis, wie viele bringt es Dir konkret bei der Rente und wann planst Du, in den Ruhestand zu gehen?
Kann ein früherer Rentenbeginn sinnvoll sein?
Auch dafür gibt es keine allgemeine Antwort. Hast Du schon 45 Beitragsjahre, ist das sicher eine Option. Du kannst auch in Rente gehen – und trotzdem weiterarbeiten. Wenn es Deine Gesamtumstände zulassen, kannst Du auch früher mit einer geringeren Rente in den Ruhestand gehen.
Du siehst, dass Finanzplanung ab 50 mehr bedeutet als möglichst viel Geld bis zur Rente anzusparen. Du solltest wissen, was Du besitzt, welche Ansprüche Du hast, was Du im Ruhestand brauchst und welche Entscheidungen in den kommenden Jahren anstehen.
Genau dort setzt Finanzen ab 50 an. Das Buch führt Dich durch diese Themen und begleitet die Planung von den Jahren vor der Rente über den Ruhestand bis zu Wohnen, Pflege, Vollmachten und Vererben.
Der wichtigste erste Schritt ist dabei ziemlich einfach: Mach Deinen persönlichen Kassensturz. So siehst Du, wo Du stehst – und an welchen Stellschrauben Du bis zur Rente noch drehen kannst. Denn auch mit 50 ist es dafür nicht zu spät.
Das Buch richtet sich an Menschen ab 50, die ihre Finanzen erfolgreich ordnen und so die nächsten Jahrzehnte im gewohnten Lebensstandard genießen wollen. Es bietet Orientierung für alle, die wissen wollen, wie sie ihre Rente sinnvoll ergänzen, ihr Vermögen klug einsetzen und finanziell entspannt die zweite Lebenshälfte verbringen.
Ja, auch wenn du dich bereits mit Finanztip informierst lohnt sich das Buch. Es bündelt das gesamte Finanztip-Wissen speziell für die Lebensphase ab 50 und bietet einen klaren, durchgehenden Plan. So bekommst Du einen strukturierten Überblick über Themen wie Rente, Geldanlage und Entnahme und weißt genau, was in der zweiten Lebenshälfte konkret zu tun ist.
Und das Beste: Alles ist an einem Ort – Du kannst jederzeit nachschlagen und direkt ins Thema einsteigen, das gerade für Dich wichtig ist.
Das Buch ist sowohl für Einsteiger als auch für Fortgeschrittene geeignet. Bei den eigenen Finanzen ist man selten in allen Bereichen gleich gut aufgestellt. Vielleicht kennst Du Dich beim Sparen schon aus, aber hast bei der Altersvorsorge noch Fragezeichen? Oder Du hast schon ein ETF-Depot, willst aber endlich einen klaren Plan fürs Gesamtbild?
Hermann nimmt Dich Schritt für Schritt mit – mit verständlichen Erklärungen, konkreten Tipps und einer klaren Struktur. So kannst Du Deine Finanzthemen gezielt angehen – egal, wo Du gerade stehst.
Du bekommst das Buch überall, wo es Bücher gibt – online und im Laden. Zum Beispiel kannst Du das Buch bei Thalia, Hugendubel, Osiander, Amazon und bei Deiner Lieblingsbuchhandlung um die Ecke bestellen.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen