Riester: Ab 2027 sind höhere Monatszahlungen möglich – mit einem Haken

Deine Riester-Auszahlung startet bald? Ein Aufschub bis 2027 kann Dir höhere Monatszahlungen ermöglichen. Was Du dafür prüfen solltest und welchen Nachteil der neue Auszahlplan hat.

Christoph Hommel
Christoph Hommel • Altersvorsorge
riester altersvorsorge

Bild: KI-generiert

Dein Riester-Vertrag soll demnächst in die Auszahlungsphase gehen? Dann solltest Du den Termin noch einmal prüfen. Ab dem 1. Januar 2027 eröffnet das neue Altersvorsorgedepot eine zusätzliche Möglichkeit: Du kannst Dein Riester-Guthaben übertragen und einen befristeten Auszahlplan wählen. Damit können Deine monatlichen Auszahlungen deutlich höher ausfallen als bei einer lebenslangen Rente. Ein Aufschub kann Dir diese Wahl offenhalten.

Warum der neue Auszahlplan interessant ist

Bei einer lebenslangen Rente muss die Versicherung auch dann weiterzahlen, wenn Du sehr alt wirst. Diese Absicherung berücksichtigt sie bei der Berechnung Deiner monatlichen Rente (Bisherige Riester-Regeln, § 1 AltZertG).

Beim befristeten Auszahlplan verteilst Du Dein Kapital dagegen über einen festgelegten Zeitraum. Das kann höhere monatliche Beträge ermöglichen und Dir helfen, Deine Rentenlücke zunächst besser zu schließen. Wie groß der Unterschied ausfällt, hängt insbesondere von Laufzeit, Kosten und Wertentwicklung ab.

Zwar gibt es bereits bei Riester Auszahlpläne. Diese müssen aber spätestens ab dem 85. Lebensjahr in eine lebenslange Rente übergehen (§ 1 Absatz 1 Satz 1 Nr. 4 Buchst a AltZertG). Dafür hält der Anbieter einen Teil des Kapitals zurück. Beim neuen Altersvorsorgedepot ist ein befristeter Auszahlplan ohne diese anschließende Pflichtverrentung möglich. Er endet frühestens mit dem 85. Lebensjahr (Altersvorsorgereformgesetz, Artikel sechs, § 1 Absatz 1 Satz 1 Nummer vier Buchstabe b AltZertG).

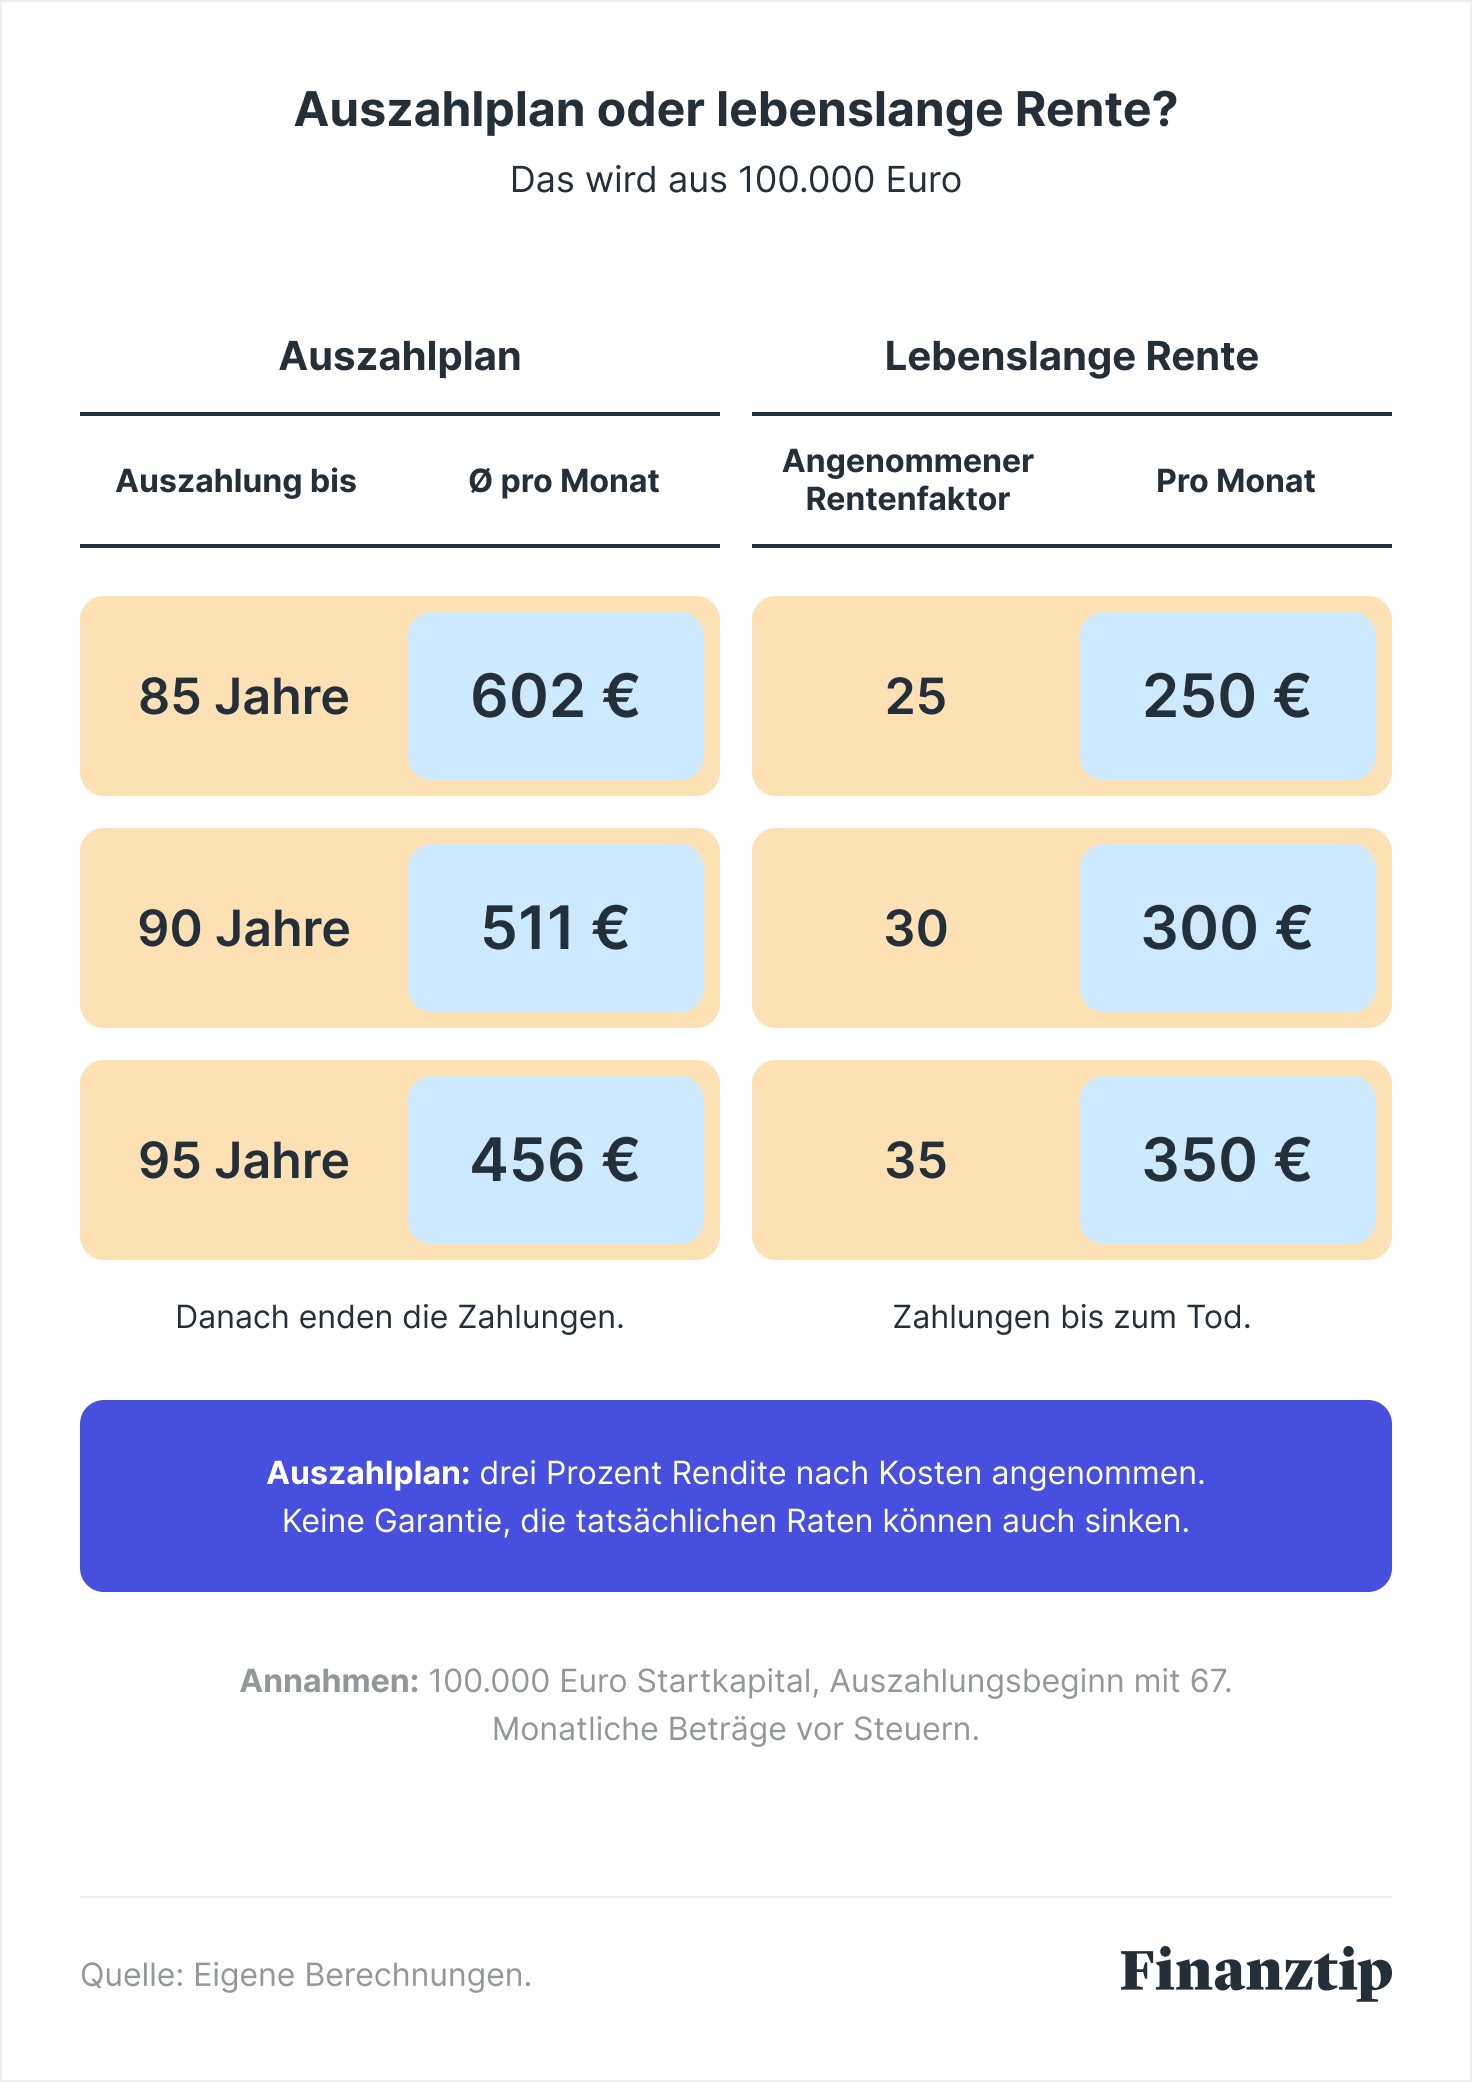
Wie unterschiedlich die monatlichen Beträge ausfallen können, zeigt unsere Modellrechnung mit 100.000 Euro Kapital und Auszahlungsbeginn mit 67 Jahren. Beim Auszahlplan rechnen wir mit drei Prozent jährlicher Rendite nach Kosten und zeigen den Durchschnitt über die gesamte Laufzeit. Die lebenslangen Renten beruhen auf beispielhaft angenommenen Rentenfaktoren, nicht auf konkreten Angeboten.
Höhere Auszahlungen haben ihren Preis

Der entscheidende Nachteil: Endet Dein Auszahlplan, bekommst Du daraus kein weiteres Geld – auch wenn Du noch viele Jahre lebst. Überlege deshalb, welche laufenden Ausgaben Deine gesetzliche Rente und andere dauerhafte Einnahmen abdecken.

Brauchst Du die zusätzliche Zahlung unbedingt bis an Dein Lebensende, kann eine lebenslange Rente besser passen. Dafür akzeptierst Du möglicherweise einen deutlich niedrigeren monatlichen Betrag. Vergleiche deshalb nicht nur die erste Auszahlung, sondern auch die Dauer der Absicherung.

Die monatlichen Beträge können schwanken

Beim Auszahlplan bleibt Dein restliches Guthaben investiert. Die Wertentwicklung beeinflusst deshalb, wie viel Geld Dir für spätere Auszahlungen zur Verfügung steht.

Ein hoher Aktienanteil bietet höhere Renditechancen, erhöht aber auch das Risiko stärkerer Schwankungen. Fallen die Kurse, können bei einer Neuberechnung des Auszahlplans auch Deine Raten sinken.

Ein größerer Anteil in risikoarmen Euro-Geldmarktfonds kann die Wertschwankungen des Guthabens begrenzen. Gleichbleibende Auszahlungen garantiert das allerdings nicht. Auch Geldmarktzinsen ändern sich. Außerdem beeinflussen die verbleibende Laufzeit und die Berechnungsmethode des Anbieters die Höhe der Raten.
Was passiert mit dem Geld im Todesfall?

Ein weiterer Vorteil des Auszahlplans: Stirbst Du, bevor das Guthaben aufgebraucht ist, kann das restliche Geld an Deine Erben gehen. Allerdings müssen beim geförderten Anteil grundsätzlich die darauf entfallenden Zulagen und Steuervorteile zurückgezahlt werden. Eine Ausnahme ist unter bestimmten Voraussetzungen die Übertragung auf einen Altersvorsorgevertrag Deiner Ehepartnerin oder Deines Ehepartners. Bei einer lebenslangen Rente enden die Zahlungen dagegen grundsätzlich mit Deinem Tod. Möchtest Du Hinterbliebene absichern, kannst Du je nach Angebot beispielsweise eine Rentengarantiezeit vereinbaren: Stirbst Du innerhalb dieses Zeitraums, zahlt die Versicherung bis zu dessen Ende weiter. Eine solche Absicherung verringert allerdings in der Regel Deine eigene monatliche Rente (§ 93 Absatz eins EStG).  

Dier Auszahlplan kann für Dich eine sinnvolle Option sein, wenn Du einen Riestervertrag hast und demnächst in Rente gehst. Prüfe daher, ob ein Übertrag in ein Altersvorsorge Depot für Dich in Frage kommt. Dafür musst Du darauf achten, dass die Auszahlphase Deines Riestervertrags noch nicht gestartet ist und dies auch nicht vor dem 01.01.27 passiert.  

Frage jetzt nach einem späteren Start

Frage Deinen bisherigen Anbieter vor dem vereinbarten Auszahlungsbeginn, ob Du diesen verschieben kannst. Ein allgemeines Recht, jeden Vertrag beliebig aufzuschieben, gibt es nicht.

Lass Dir schriftlich erklären, welche Folgen ein späterer Beginn hat:

  • Bleibt Dein garantiertes Kapital erhalten?
  • Wie verändert sich die garantierte monatliche Rente?
  • Welche Kosten laufen während des Aufschubs weiter?
  • Bis wann musst Du Dich entscheiden?

So bereitest Du den Wechsel vor

Vergleiche anschließend AV-Depot-Anbieter, die einen passenden Auszahlplan anbieten. Lass Dir zeigen, wie hoch die ersten Raten ausfallen und unter welchen Bedingungen sie später steigen oder sinken. Wichtig sind außerdem die Laufzeit, sämtliche Kosten und die Anlage Deines Restkapitals. Modellrechnungen solltest Du nur bei gleichen Renditeannahmen vergleichen.

Kläre ausdrücklich, ob der neue Anbieter Dein Riester-Guthaben annimmt und wann die Auszahlung beginnen kann. Nicht jedes Angebot muss für einen sofortigen Start geeignet sein. Auch die gesetzlichen Altersvorgaben des neuen Vertrags müssen erfüllt sein.

Passt das Angebot, lass das Guthaben direkt zwischen den Anbietern übertragen. Kündige Deinen Riester-Vertrag nicht mit Auszahlung auf Dein eigenes Konto.

Achte besonders auf den Wechseltermin: Die Riester-Beitragsgarantie gilt grundsätzlich zum vereinbarten Beginn der Auszahlungsphase. Das Gesetz berücksichtigt auch eine Übertragung zu diesem Zeitpunkt. Bei einem früheren Wechsel könntest Du dagegen auf den garantierten Ausgleich verzichten (§ 1 Abs. 1 Satz 1 Nr. 3 und Nr. 10 Buchstabe b AltZertG).

Welche Auszahlmöglichkeiten die Anbieter vorsehen und worauf Du beim Vergleich achten solltest, erfährst Du in unserer Übersicht zum Altersvorsorgedepot.

Wie funktioniert das neue AV-Depot und welche Förderung steht Dir zu? Alle wichtigen Infos findest Du in unserem Ratgeber zum Altersvorsorgedepot.

Das neue Altersvorsorgedepot

So funktioniert das geförderte ETF-Sparen
Zum Ratgeber

Deine Finanzen. Deine App.

Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.

Hol Dir die App

Werde jetzt Teil unserer Mission für mehr Finanzbildung!

Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.

Unterstütze uns