Solltest Du als Gutverdiener jetzt in die PKV wechseln?
Die gesetzliche Krankenkasse wird 2027 für Gutverdiener teurer. Wann sich der Wechsel in die private Krankenversicherung lohnt – und wann nicht.

Von Nathanael Häfner
Die gesetzliche Krankenkasse wird 2027 für Gutverdiener teurer. Wann sich der Wechsel in die private Krankenversicherung lohnt – und wann nicht.

magnific / user13721808
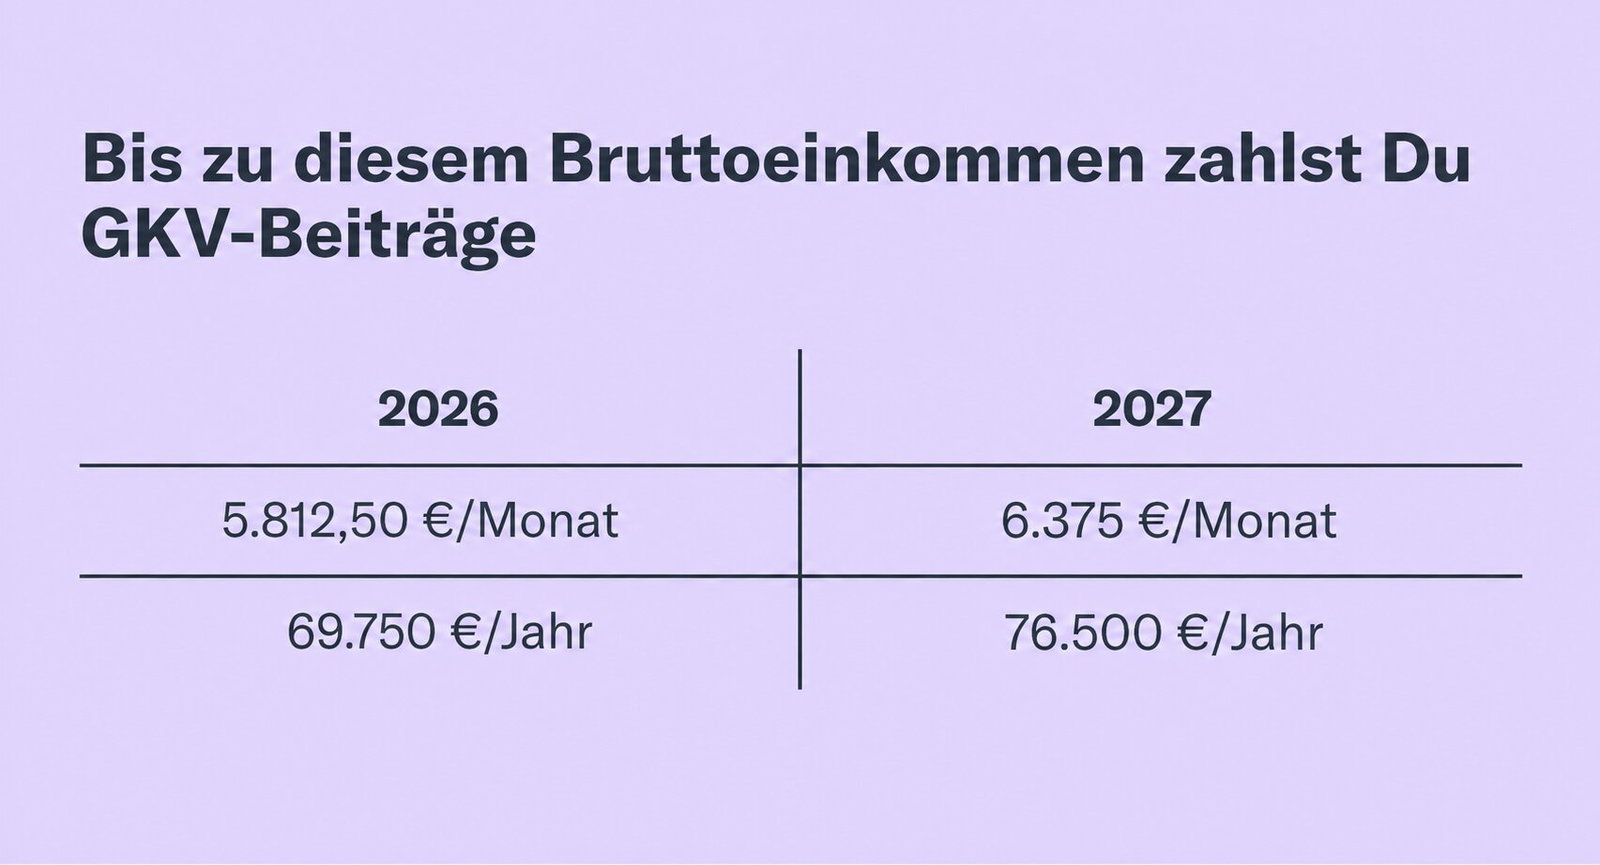
Gut verdient, mehr Krankenkassenbeitrag: Zum Januar 2027 wird die Beitragsbemessungsgrenze – die Einkommensgrenze, bis zu der Krankenkassenbeiträge anfallen – voraussichtlich von 5812,50 auf 6.375 Euro monatlich steigen. Damit sind als Gutverdiener jeden Monat über 550 Euro mehr von Deinem Gehalt beitragspflichtig als 2026. Der Bundesrat muss dem noch zustimmen.
Wie viel mehr Du 2027 für Deine Krankenkasse zahlen musst, erfährst Du mit dem Brutto-Netto-Rechner von Finanztip.
Weil die gesetzliche Krankenkasse für Gutverdiener teuer wird, kann eine private Krankenversicherung (PKV) für Singles und kinderlose Paare mit zwei dauerhaft hohen Einkommen attraktiver werden. Ihr Beitrag richtet sich nicht nach dem Einkommen, sondern nach Eintrittsalter, Gesundheit und vereinbarten Leistungen. Bist Du jung und gesund, kann sie zunächst günstiger sein. Allerdings können die Beiträge zur PKV langfristig steigen, teilweise auch deutlich. Das musst du dir leisten können.
Als Angestellter musst Du für einen Wechsel in die PKV über der Versicherungspflichtgrenze verdienen. Diese soll 2027 auf 84.150 Euro Jahresbrutto steigen.
Die PKV kann sich für Dich lohnen, weil Du beispielsweise im Krankenhaus ein Ein- oder Zwei-Bett-Zimmer hast, Dich dort die Chefärztin behandelt, oder Du bis zu 100 Prozent der Kosten für Zahnersatz erstattet bekommen kannst. Das unterscheidet sich je nach Tarif. Außerdem wartest Du als privat Versicherter deutlich kürzer auf einen Termin bei einem Facharzt.
Diese Vorteile gegenüber der gesetzlichen Krankenkasse (GKV) heißen aber nicht, dass die PKV sich für jede und jeden eignet.
Eine kostenlose Familienversicherung gibt es dort nicht; privat versicherte Kinder kosten extra. Dein Beitrag sinkt auch nicht automatisch, wenn Du weniger verdienst. Und ab einem Alter von 55 Jahren kommst Du in der Regel nicht mehr raus aus der PKV.
Deshalb solltest Du sorgfältig prüfen, ob die PKV für Dich Sinn ergibt. Es handelt sich in aller Regel um eine Entscheidung fürs Leben, die solltest du nicht leichtfertig treffen. Am besten mit guter Beratung.
Finanztip hat daher PKV-Makler getestet. Dabei haben wir unter anderem geprüft, wie erfahren Beraterinnen und Berater sind und wie gründlich sie Deine Gesundheitsgeschichte klären. Empfohlene Makler verpflichten sich Finanztip gegenüber, von uns definierte Qualitätsstandards einzuhalten.
Überlegst Du in die PKV zu wechseln, findest Du in unserem PKV-Maklervergleich empfohlene Ansprechpartner und eine Checkliste. Lass Dir Leistungen, selbst zu tragende Kosten und die Finanzierung der Beiträge im Ruhestand erklären. Außerdem, worauf es bei Gesundheitsfragen ankommt. Hake nach, wenn etwas unklar bleibt.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen