News
Worauf es bei der Auswahl Deines AV-Depots ankommt
Immer mehr Anbieter zeigen ihre Konditionen fürs Altersvorsorgedepot – manche sind sich ähnlich, andere unterscheiden sich stark. Wie Du am besten entscheidest, welches AV-Depot zu Dir passt.
News
Immer mehr Anbieter zeigen ihre Konditionen fürs Altersvorsorgedepot – manche sind sich ähnlich, andere unterscheiden sich stark. Wie Du am besten entscheidest, welches AV-Depot zu Dir passt.
Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen sind aufwändig recherchiert und basieren auf den strengen Kriterien der Finanztip-Expertenredaktion. Mehr Infos

Das Altersvorsorgedepot startet erst 2027. Im aktuellen Wettbewerb geht das leicht unter: Anbieter werben schon jetzt kräftig mit ihren Plänen und Konditionen. Die BaFin hat uns aber bestätigt: Abschließen kannst Du ein AV-Depot erst ab Januar 2027.
Am Dienstag hat Trade Republic sein Angebot vorgestellt: Depotführung und Sparpläne sollen kostenlos sein. Bei Dutzenden ETFs will der Neobroker zudem die Fondskosten übernehmen. Auch Scalable Capital erstattet bei ausgewählten ETFs diese Kosten und legt sie im Depot wieder an. Selbst die Sparkassen wollen beim AV-Depot mit sehr günstigen Konditionen mitmischen – dazu gleich mehr.
Weitere Angebote, etwa von ING, Fidelity oder DWS, findest Du in unserem Überblick mit aktuell mehr als 40 AV-Depots von mehr als 20 Anbietern. Dort erfassen wir schon jetzt wichtige Kriterien für Deine Entscheidung: Gesamtkosten, Geldanlage, Riester-Wechsel, Immobilienentnahmen und Auszahlung. Angaben, die noch nicht bekannt sind, haben wir gekennzeichnet.
Sobald die Produktdetails feststehen, empfehlen wir unabhängig die besten AV-Depots. Bis dahin helfen Dir diese sechs Fragen bei der Orientierung:
Das Geld im AV-Depot ist für Deine Altersvorsorge gedacht. Prüf zuerst, ob Du förderberechtigt bist. Dazu zählen unter anderem Pflichtversicherte in der gesetzlichen Rentenversicherung und Beamtinnen und Beamte. Auch die meisten Selbstständigen sind förderberechtigt, das ist neu gegenüber Riester.
Das AV-Depot lohnt sich für die meisten förderberechtigten Personen – für Menschen mit wenig und hohem Einkommen, für Familien wegen der Kinderzulage ohnehin. Mit einer Einzahlung von 1.800 € im Jahr kannst Du die Zulage ausschöpfen – das sind 540 € vom Staat. Zusätzlich gibt es bis zu 300 € pro kindergeldberechtigtem Kind.
Du solltest aber darauf achten, ob Du bis zum Ruhestand auf das eingezahlte Geld verzichten kannst. Möchtest Du flexibel für verschiedene Ziele sparen, passt ein normales Depot besser zu Dir.
Achte auf alle laufenden Kosten – nicht nur auf die Depotgebühr oder zeitlich begrenzte Rabatte, sondern auch auf Gebühren für Fonds und ETFs. Bei der Sparkassentochter Deka soll das Standarddepot z. B. 0,1 % pro Jahr kosten. Das ist ein starkes Angebot, und wir gehen davon aus dass noch weitere Anbieter mit “kostenlosen” AV-Depots auf den Markt kommen werden. Ein aktiv gemanagtes AV-Depot kann dagegen bis zu 1,5 % kosten.
Wie sich solche Unterschiede auswirken, zeigt eine vereinfachte Finanztip-Modellrechnung: Bei
wächst das Vermögen bei 0,1 % Kosten auf rund 167.000 €. Bei 1,5 % Kosten sind es rund 137.000 € – etwa 30.000 € weniger.
Ein teureres Produkt sollte Dir also einen Mehrwert bieten, der den Aufpreis rechtfertigt. Bei Finanztip sind wir skeptisch, ob sich ein solcher Aufpreis für aktives Management lohnt, denn Studien zeigen immer wieder: Langfristig schneiden nur ganz wenige aktiv gemanagte Fonds besser ab als passive ETFs. Und auch der Ansprechpartner in der Filiale sollte Dir dieses Geld nicht wert sein.
Im freien Depot wählst Du die Anlage selbst. Beim Standarddepot gibt der Anbieter die Strategie vor. Bei uns siehst Du bald, welche Fonds oder ETFs vorgesehen sind. Hast Du noch viele Jahre bis zur Rente und planst keine baldige Immobilienentnahme, empfehlen wir Dir eine möglichst aktienreiche Anlage – bis hin zu 100 % in breit gestreute Aktien-ETFs.
Grundsätzlich halten wir das freie Depot für die bessere Wahl, damit wählst Du Deine Geldanlage selbst aus. Ein Standarddepot kann passen, wenn Du die Entscheidung lieber dem Anbieter überlässt – dann sollte das Produkt aber breit gestreut in Aktien investieren. Ist der Aktienanteil zu gering, lässt Du langfristig Rendite liegen.
Willst Du Dein Riester-Guthaben übertragen, prüfe, ob der Anbieter den Wechsel ermöglicht und welche Bedingungen oder Kosten damit verbunden sind. Kündige Deinen alten Vertrag nicht vorschnell: Dabei musst Du Zulagen und Steuervorteile in der Regel zurückzahlen.
Ob Du Geld für eine selbst genutzte Immobilie entnehmen kannst, hängt vom Anbieter ab. Bietet er die Entnahme nicht an, kann sie förderschädlich sein – auch dann müsstest Du Zulagen und Steuervorteile zurückzahlen. Welche Anbieter eine förderunschädliche Entnahme für Immobilien vorsehen, findest Du in unserem Überblick. Du kannst aber jederzeit Dein AV-Depot wechseln, sollte Dein Anbieter keine Entnahme anbieten.
Kosten, Geldanlage und Vertragsregeln sollten nachvollziehbar sein. Das standardisierte Produktinformationsblatt wird Dir helfen, wichtige Angaben zu prüfen. Noch gibt es diese Blätter aber nicht: Die Anbieter warten auf die genauen staatlichen Vorgaben. Sobald sie feststehen, prüfen auch wir die Produktinformationen für Dich.
Prüf, ob der Anbieter einen Auszahlplan, eine lebenslange Rente oder beides vorsieht. Diese Frage ist umso relevanter, je näher Du am Ruhestand bist. Zu Beginn der Auszahlphase kannst Du Dir bis zu 30 % des Guthabens auf einmal auszahlen lassen. Ein Auszahlplan muss mindestens bis zu Deinem 85. Geburtstag laufen. Wie die Anbieter die Auszahlpläne genau gestalten, dazu gibt es bisher kaum Details.
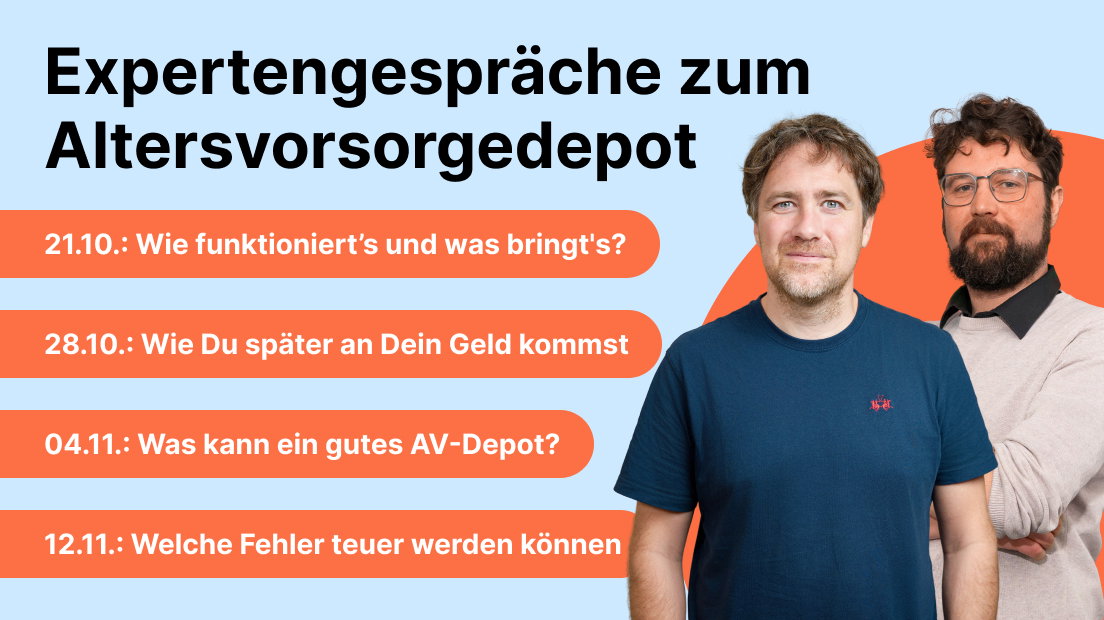
Soweit zum heutigen Update – in der nächsten Mail bekommst Du einen weiteren Marktüberblick und alle Infos, die zwischenzeitlich bekanntgeworden sind. Natürlich halten wir Dich auch in der Finanztip App und im Finanztip Newsletter auf dem Laufenden. Außerdem kannst Du uns Deine Fragen in vier Finanztip Expertengesprächen zum AV-Depot persönlich stellen (für Unterstützer):
Bis zum Start des AV-Depots Anfang 2027 hast Du also noch genügend Zeit und jetzt sechs klare Kriterien, die Dir die Auswahl erleichtern. Bis dahin setzt Du am besten auf ein gutes und günstiges Depot. Wir empfehlen Dir dafür Traders Place mit dem besten Preis-Leistungs-Verhältnis, Comdirect mit der besten Leistung, aber auch Smartbroker+, Scalable Capital, Flatex oder das ING Direkt Depot.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen