Tipps & Tricks

AV-Depot: Ist es wichtig, wann Du einzahlst?

Beim Altersvorsorgedepot kannst Du ab 2027 staatlich gefördert in ETFs investieren. Bei der Einzahlung solltest Du zwei Dinge beachten.

Christoph Hommel
Von Christoph Hommel und Larissa Glas
AV-Depot: Ist es wichtig, wann Du einzahlst?
Unsere Empfehlungen
State Street SPDR| IE00B3YLTY66
State Street SPDR| IE000DD75KQ5
State Street SPDR| IE00B3YLTY66
State Street SPDR| IE000DD75KQ5
Vanguard| IE00BK5BQT80
Vanguard| IE00B3RBWM25
iShares| IE00B6R52259
State Street SPDR| IE000DD75KQ5
Vanguard| IE00B3RBWM25
State Street SPDR| IE00B3YLTY66
Vanguard| IE00BK5BQT80
iShares| IE00B6R52259
State Street SPDR| IE00B44Z5B48

Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen sind aufwändig recherchiert und basieren auf den strengen Kriterien der Finanztip-Expertenredaktion. Mehr Infos

Von unseren Finanztip-Experten empfohlen
Streng nach dem Prinzip unseres Redaktionskodex

Aus unserer Unterstützer-Community erreicht uns diese Woche die Frage von Valentin:

“Hat es für die staatliche Förderung beim Altersvorsorgedepot Nachteile, erst spät im Jahr einen höheren Betrag einzuzahlen, im Vergleich zu niedrigeren monatlichen Raten?”

Kurzantwort: Für die Zulage spielt es keine Rolle, wann Du einzahlst. Bei einer späten Einzahlung solltest Du allerdings zwei Dinge beachten.

So funktioniert die Förderung beim AV-Depot

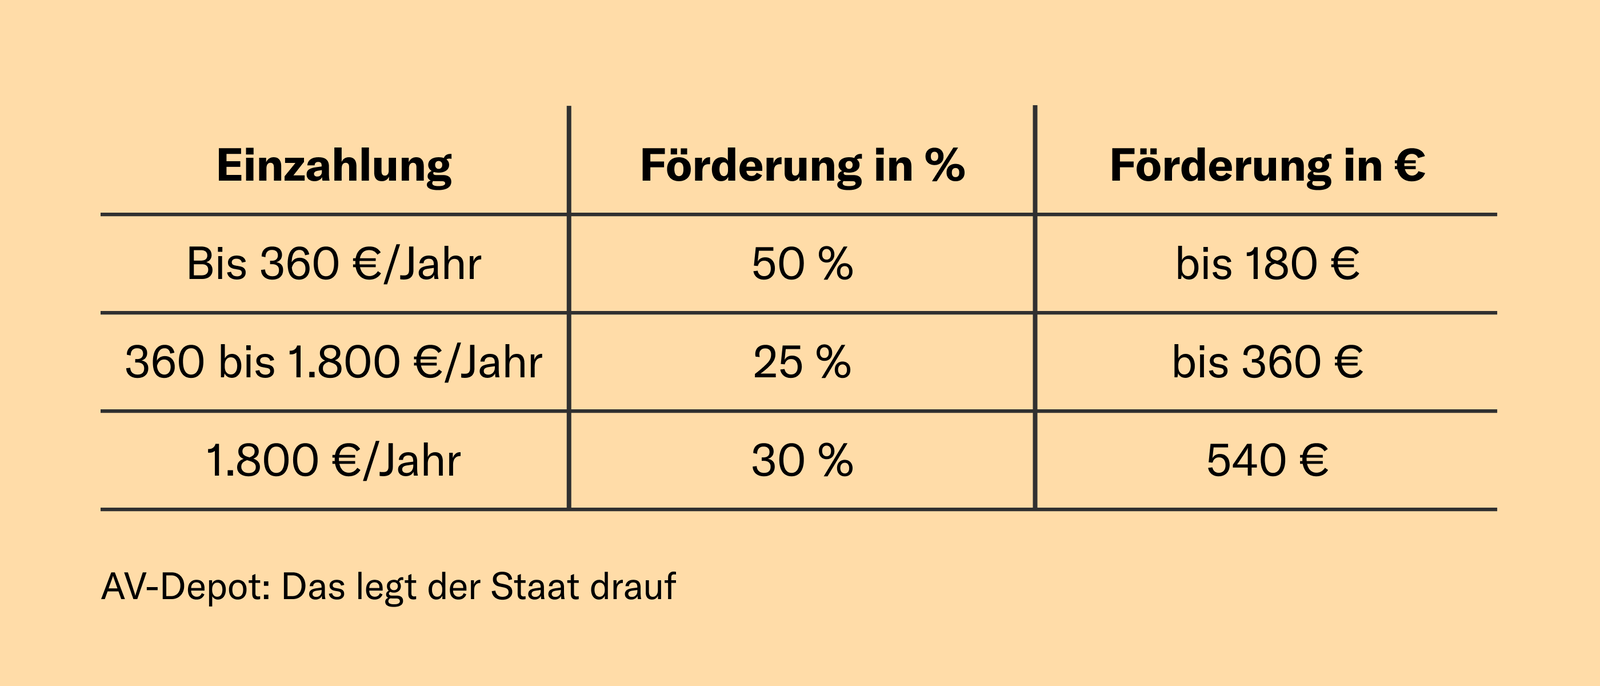
Die folgende Tabelle zeigt, wie hoch Deine staatlichen Zulagen sein werden:
Ein vereinfachtes Beispiel

Wir gehen davon aus, dass Du unmittelbar förderberechtigt bist, keine Kinder hast und über 25 Jahre alt bist. Zahlst Du in einem Jahr 500 € in Dein AV-Depot ein, sieht Deine Förderung so aus:

  • Auf 360 € erhältst Du 180 € Grundzulage (50 ct pro eingezahltem Euro)
  • Für die restlichen 140 € kommen 25 ct für jeden eingezahlten Euro dazu, also 35 € Zulage

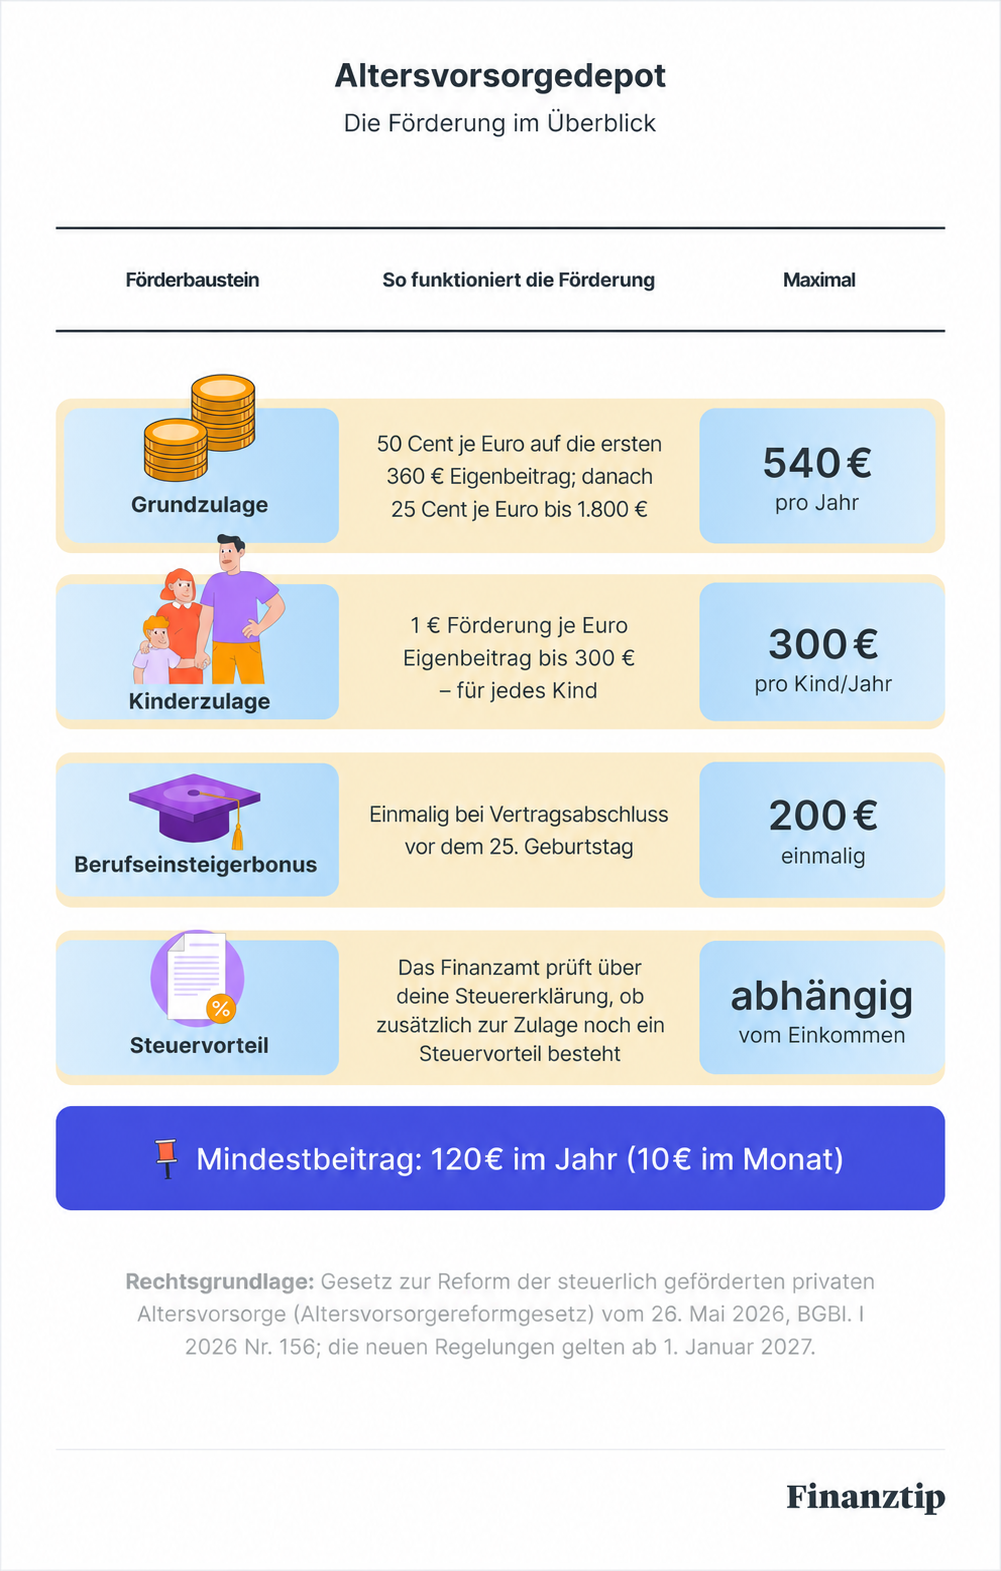
Insgesamt bekommst Du vom Staat dann 215 € – egal, ob Du auf einmal oder über das Jahr verteilt einzahlst. Dazu kannst Du mit einer Günstigerprüfung herausfinden, ob Du sogar noch Steuern zurückbekommst. In der Grafik unter diesem Text siehst Du, wie sich einzelne Aspekte auf Deine Förderung auswirken können.

Bei einer Einmalzahlung kommt es auf zwei Punkte an

1. Wann steht Dir das Geld zur Verfügung?

Je früher Dein Geld angelegt ist, umso länger kann es für Dich arbeiten – Stichwort Zinseszinseffekt. Wenn Dir das Geld bereits zum Jahresanfang zur Verfügung steht, kann es – wie bei einem normalen Depot – also sinnvoll sein, es frühzeitig und/oder regelmäßig anzulegen. Denn unsere Analysen zeigen: Bei einer Anlagedauer von mindestens 15 Jahren kannst Du mögliche Kurs-Schwankungen in der Regel gut aussitzen.

2. Wie spät im Jahr willst Du einzahlen?

Falls Du Dich trotzdem fürs Jahresende entscheidest, z. B. weil Du einen Teil Deines Weihnachtsgeldes in Dein AV-Depot stecken möchtest, solltest Du außerdem darauf achten, dass die Einzahlung noch dem aktuellen Jahr zugeordnet wird. Frag am besten Deinen Anbieter nach den Bearbeitungszeiten. Mit Blick auf den Zinseszinseffekt, empfehlen wir Dir allerdings eher einen Sparplan als eine Einmalzahlung am Jahresende. 

Finanztip AV-Depot-Update

Ein Altersvorsorgedepot wirst Du Stand jetzt ab 2027 eröffnen können. Mit unserem AV-Depot-Update informieren wir Dich u. a. über neue Anbieterempfehlungen, relevante Änderungen oder praktische Tipps unserer Expertenredaktion. Damit Du eine fundierte Entscheidung treffen kannst, ob das Altersvorsorgedepot etwas für Dich ist und wenn ja, welches zu Dir passt. Eine Übersicht aller bisher angekündigten Produkte findest Du in unserem AV-Depot-Vergleich.

Du möchtest auch eine Unterstützerfrage einreichen?

Dann werd Finanztip Unterstützer. Wenn Du schon Unterstützer bist, kannst Du Deine Frage hier stellen.
Deine Finanzen. Deine App.

Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.

Hol Dir die App

Werde jetzt Teil unserer Mission für mehr Finanzbildung!

Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.

Unterstütze uns

* Was der Stern bedeutet:

Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.

Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).

Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.

Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.

Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.