Tipps & Tricks
Kfz-Versicherung: Für 2027 solltest Du jetzt anders vergleichen
Bei der Kfz-Versicherung sind Deine Sparchancen für 2027 größer als zuletzt. Warum Du beim Tarife vergleichen jetzt aber besser etwas anders vorgehst.

Tipps & Tricks
Bei der Kfz-Versicherung sind Deine Sparchancen für 2027 größer als zuletzt. Warum Du beim Tarife vergleichen jetzt aber besser etwas anders vorgehst.
Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen sind aufwändig recherchiert und basieren auf den strengen Kriterien der Finanztip-Expertenredaktion. Mehr Infos

Dieses Jahr ist bei der Kfz-Versicherung endlich wieder mehr Sparpotenzial für Dich drin. Unsere Finanztip-Preisstudie im Oktober hat gezeigt: Im Schnitt sind Neukundentarife in der Wechselsaison 2026/27 ca. 2 % günstiger als vor einem Jahr.
Das klingt erstmal nach wenig. Zuvor sind die Preise aber jahrelang fast nur gestiegen. Laut unseren Analysen z. B. von 2022 bis 2025 im Schnitt um 40 %.
Heißt: In den vergangenen Jahren konntest Du selbst mit gründlichem Vergleichen die steigenden Beiträge oft nur etwas abfedern, wenn Du zu einem günstigeren Anbieter gewechselt bist. Jetzt kannst Du durch einen Wechsel oft wieder tatsächlich weniger zahlen als bisher. Weil viele Versicherer ihre Preise gesenkt haben.
Unser aktueller Test mit 32 vielfältigen Musterkundinnen und -kunden (u. a. abgedeckt: alle Bundesländer, Stadt/Land, verschiedene Altersgruppen, SF-Klassen, Kaskoumfänge, Fahrzeugalter & -arten inkl. E-Autos) zeigt: vergleich dieses Jahr besser etwas anders als in den Vorjahren.
Doppelt vergleichen
Schau zuerst, welchen Preis Du bei Huk24 bekommst. Prüf dann mit denselben Angaben, ob es über Check24, IhreMakler24 oder Verivox noch günstiger geht. Wichtig: Gib beim Vergleichen immer dieselben Tarifmerkmale (z. B. Fahrerkreis, Werkstattbindung, Selbstbeteiligung etc.) wie beim bisherigen Versicherer an, damit der Vergleich fair ist. Diese Details kannst Du später dann immer noch passend zu Deiner aktuellen Situation optimieren.
Optional: Auch internen Wechsel prüfen
Bei manchen Anbietern wie Huk24 kannst Du z. B. übers Kundenportal intern wechseln – etwa in den aktuellen Neukundentarif bei gleichem Schutz – und so sparen, ohne den Versicherer zu wechseln. Bevor Du das machst, vergleich diesen neuen Preis aber mit den Angeboten aus Schritt 1.
Kündigungsfrist einhalten
Die meisten Verträge gelten fürs Kalenderjahr. In diesem Fall muss Deine Kündigung bis 30.11. beim Versicherer sein, wenn Du für 2027 wechseln willst. Bei einer Preiserhöhung kannst Du außerdem ein einmonatiges Sonderkündigungsrecht haben, sobald Du das Schreiben bekommst. Eventuell also noch bis in den Dezember hinein.
Wir empfehlen Dir also weiterhin, zweimal zu vergleichen. Neu ist aber die Reihenfolge:
Die Gründe für diese Änderung: Bei Huk24 haben wir in 12 unserer 32 Musterfälle den günstigsten Preis gefunden, häufiger als bei allen anderen Rechnern im Test. Und schon überraschend: Denn auf den Portalen siehst Du ja die Tarife vieler Anbieter – bei Huk24 natürlich nur Huk24. Trotzdem lag der Direktversicherer so oft ganz vorne.
Entscheidend ist aber: Auch im Schnitt ist Huk24 am besten. Würdest Du also nur dort nach einem Tarif schauen, hättest Du ein geringeres Risiko einen höheren Preis zu erwischen als bei den Portalen:
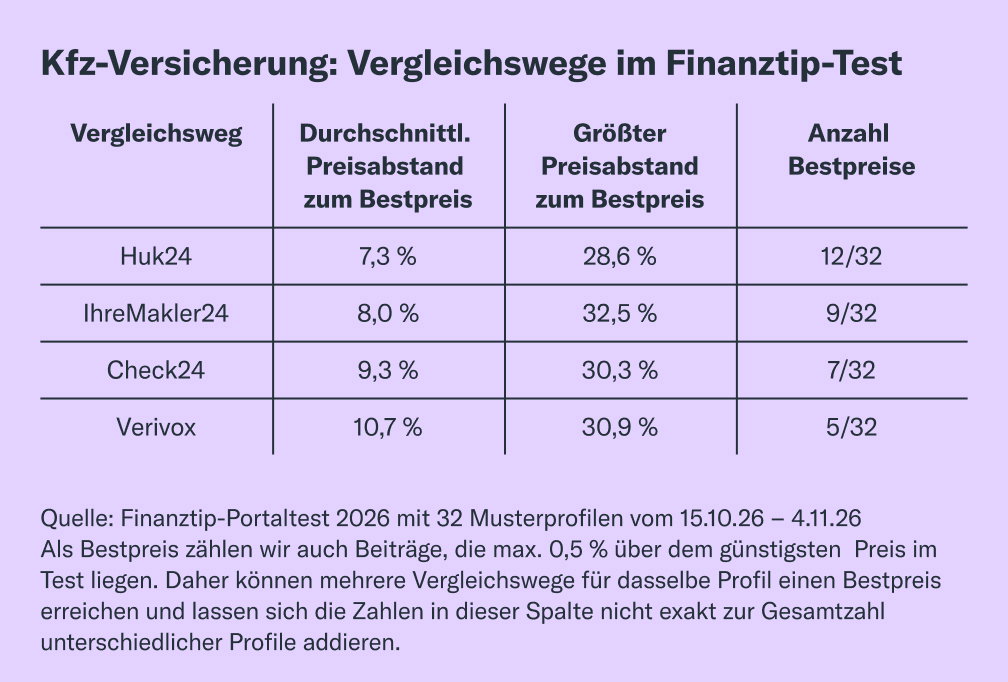
Heißt konkret: Im Schnitt war Huk24 7,3 % teurer als der bestmögliche Preis, die Portale waren ⌀ 8 bis 10,7 % teurer. Auch der größte Preisausreißer eines Musterkunden nach oben ist bei Huk24 (28,6 % teurer als der Bestpreis) nicht ganz so heftig wie bei den Portalen.
Ganz einfach: Indem Du Huk24 noch mit einem Portal kombinierst, erhöhst Du Deine Chance auf den günstigsten Tarif nochmal deutlich. Aus ⌀ 7,3 % Abstand zum Bestpreis werden so mit der besten Kombi nur noch ⌀ 2,8 %:
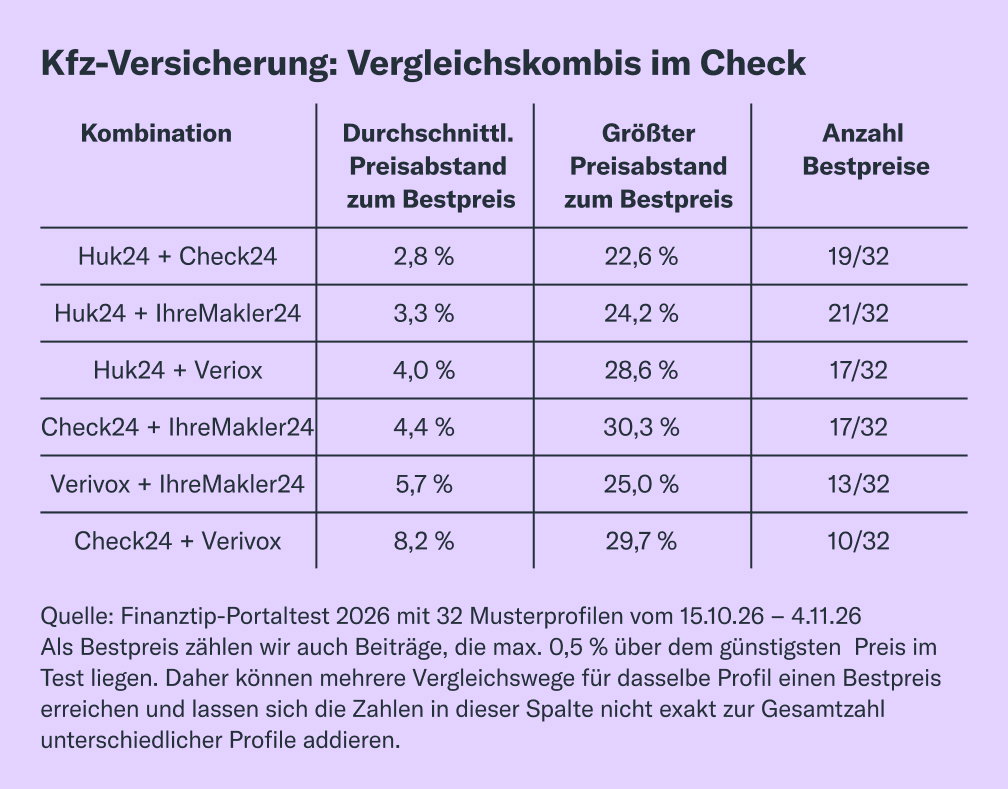
Die beste Kombi ist also der doppelte Vergleich aus Huk24 + Check24, gefolgt von Huk24 + IhreMakler24 oder Verivox.
In der Tabelle siehst Du auch: Würdest Du nur zwei Portale kombinieren – also gar nicht bei Huk24 schauen – ist Dein Risiko etwas höher, den Bestpreis zu verpassen. Deshalb empfehlen wir diese Kombinationen nicht. Interessant: Die Kombi aus Check24 und Verivox wäre sogar schlechter als Huk24 ganz allein.
Aber wie viel kannst Du durch einen Wechsel für 2027 sparen? Hier zwei Musterfälle aus unserem Test, bei denen wir gleichzeitig auch den Tarif optimiert haben. Denn damit kannst Du in manchmal sogar noch mehr sparen als mit einem neuen Anbieter.
Die Ausgangslage: Unsere E-Auto-Fahrerin, nennen wir sie Daniela, zahlt für ihre Kfz-Versicherung inkl. Vollkaskoschutz 1.948 €/Jahr. Neben ihr sind ihr Partner und ein 18-jähriges Kind als Fahrer eingetragen. Vereinbart sind im Vertrag außerdem 10.000 km pro Jahr, keine Selbstbeteiligung, freie Werkstattwahl und monatliche Zahlung.
Die Anpassungen: Danielas Kind fährt nicht mehr mit dem Auto und es sind nur noch 5.000 km nötig. Außerdem vereinbaren wir 150 € Selbstbeteiligung in der Teilkasko und 300 € in der Vollkasko, eine Werkstattbindung und jährliche Zahlung.
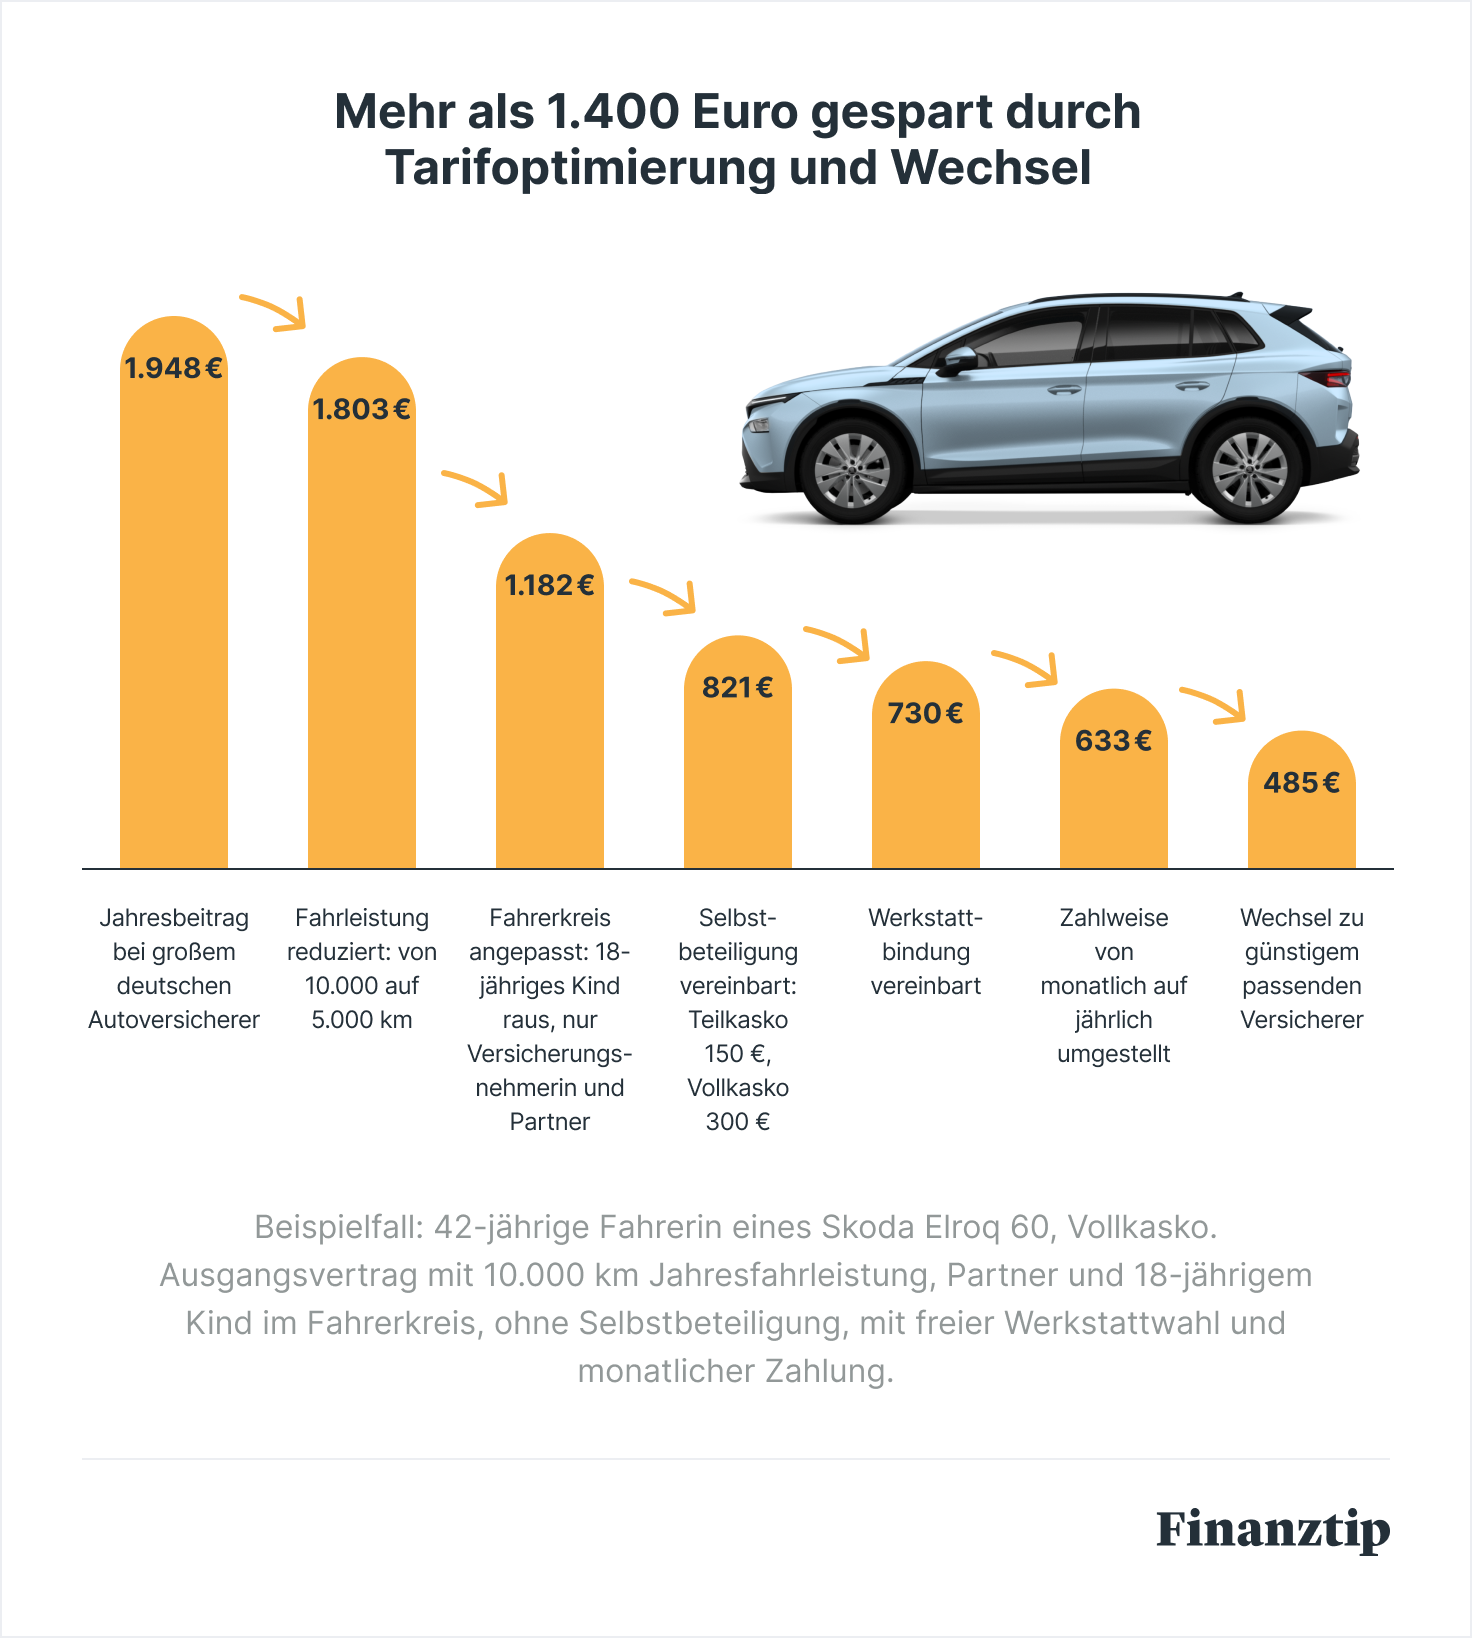
Die Auswirkungen: Allein durch all diese Anpassungen noch beim alten Anbieter sinkt Danielas Beitrag auf 633 €. Das ist in diesem Fall vor allem deshalb so viel, weil sie ihr Kind aus dem Vertrag nimmt. Fahranfänger kosten oft besonders hohe Aufschläge.
Der Wechsel: Wechselt Daniela jetzt auch den Versicherer, sinkt ihr Beitrag sogar auf 485 €. Allein das spart ihr also nochmal 148 € bzw. 23 %. Inklusive der vorherigen Optimierungen hat sie insgesamt sogar 1.463 € bzw. 75 % gespart.
Ausgangslage und Anpassungen: Unser Benziner-Fahrer Theo zahlt sogar 2.451 €/Jahr für Haftpflicht samt Vollkasko. Auch hier liegt der hohe Preis zu großen Teilen an seiner 18-jährigen Tochter im Vertrag. Auch alles andere ist wie zu Beginn bei Daniela und wir optimieren den Vertrag genauso.
Die Auswirkungen: Theo reduziert seine Kosten beim bisherigen Versicherer deutlich und zahlt nur noch 771 €. Wechselt er jetzt auch noch den Versicherer, sind es nur noch 406 €. Macht allein durch den Wechsel 47 % bzw. 365 € Ersparnis. Insgesamt spart er über 2.000 € bzw. 83 %.
Du siehst: Sowohl durch Optimieren als auch Wechseln können Hunderte Euro für Dich drin sein. Pass beim Vergleichen aber auf, dass Du nichts vermischst: Du solltest also bei Fahrerkreis, Werkstattbindung & Co. dasselbe angeben wie beim alten Anbieter, damit Du keine verfälschten Ergebnisse bekommst. Wie viel Ersparnis bei den jeweiligen Vertragsdetails möglich ist, liest Du in unserem Ratgeber zu Tarifmerkmalen.
Und denk dran: Regulär zum neuen Jahr kündigen kannst Du Deine Kfz-Versicherung in aller Regel nur noch bis zum 30.11. Erhöht Dein Anbieter Deinen Beitrag, geht’s vielleicht noch länger: Dann kann Dir ein Sonderkündigungsrecht zustehen – es gilt für einen Monat, sobald Du das Erhöhungsschreiben bekommen hast.
Ist das Thema Kfz-Versicherung für Dich noch neu, findest Du in unserem Ratgeber alle Infos dazu, welche Mindestkriterien wir bei unseren Tests ansetzen und auf welche auch Du bei der Tarifwahl achten solltest. Mehr zu unserem Test und unseren Musterfällen liest Du im Ratgeber zur Kfz-Versicherung.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen