News
Krebs überlebt, aber weiter diskriminiert?
Elf EU-Länder haben Schutzregeln beschlossen. Was in Deutschland gilt und was ein neues Gesetz für Dich ändern könnte.

Von Nathanael Häfner und Joanna Chmielecki
News
Elf EU-Länder haben Schutzregeln beschlossen. Was in Deutschland gilt und was ein neues Gesetz für Dich ändern könnte.
Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen sind aufwändig recherchiert und basieren auf den strengen Kriterien der Finanztip-Expertenredaktion. Mehr Infos

Eine frühere Krebserkrankung kann Dir noch Jahre später Probleme machen: etwa, wenn Du eine Lebens- oder Restschuldversicherung abschließen willst. Versicherer können höhere Beiträge verlangen oder einen Antrag ablehnen. Das kann auch bei einer Berufsunfähigkeits- oder Risikolebensversicherung passieren. Was Du bei einer BU trotz Vorerkrankung und einer Risikolebensversicherung mit Vorerkrankung beachten solltest, liest Du in unseren Ratgebern.
Das sogenannte Recht auf Vergessenwerden (RTBF) soll Dich davor schützen. Es bedeutet nicht, dass Deine medizinischen Akten gelöscht werden. Nach einer bestimmten Zeit sollen Versicherer und andere Anbieter die frühere Erkrankung bei ihren Entscheidungen nicht mehr berücksichtigen dürfen.
Elf EU-Länder haben inzwischen gesetzliche Schutzregeln beschlossen. Die Fristen und die erfassten Verträge unterscheiden sich: In Frankreich gilt meist eine Frist von fünf Jahren, in Rumänien sind es sieben Jahre. Italien, die Niederlande und Portugal sehen für Erwachsene oft zehn Jahre vor. Für Menschen, die als Kinder oder Jugendliche erkrankten, gelten teils kürzere Fristen.
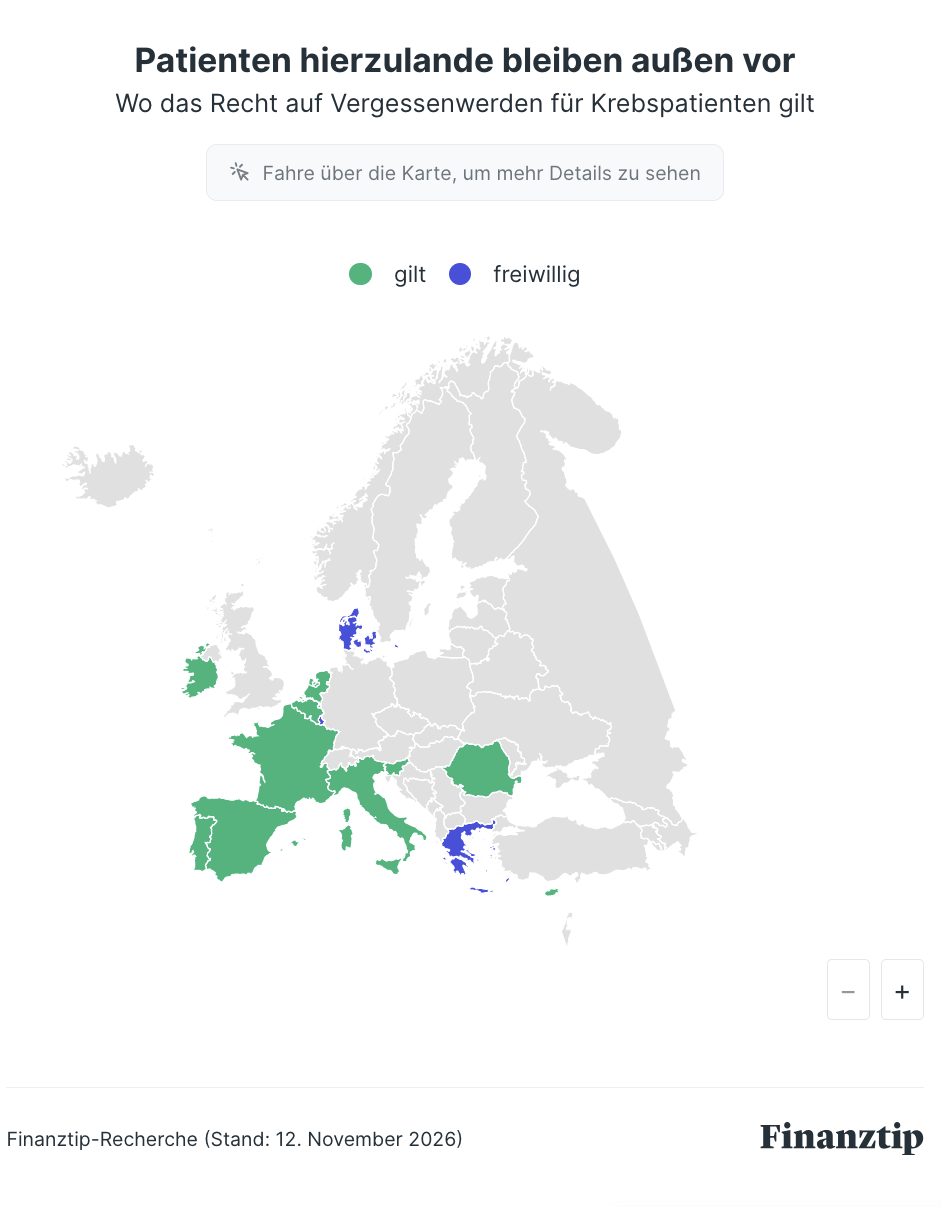
Auch die Versicherungen, für die der Schutz gilt, sind nicht überall gleich. Irland schützt zum Beispiel bei bestimmten Versicherungen für Immobilienkredite. In anderen Ländern reicht der Schutz weiter.
Ab dem 20. November 2026 gilt ein erster Schutz: Bei einer Restschuldversicherung für einen Ratenkredit darf eine Krebserkrankung nach 15 Jahren nicht mehr zählen. Das ist allerdings nur das gesetzliche Minimum, und reicht nicht an die Regelungen in Nachbarländern heran. Und: Für eine Lebens- oder Berufsunfähigkeitsversicherung gilt das nicht.
Die Deutsche Stiftung für junge Erwachsene mit Krebs hält diesen gesetzlichen Mindestschutz für zu eng. Sie wollen, dass Du auch solche Versicherungen leichter bekommst. Die SPD schlägt dafür fünf Jahre vor.
Hinter der Initiative steht eine erfreuliche Entwicklung: Immer mehr Menschen überleben Krebs. In Europa gibt es knapp 24 Millionen Überlebende, in Deutschland über fünf. Dazu kommt: am meisten vom Recht auf Vergessenwerden profitieren junge Erwachsene, die sich noch absichern oder etwa ein Haus finanzieren möchten.
Vom Alter 1 von bis 39 Jahren erkranken jährlich etwa 19.000 Menschen in Deutschland an Krebs. Und davon haben die allermeisten sehr gute Heilungschancen. “Sollten sich diese nun versichern, würde sich das im Versichertenkollektiv nicht bemerkbar machen”, sagt ein mit der Angelegenheit vertrauter Ministeriumsreferent. Erfahrungen aus anderen Ländern zeigten dies.
Der Gesamtverband der Versicherer (GDV) ist da gegenüber Finanztip vorsichtiger. "Sachgerecht ist ein zweistufiges Modell: eine lange gesetzliche Höchstfrist als Auffanglinie für die schwersten Verläufe und darunter kürzere Fristen, die zur jeweiligen Krebsart und zum Stadium passen.” Ansteht also pauschal nach fünf vergessen zu werden, würde sich die Frist je nach Art der Krebserkrankung ändern. Höheres Risiko, längere Frist.
Im April forderte der Bundestag, im Oktober auch der Bundesrat ein umfassenderes Gesetz. Danach sollst Du eine überstandene Krebserkrankung nach einer bestimmten Zeit nicht mehr angeben müssen. Versicherer sollen die Daten dann auch nicht mehr nutzen dürfen. Noch gibt es kein solches Gesetz. Die Bundesregierung muss erst einen Entwurf vorlegen.
„Wir verfolgen das klare Ziel, noch in dieser Wahlperiode eine gesetzliche Regelung zum Recht auf Vergessenwerden für ehemals an Krebs erkrankte Menschen zu verabschieden", sagt die rechtspolitische Sprecherin der CDU/CSU-Fraktion gegenüber Finanztip.
Gleich, wann das Gesetz kommt: Du musst Gesundheitsfragen weiterhin wahrheitsgemäß beantworten. Eine anonyme Risikovoranfrage kann Dir helfen, passende Versicherer zu finden.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen