Rente mit 63: Dieser Brief hilft Dir beim Kassensturz
Du willst früher raus aus dem Job? Die überarbeitete Rentenauskunft macht Dir die Planung leichter.
Du willst früher raus aus dem Job? Die überarbeitete Rentenauskunft macht Dir die Planung leichter.

Ab 55 bekommst Du alle drei Jahre die Rentenauskunft zugeschickt. Bisher war das ein ziemlich unübersichtlicher Brief. Nun hat ihn die Deutsche Rentenversicherung neu gestaltet – und macht es Dir einfacher.
Eine neue Tabelle zeigt Dir, wann Du vorzeitig oder regulär in Rente gehen kannst und wie hoch Deine Bruttorente dann voraussichtlich ist:
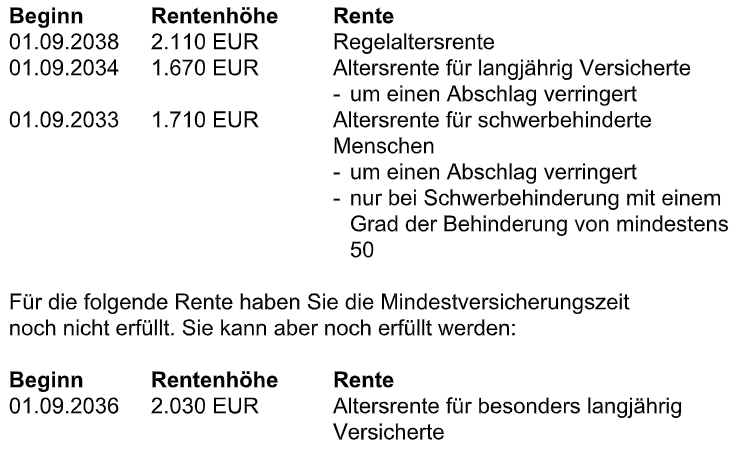
Du siehst außerdem, ob Du die nötigen Versicherungszeiten schon zusammenhast oder noch erreichen kannst. Damit kannst Du verschiedene Rentenbeginne leichter vergleichen. Ob das Geld für Deinen Ruhestand reicht, hängt aber auch von Deinen Ausgaben und Rücklagen ab.
Prüf zuerst Deine Daten
Sind Deine Arbeitszeiten, Ausbildung, Studium und Kindererziehung richtig erfasst? Die neue Rentenauskunft warnt, wenn Du ungeklärte Zeiten hast. Falls etwas fehlt, beantrag eine Kontenklärung. Das geht auch online.
Vergleich den Rentenbeginn
Für die Rente ab 63 (in der Tabelle „Rente für langjährig Versicherte”) brauchst Du mind. 35 Versicherungsjahre. Jeder Monat vor Deinem regulären Rentenalter bedeutet dauerhaft 0,3 % Abschlag. Bist Du z. B. Jahrgang 1964 und gehst mit 63 statt 67 in Rente, sind das 14,4 % Abschlag. Mit 45 anrechenbaren Versicherungsjahren kannst Du ab Jahrgang 1964 mit 65 abschlagsfrei in Rente gehen („für besonders langjährig Versicherte”).
Überschlag, was netto bleibt
Zieh von Deiner voraussichtlichen Bruttorente Kranken- und Pflegebeiträge sowie ggf. Steuern ab. Berechnungen zu den Kranken- und Pflegebeiträgen findest Du ebenfalls in der neuen Rentenauskunft. Bei Deiner möglichen Steuerbelastung hilft Dir unser Ratgeber.
Schätz Deine Rentenlücke
Vergleich diese Einnahmen mit Deinen erwarteten Ausgaben. Dafür ist Dein heutiges Nettogehalt minus Sparrate ein guter Startpunkt. Brauchst Du z. B. rund 2.200 € im Monat und hast rund 1.700 € netto, fehlen Dir etwa 500 €. Denk auch an Inflation und mögliche Rentensteigerungen – dabei hilft Dir unser Ratgeber zur Rentenlücke.
Denk auch an die Geldanlage
Prüf mit dem Finanztip Entnahmerechner, ob Deine Rücklagen reichen, um die Rentenlücke zu schließen. Wie Du über 50 sinnvoll Geld anlegen kannst, erfährst Du in Hermanns neuem Buch Finanzen ab 50.
Die Hochrechnung der Rentenversicherung setzt voraus, dass sich bei Deinem Rentenkonto – also Deinen Einkünften und bezahlten Beiträgen – wenig ändert.
Es muss sich dafür wie im Schnitt der letzten fünf Kalenderjahre entwickeln. Falls Du größere Gehaltssprünge gemacht hast oder in Teilzeit wechseln willst, solltest Du das einkalkulieren.
Wie Du Deine Rente mit der Kontenklärung sicherst, erfährst Du in unserem Ratgeber.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen