Deine Rente: So findest Du heraus, was Dir später fehlt
Was bedeuten die Rentenpläne der Bundesregierung für Dich als Frau? Wir ordnen ein und zeigen Dir, wie Du Dich richtig aufstellst.
Was bedeuten die Rentenpläne der Bundesregierung für Dich als Frau? Wir ordnen ein und zeigen Dir, wie Du Dich richtig aufstellst.
In unserer Finanztip Woman-Redaktion haben wir vergangene Woche viel über die geplanten Rentenreformen gesprochen. Und welche Fragen sich besonders Frauen stellen: Wann können wir aufhören zu arbeiten? Reicht das Geld dann für ein gutes Leben? Und wird Altersarmut für Frauen zu einer noch größeren Bedrohung?
Ein Vorschlag aus der CDU sieht vor, Zeiten für Kindererziehung und die Pflege nicht mehr zu den erforderlichen 45 Versicherungsjahren für die abschlagsfreie Frührente zu zählen. Bist Du auf diese Zeiten angewiesen, könntest Du dadurch erst später ohne Abschläge in Rente gehen.
Wie viel davon für Frauen abhängt, zeigt eine Analyse des Deutschen Instituts für Wirtschaftsforschung (DIW) für den Jahrgang 1958: Von den Frauen, die diese Frührente beziehen, hätte gut die Hälfte die nötigen 45 Versicherungsjahre ohne diese Zeiten nicht erreicht.
Beschlossen ist das nicht. Aktuell zählen diese Zeiten nach den geltenden Regeln weiterhin mit. Die Debatte ist aber ein guter Anlass, auf Deine eigene Planung zu schauen:
Wann möchtest Du in Rente gehen – und wie viel Geld brauchst Du dann zum Leben? Der erste Schritt: herausfinden, mit welchen Einnahmen Du rechnen kannst und ob und wie viel Dir voraussichtlich fehlt.
Berechne Deine Rentenlücke
Stell gegenüber, was Du im Ruhestand brauchst und was Dir voraussichtlich zur Verfügung steht. Unten zeigen wir Dir Schritt für Schritt, wie Du dabei vorgehst.
Sichere Deinen Alltag ab
Bau einen Notgroschen auf, damit unerwartete Rechnungen Deine Altersvorsorge nicht durcheinanderbringen. Dafür sparst Du drei Nettomonatsgehälter auf ein gut verzinstes Tagesgeldkonto. Das sind unsere Empfehlungen mit den besten Aktionszinsen:
Plane Deine Vorsorge in einem Depot
Für Geld, auf das Du mindestens 15 Jahre verzichten kannst, kommt ein weltweiter Aktien-ETF infrage. Wir empfehlen diese ETFs:
Prüf das neue Altersvorsorgedepot
Ab Januar 2027 kannst Du mit staatlicher Förderung fürs Alter sparen. Dafür ist Dein Geld grundsätzlich für den Ruhestand vorgesehen. Die ersten Angebote findest Du übersichtlich aufgelistet in unserem Altersvorsorgedepot-Vergleich.
Deine Rentenlücke ist das Geld, das Dir im Ruhestand voraussichtlich jeden Monat fehlt, um Deinen gewohnten Lebensstandard zu halten.
Dir ist das Rechnen erstmal zu aufwendig? Es ist einfacher als Du denkst! Als grobe Orientierung kannst Du annehmen, dass Du im Ruhestand etwa 80 % Deines heutigen Nettogehalts brauchst. Wie viel Dir davon voraussichtlich fehlen wird, zeigt der Vergleich mit Deinen erwarteten Einnahmen im Alter.
Wie Du Deine Rentenlücke genau berechnest, zeigen wir Dir am Beispiel von Susanne.
Susanne ist 40, hat keine Kinder und arbeitet in Vollzeit. Sie möchte mit 67 in Rente gehen – also in 27 Jahren. Wir rechnen zunächst nur mit ihrer gesetzlichen Rente. Die Beträge sind ein vereinfachtes Beispiel.
1. Was brauchst Du später zum Leben?
Schau zuerst auf Deine Ausgaben: Was brauchst Du monatlich für Wohnen, Lebensmittel, Versicherungen, Mobilität und Freizeit? Es reicht, wenn Du Dir Deine Ausgaben der letzten drei Monate anschaust. Jährlich einmalig anfallende Ausgaben rechnest Du auf einen Monat um. Überleg dann, welche Kosten im Ruhestand wegfallen oder dazukommen könnten.
Susanne plant mit 2.000 € Fixkosten im Monat zu heutigen Preisen. Weil die Preise aufgrund der Inflation voraussichtlich steigen, braucht sie in 27 Jahren mehr Geld für den gleichen Lebensstandard.
Öffne unseren Inflationsrechner und trag Deine Werte ein. Wir rechnen mit 2 % Inflation pro Jahr. Das entspricht dem mittelfristigen Inflationsziel der Europäischen Zentralbank. (EZB) Klick auf “Jetzt berechnen” und lies den Wert “Zukünftiger Preis” ab.
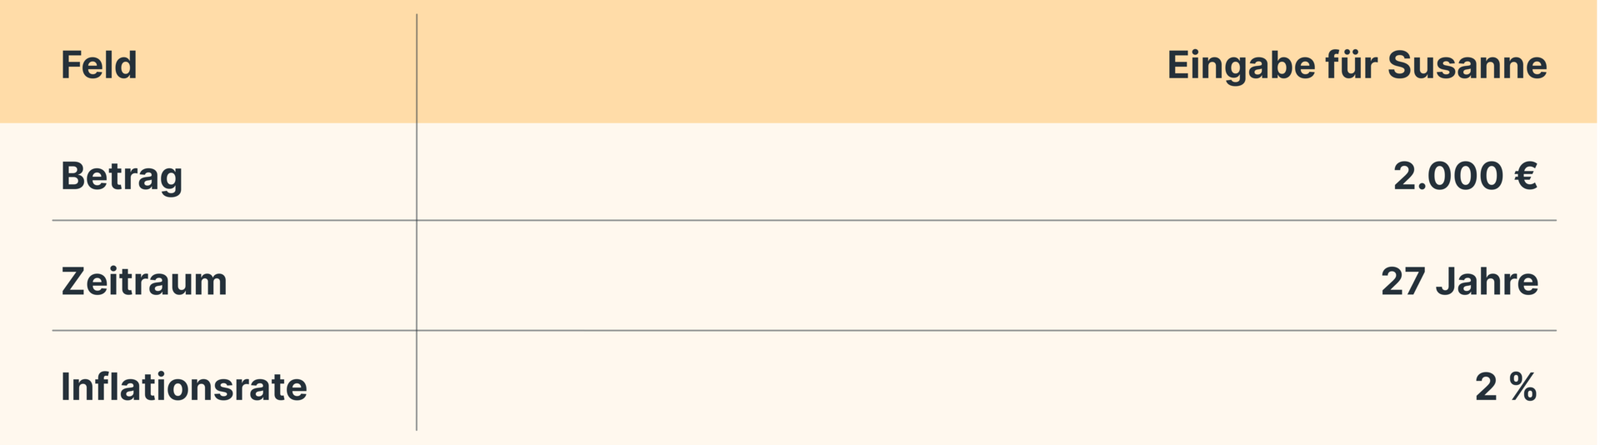
Bei Susanne liegen die Fixkosten im Alter hochgerechnet bei rund 3.400 €. So viel braucht sie also zum Rentenbeginn monatlich, wenn die Preise bis dahin durch die Inflation um die angenommenen 2 % pro Jahr steigen.
Nimm Deine Renteninformation zur gesetzlichen Rente zur Hand. Such die hochgerechnete Regelaltersrente ohne künftige Rentenanpassungen.
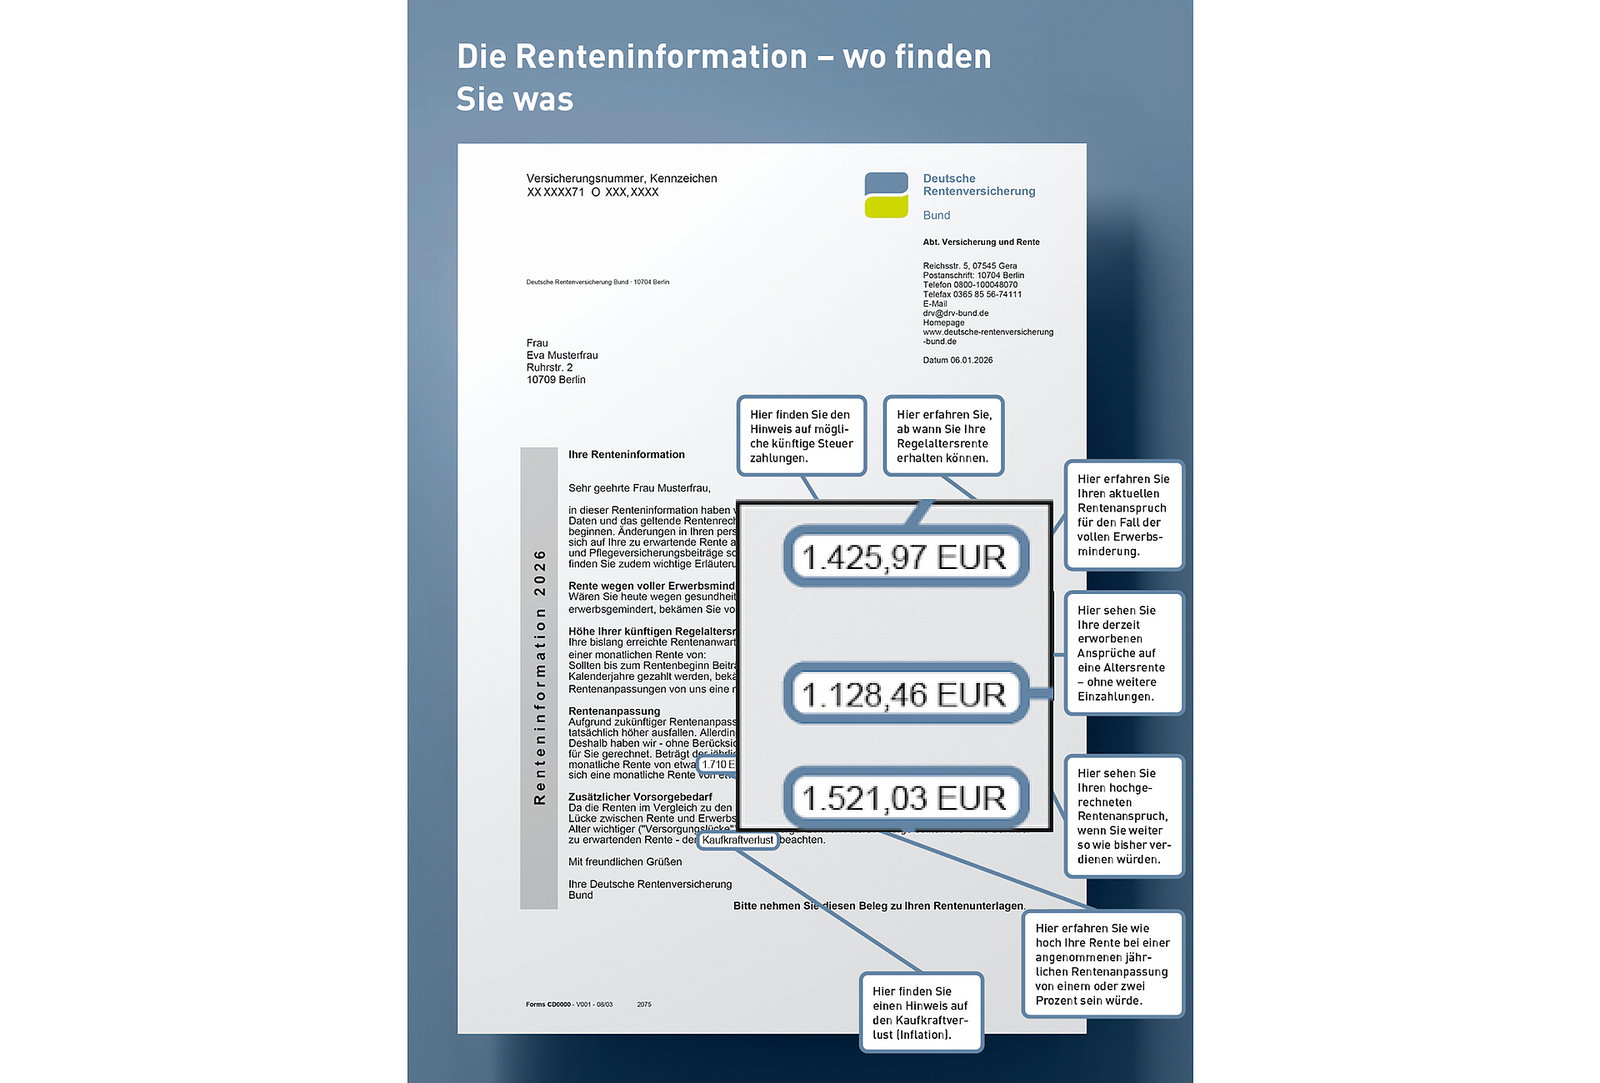
Quelle: Deutsche Rentenversicherung
Die Zahl zeigt, wie hoch Deine Rente sein könnte, wenn Du bis zum Rentenbeginn weiter so viel in die Rentenversicherung einzahlst wie in den letzten fünf Jahren im Durchschnitt. Im Musterbeispiel ist das die dritte Zahl im Kästchen – in dem Fall also 1.521,03 €.
Um abschätzen zu können, wie sich Deine Rente in den 27 Jahren entwickeln könnte, öffne noch einmal den Inflationsrechner. Gib dort dieses Mal Deinen Rentenanspruch an. Außerdem rechnen wir mit 1,7 %. Das ist ein vorsichtiger Richtwert für die jährliche Rentenerhöhung. Die tatsächlichen Rentenanpassungen können von Jahr zu Jahr höher oder niedriger ausfallen.
Bei Susanne sieht das dann so aus:
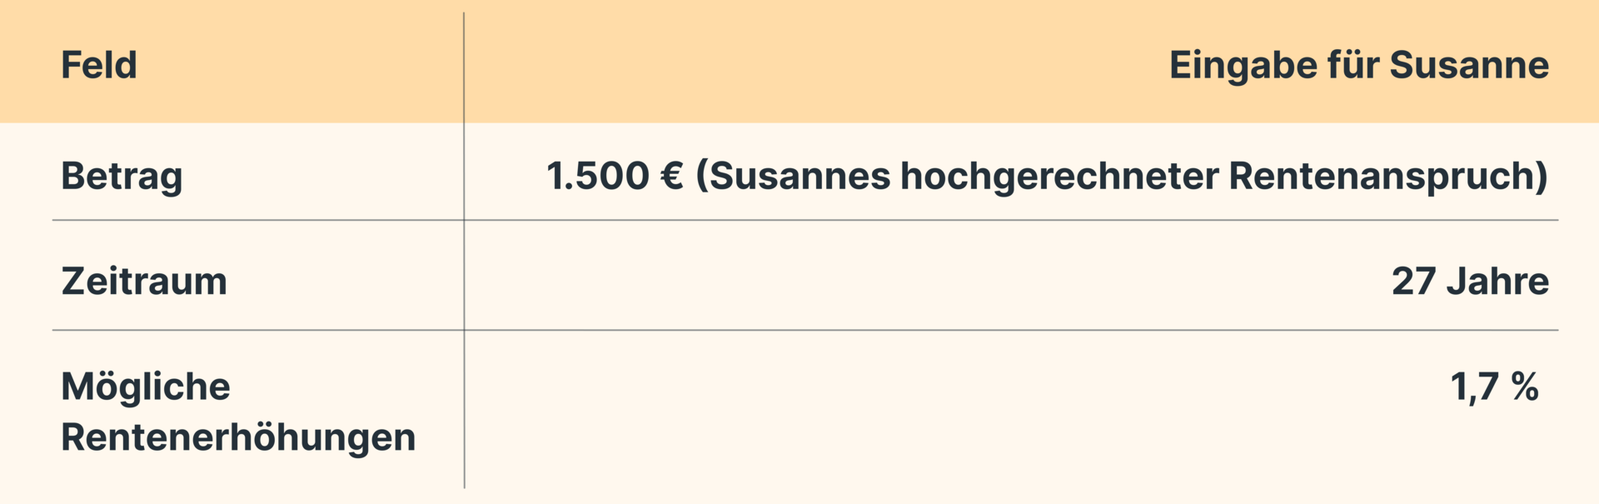
Lies dann wieder den Wert “Zukünftiger Preis” ab. Bei Susanne kommen rund 2.365 € brutto im Monat zum Rentenbeginn raus.
Von Susannes Bruttorente gehen noch Kranken- und Pflegeversicherungsbeiträge sowie gegebenenfalls Steuern ab. Als Kinderlose zahlt sie außerdem grundsätzlich einen Zuschlag zur Pflegeversicherung.
Für Susanne rechnen wir vereinfacht mit Gesamtabzügen von 20 Prozent. Das entspricht 473 €. Auch für Deine eigene Rechnung kannst Du pauschal 20 Prozent ansetzen. Wie hoch Deine Abzüge in 27 Jahren tatsächlich sind, lässt sich heute nicht genau sagen.
Susannes Nettorente beträgt dann:
2.365 € brutto − 473 € angenommene Abzüge = 1.892 € Netto-Rente
Für Deine persönliche Netto-Schätzung erklärt unser Ratgeber zur Rentenlücke, welche Abzüge Du berücksichtigen musst.
Jetzt vergleichen wir die beiden Ergebnisse. Beide beziehen sich auf Susannes Rentenbeginn in 27 Jahren:
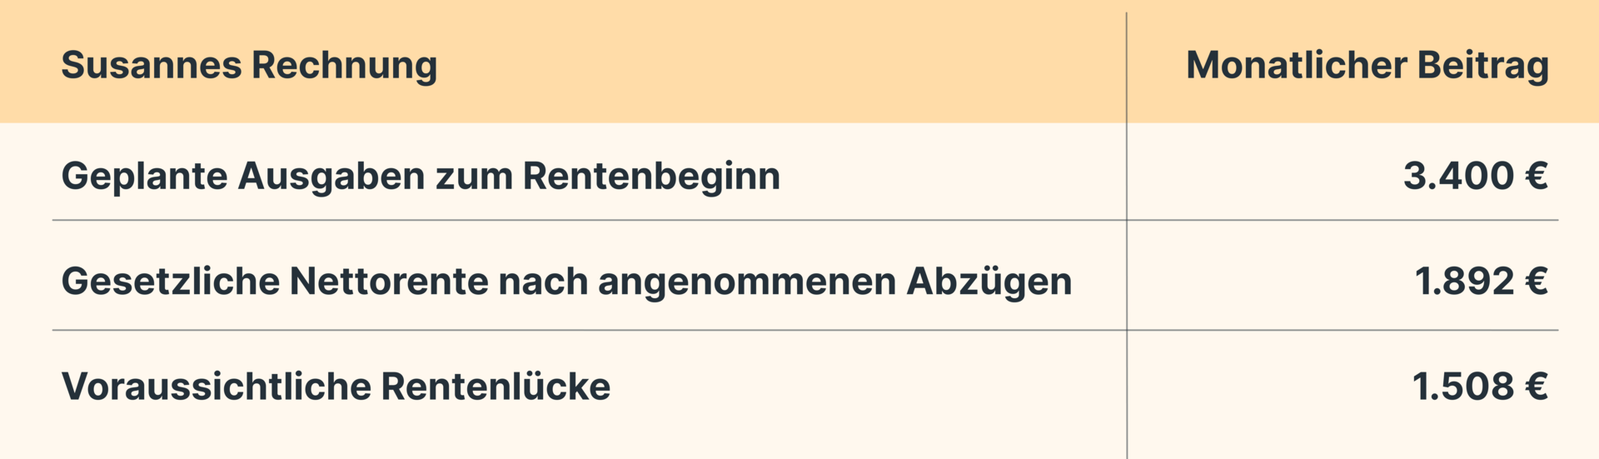
Susanne fehlen in diesem Beispiel ab ihrem Rentenbeginn rund 1.508 € monatlich, um ihren bisherigen Lebensstandard zu halten. Runden wir für die weiteren Berechnungen auf 1.500 €.
Wichtig: Das ist der zusätzliche Betrag, den sie später ab 67 jeden Monat auffangen möchte. Es ist nicht die Summe, die sie heute jeden Monat sparen muss.
Dafür folgen zwei weitere Schritte:
Erster Schritt: Ermittle, wie viel Vermögen Du brauchst. Mit dem Ruhestandsrechner findest Du heraus, wie viel Geld Du zum Rentenbeginn benötigst, um Dir jeden Monat den fehlenden Betrag zusätzlich auszuzahlen. Bei Susanne sind das rund 1.500 € netto.
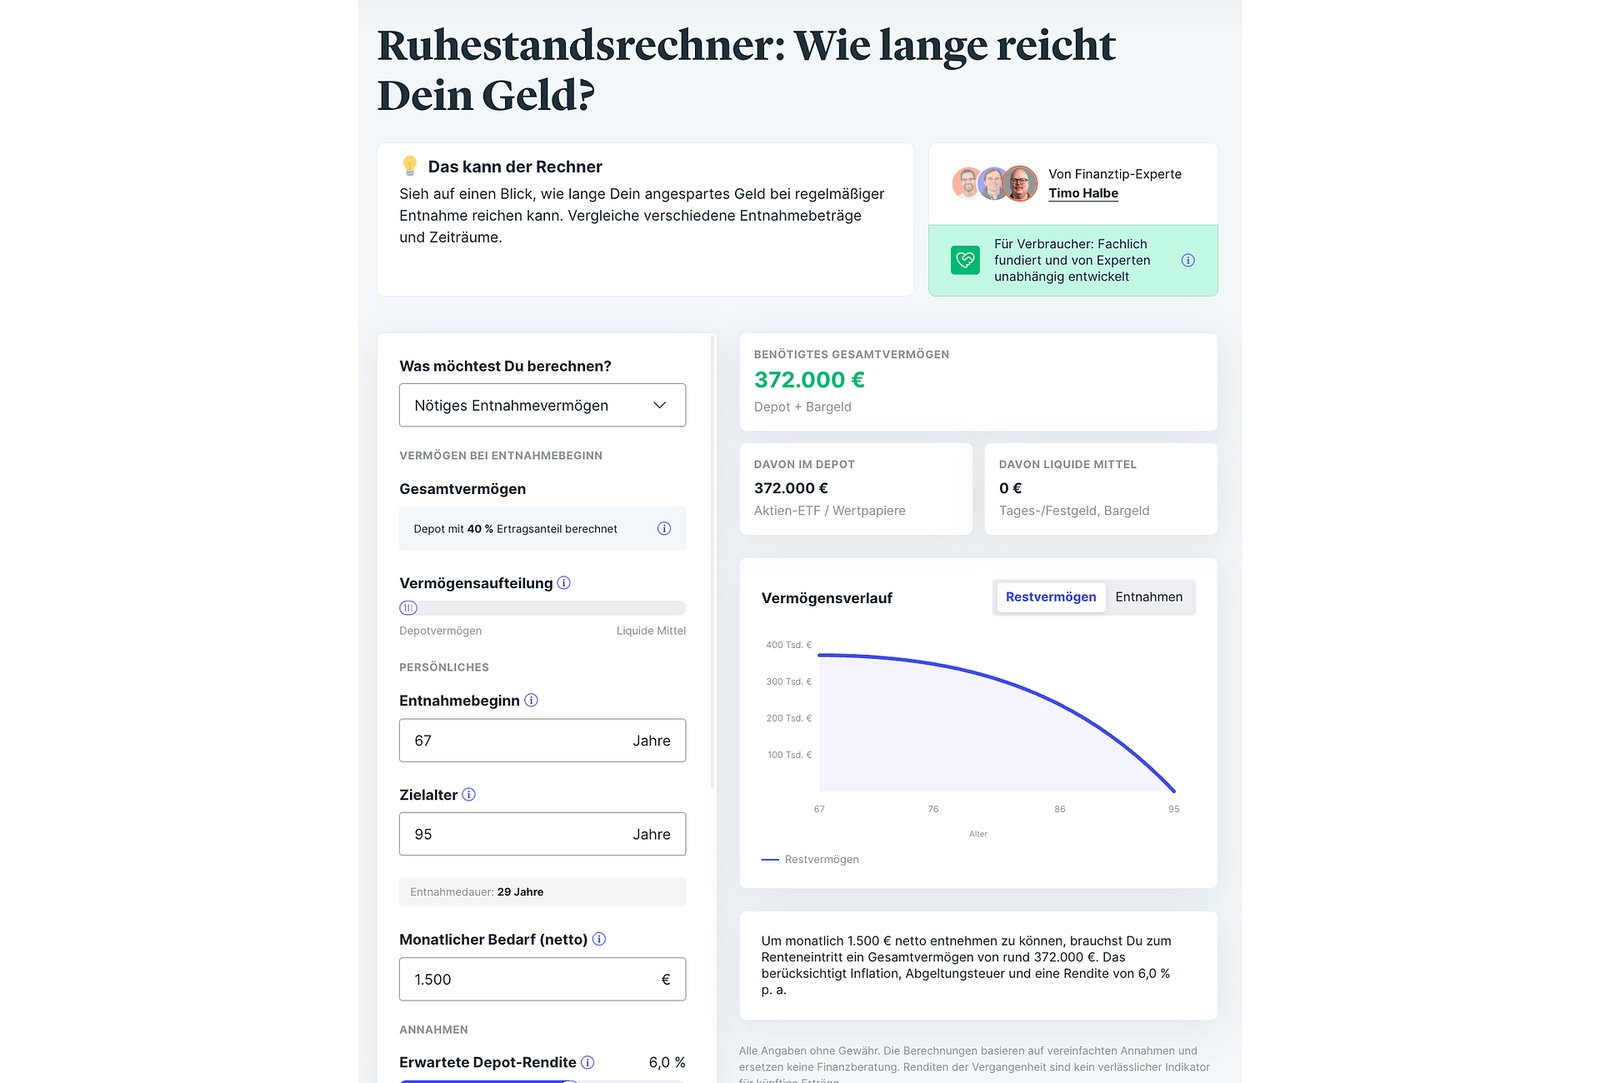
Susanne käme auf ein Vermögen von 372.000 € bei einem Entnahmebeginn ab 67 Jahren. Das ist also das Vermögen, das sie in den nächsten 27 Jahren ansparen muss, um ihre persönliche Rentenlücke zu schließen.
Zweiter Schritt: Die Sparrate berechnen. Im zweiten Schritt geht es jetzt darum, zu berechnen, wie viel Du monatlich sparen musst, um das Vermögen zu erreichen.
Dafür gehst Du auf unseren Sparplanrechner. Als Laufzeit setzen wir im Beispiel 27 Jahre an und tragen kein vorhandenes Startkapital sowie wieder eine angenommene Rendite von 6 % p.a. ein.
Dazu machst Du folgende Eingaben:
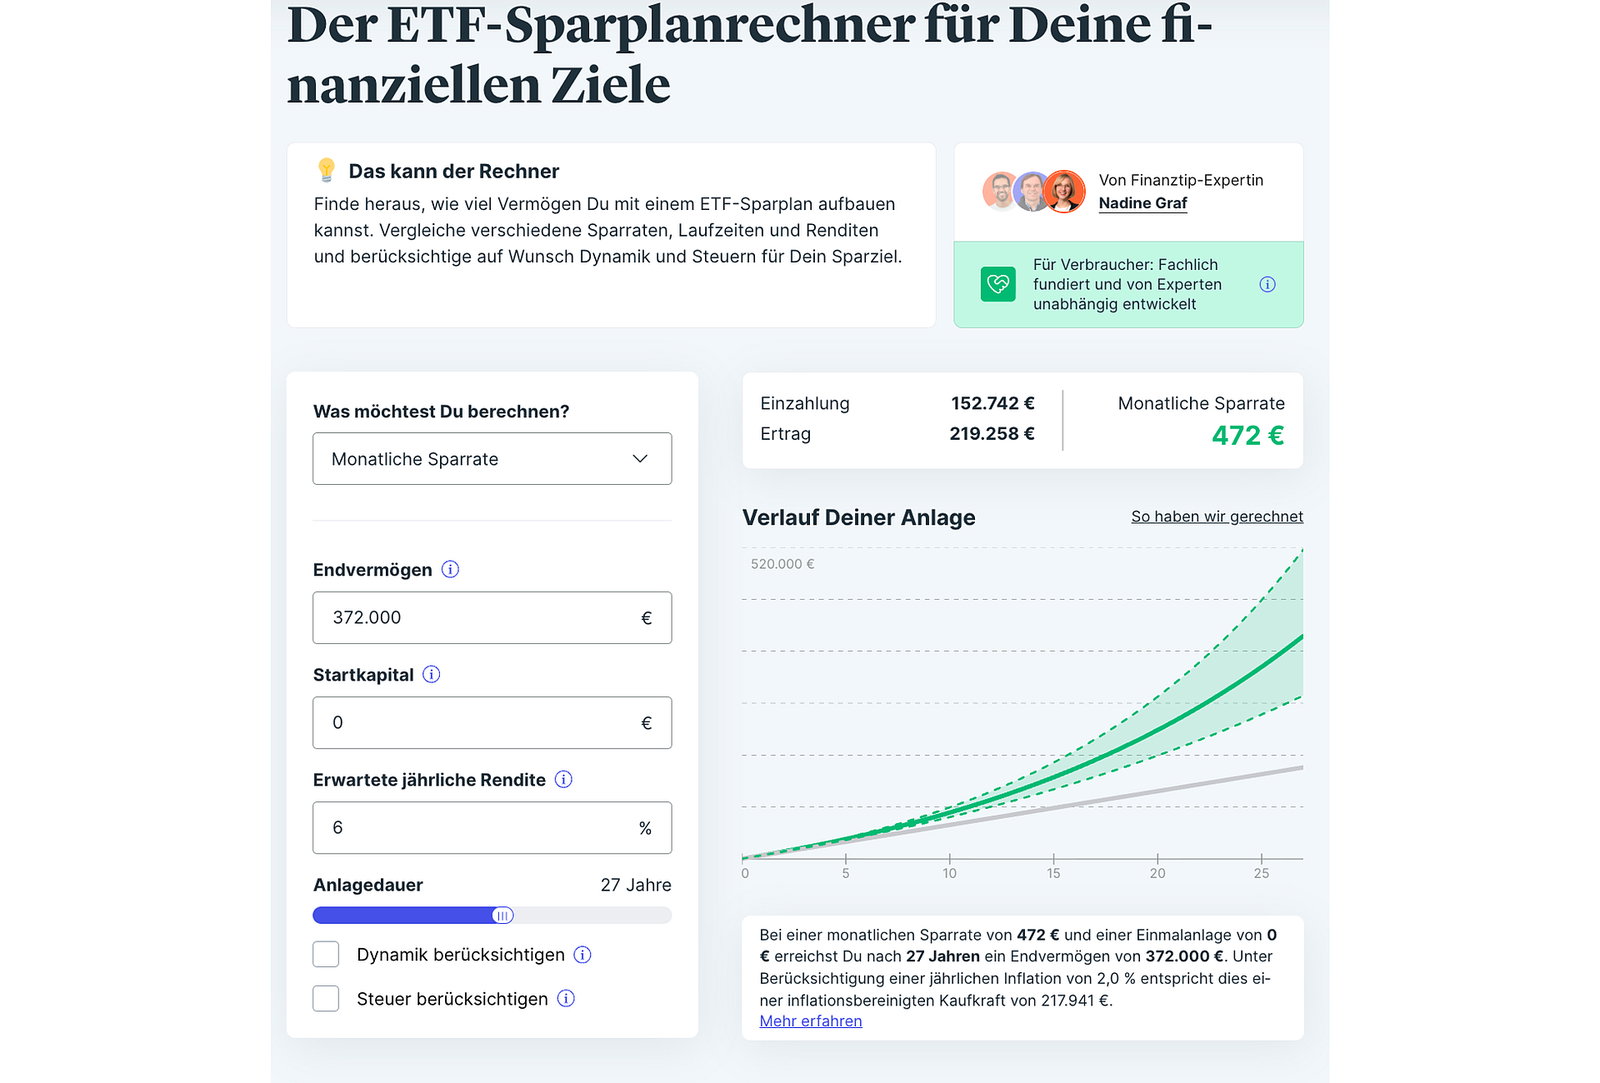
Ohne Startkapital läge Susannes monatliche Sparrate bei 472 € im Monat.
In dieser Reihenfolge rechnest Du also:
472 € im Monat: So hoch fällt Susannes Sparrate unter unseren Annahmen aus. Deine eigene Rechnung kann anders aussehen – etwa, weil Du schon Vermögen aufgebaut hast, eine Betriebsrente bekommst oder später weniger Geld brauchst.
Lass Dich deshalb von einer hohen Summe nicht entmutigen. Deine Rentenlücke zu kennen, hilft Dir, Deine nächsten Schritte zu planen. Du musst sie nicht sofort vollständig schließen.
Du bist älter oder jünger als unsere Susanne? Dann hilft Dir unser ePaper zur Altersvorsorge: Hier haben wir an über 900 Beispielen ausgerechnet, wie viel Du in welchem Alter am besten regelmäßig sparen solltest. Grundsätzlich gilt: Je älter Du startest, desto mehr musst Du zurücklegen, um Deine persönliche Rentenlücke zu schließen.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!
Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen