Tipps & Tricks
Kleine Schulden, großes Risiko: Warum "später zahlen" zur Falle wird
"Buy Now, Pay Later" – über 40 % der jungen Menschen nutzen das schon. Aber warum geraten so viele dadurch in die Schuldenfalle?
Tipps & Tricks
"Buy Now, Pay Later" – über 40 % der jungen Menschen nutzen das schon. Aber warum geraten so viele dadurch in die Schuldenfalle?

"Buy Now, Pay Later" (BNPL) klingt harmlos – kann aber zum Problem werden: Laut einer SCHUFA-Verbraucherumfrage nutzen über 40 % der jungen Menschen in Deutschland Angebote wie Klarna oder PayPal „30 Tage später zahlen“. Wenn sie dann zum Rechnungstag nicht genug Geld auf dem Konto haben, kann aus dem Zahlungsaufschub ein Schuldenberg werden.
Die Politik hat sich deshalb um strengere Regeln bemüht. Mit der neuen EU-Verbraucherkreditrichtlinie (CCD II) werden ab November 2026 auch kleine BNPL-Kredite stärker reguliert.
Bedeutet für Dich: Auch bei kleinen Beträgen unter 200 € werden Anbieter künftig häufiger prüfen, ob Du Dir den Kauf überhaupt leisten kannst. Damit soll verhindert werden, dass sich viele kleine Beträge zu großen Schulden summieren.
Wie schnell das passieren kann, zeigt dieses Beispiel: Ella ist 26 Jahre alt, verdient 2.100 € netto und kam bisher gut mit ihrem Geld aus. Keine Schulden, kein Dispo. Dieses Jahr stehen mehrere Hochzeiten im Freundeskreis an.
Ella sucht ein Kleid. Normalerweise gibt sie maximal 200 € im Monat für Kleidung aus. Weil sie sich nicht entscheiden kann, bestellt sie über Klarna vier Kleider à 200 € – zahlen muss sie ja erst in 30 Tagen. Ella behält zwei Kleider (2 x 200 €) und bestellt passende Schuhe für 120 €, ebenfalls auf Klarna-Rechnung.
Bald werden die Klarna-Rechnungen fällig – und jetzt geht Ellas Waschmaschine kaputt. Sie braucht sofort eine neue, kann sie sich aber nicht leisten. Also kauft sie eine für 450 € in sechs Raten zu 12 % p. a. Zinsen. Dadurch kostet die Waschmaschine insgesamt knapp 465 €, die Ella in sechs Monatsraten à 77,50 € abbezahlt.
Dazu kommen 350 € für Flüge zur Hochzeitslocation, die Ella mit PayPal „30 Tage später“ bezahlt.
Als die ersten Rechnungen abgebucht werden, merkt Ella: Ihr Gehalt reicht nicht mehr für alles. Ein Teil der Rechnungen wird direkt vom Konto eingezogen. Weil nicht genug Geld auf dem Konto ist, rutscht sie ins Minus.
Für den Dispokredit, den Du beantragen kannst, wenn Dein Konto unter 0 € geht, fallen zusätzlich Dispozinsen an.
Einige Rechnungen hat Ella inzwischen bezahlt – zum Beispiel die Waschmaschine und die Flüge. Trotzdem lebt sie weiterhin über ihre Verhältnisse.
Obwohl sie schon einiges zurückgezahlt hat, wächst Ellas Schuldenberg – vor allem durch neue Ausgaben und den teuren Dispo.
Ella rechnet: Bei 630 € Freizeitbudget kann sie maximal 300 € pro Monat zum Abbezahlen nutzen. Zudem weiß sie: Für den Dispokredit zahlt sie bei ihrer Bank 12,2 % p. a. Zinsen. Das ist deutlich teurer als viele andere Kredite.
Bei PayPal und Klarna kann sie die Zahlung um 30 Tage verschieben, ohne dafür extra Gebühren zu zahlen. Eine Verlängerung um weitere 30 Tage kostet einmalig 1,99 €, eine Verlängerung um zwei Monate 4,99 €.**
Jetzt stellt sich die entscheidende Frage: Welche Schulden sollte Ella zuerst zurückzahlen? Wir schauen uns drei typische Strategien an – und was sie kosten. Denn je nach Reihenfolge entstehen unterschiedlich hohe Kosten.
Ella zahlt im ersten Monat PayPal, dann Klarna. Sie rutscht somit in den ersten zwei Monaten je zehn Tage in den Dispokredit. In den letzten beiden Monaten schafft sie es ihren Dispo zu reduzieren und so aus den Schulden zu kommen.
Sie zahlt erst 300 € ihres Dispos zurück, im zweiten Monat PayPal und im dritten Klarna. Im vierten Monat zahlt sie weitere 200 € Dispo ab.
Diese beiden Strategien unterscheiden sich nur wenig. Der Unterschied liegt bei wenigen Euro – entscheidend ist eher, wie gut Du den Überblick behältst. Die wichtigsten Vor- und Nachteile siehst Du hier:

Ella beantragt einen flexiblen Rahmenkredit mit 8 % p. a. Zinsen – und zahlt die Schulden bei Klarna und Co. damit sofort zurück. Danach zahlt sie den Kredit innerhalb von vier Monaten ab.
Trotz niedrigerem Zinssatz entstehen hier die höchsten Kosten, weil der Kredit länger läuft. Die Vor- und Nachteile im Überblick:
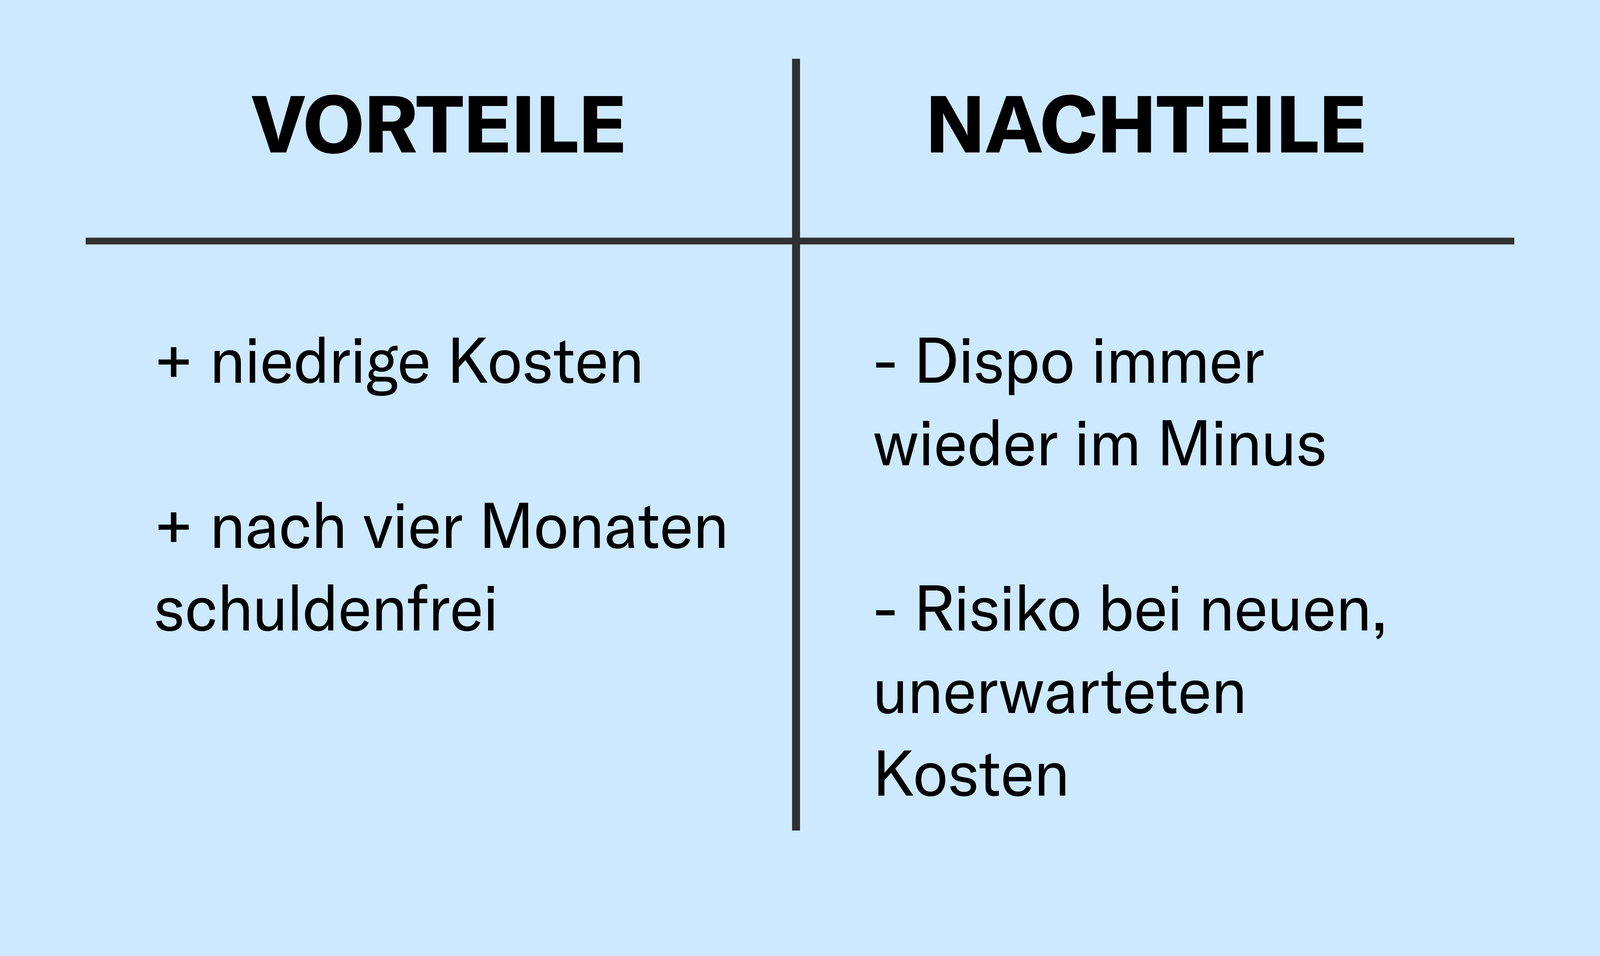
Das Umschulden vom Dispokredit zum Rahmenkredit ist vor allem sinnvoll, wenn die Zinsen niedriger sind als beim Dispo. Wir empfehlen die Rahmenkredite der Volkswagen Bank und der ING.
Schulden sind schnell aufgebaut, aber nur langsam wieder abgebaut – und meist teuer. Das zeigt auch Ellas Beispiel: Aus ein paar scheinbar harmlosen Käufen werden schnell über 1.000 €.
Deshalb gilt: Je einfacher sich ein Kauf anfühlt, desto genauer solltest Du hinschauen. Gerade „später zahlen“-Angebote verleiten dazu, mehr auszugeben, als eigentlich drin ist. Könntest Du den Betrag auch sofort bezahlen? Wenn nicht, warte lieber.
Und wichtig zu wissen: BNPL ist nur eine von vielen Schuldenfallen. Noch teurer wird es zum Beispiel mit der Teilzahlungsfunktion Deiner Kreditkarte – hier zahlst Du oft rund 20 % p. a. Zinsen.
Am besten schützt Du Dich doppelt: Leg Dir für unerwartete Ausgaben einen Notgroschen auf einem Tagesgeldkonto zurück. So musst Du im Ernstfall keinen teuren Kredit aufnehmen.
Dauerhaft gute Tagesgeldzinsen bekommst Du aktuell bei Ayvens Bank mit 2,3 % p. a. und Yapi Kredi Bank Deutschland (App) mit 2 % p. a.
* Wir gehen davon aus, dass Ella im Schnitt ca. zehn Tage pro Monat in den Dispo rutscht, da sie am Monatsanfang ihr Gehalt bekommt.
** 30 Tage verlängern bei <300 € kostet bei Klarna 1,99 €, 60 Tage gibt es für 4,99 €. Bei PayPal variieren die Kosten, deshalb verwenden wir in unserem Beispiel ähnliche Gebühren wie bei Klarna. Beim Dispokredit rechnen wir mit 12,2 % p. a. Zinsen.
Deine Finanzen. Deine App.
Verpasse dank Push-Nachrichten keine News, Spartipps oder wichtigen To-Dos mehr, erhalte einen Überblick über Deine Finanzen mit dem Finanzcoach und speichere wichtige Inhalte für später.
Mit Deinem monatlichen Beitrag stärkst Du die Finanztip Stiftung und hilfst, unser Angebot auszubauen. Als Unterstützer erhältst Du zudem exklusiven Zugang zu Expertengesprächen und zur kompletten Finanztip Academy.
Unterstütze uns* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Lade Dir die Finanztip App herunter!


Jederzeit und überall die wichtigsten Finanz-News direkt auf Dein Smartphone!
Nicht mehr anzeigen