Brutto-Netto-Rechner 2026 & 2027

Für Verbraucher: Fachlich fundiert und von Experten unabhängig entwickelt
Mit dem Brutto-Netto-Rechner von Finanztip kannst Du ermitteln, wie viel Netto Du 2027 voraussichtlich mehr oder weniger hast als 2026.
Du siehst ebenfalls, ob Du bei Deiner gesetzlichen Krankenkasse Geld sparen kannst.
Inhalt
- Wann ist der Brutto-Netto-Rechner von Finanztip besonders hilfreich?
- Für wen ist der Brutto-Netto-Rechner geeignet - für wen noch nicht?
- Wie viel Netto hast Du vom Brutto?
- Wie kannst Du mehr Netto vom Brutto rausholen?
- Warum solltest Du immer eine Steuererklärung machen?
- FAQ Steuern und Sozialabgaben
Wann ist der Brutto-Netto-Rechner von Finanztip besonders hilfreich?
Der Brutto-Netto-Rechner von Finanztip hilft Dir, wenn Du jetzt schon wissen willst, wie viel Netto Du 2027 voraussichtlich mehr oder weniger haben wirst als 2026.
Gib dazu zuerst Deine aktuellen Daten ein - Du erhältst Dein monatliches Netto für 2026. Ändere dann einfach oberhalb der Ergebnisse das Jahr auf 2027. Dann erhältst Du Dein voraussichtliches monatliches Netto für 2027.
Achtung: Die Ergebnisse des Brutto-Netto-Rechners für das Jahr 2027 sind noch vorläufig. Der einfache Grund: Noch sind die verwendenden Werte für Steuern und Sozialversicherung nicht endgültig gesetzlich geregelt. Diese werden zum Teil erst Ende des Jahres feststehen.
Welche vorläufigen Werte hat Finanztip für die Berechnung verwendet?
Wir haben die folgenden Daten für den Brutto-Netto-Rechner für das Jahr 2027 verwendet:
- Steuerliche Werte: Sie stammen aus dem Regierungsentwurf des Einkommensteuerreformgesetzes 2027 vom 2. September 2026, sind also noch nicht endgültig!
Demnach soll der Grundfreibetrag von 12.348 auf 12.564 Euro im Jahr 2027 steigen und der Spitzensteuersatz von 42 Prozent soll statt bisher ab 69.879 erst ab 70.601 Euro greifen. Der Reichensteuersatz von 45 Prozent beginnt statt bisher 277.826 Euro schon bei 250.000 Euro. Neu ist ein Superreichensteuersatz von 47 % ab 280.000 Euro zu versteuerndem Einkommen.
Zudem ist geplant, die Werbungskostenpauschale von 1.230 auf 1.430 Euro zu erhöhen. - Beiträge zur gesetzlichen Krankenkasse: Sie sind in der vorläufigen Berechnung für 2027 die gleichen wie im Jahr 2026.
- Beiträge zur Renten-, Pflege- und Arbeitslosenversicherung: Diese sind ebenfalls gleich, hier sind aktuell keine Änderungen für 2027 zu erwarten.
- Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung: Hier haben wir zwei Dinge berücksichtigt. Das bereits gültige GKV-Beitragssatzstabilisierungsgesetz sieht ab 2027 eine Sonderanhebung der Beitragsbemessungsgrenze von 300 Euro pro Monat vor, also 3.600 Euro im Jahr. Laut des Verordnungsentwurfs des Bundesarbeitsministeriums vom 21. September 2026 soll die Grenze insgesamt von 69.750 auf 76.500 Euro im Jahr 2027 steigen.
- Beitragsbemessungsgrenze für Renten- und Arbeitslosenversicherung: Hier sieht der Verordnungsentwurf eine Anhebung von 101.400 auf 106.200 Euro vor.
- Kinderlosenzuschlag in der Pflegeversicherung: Für Kinderlose ab 23 Jahre soll dieser Wert von 0,6 auf 0,9 Prozent ansteigen (Entwurf des Pflegeneuordnungsgesetz (PNOG) vom 30. September 2026.
Wann ist der Rechner noch nützlich?
Der Brutto-Netto-Rechner hilft Dir, wenn Du bald einen neuen Job antrittst oder mit dem aktuellen Arbeitgeber ein höheres Gehalt aushandeln willst. Denn mit dem Rechner weißt Du sofort, was Dir das höhere Brutto am Ende als Netto auf dem Konto bringt. So kannst Du besser Deine finanzielle Zukunft planen.
Weitere Anlässe für den Brutto-Netto-Rechner sind unter anderem:
- Es gibt gesetzliche Änderungen: Beiträge in der Sozialversicherung oder der Steuertarif ändern sich.
- Du wählst eine andere Krankenkasse und zahlst einen niedrigeren Zusatzbeitrag als zuvor.
- Du wechselst von der gesetzlichen in die private Krankenversicherung - oder umgekehrt.
- Bei Dir persönlich hat sich etwas geändert, beispielsweise weil Du geheiratet hast, Du Dich scheiden lässt, Deine Familie Nachwuchs bekommt, Du in ein anderes Bundesland umgezogen oder aus der Kirche ausgetreten bist.
Auch für Ehepaare ist der Brutto-Netto-Rechner interessant: Denn damit könnt ihr durchspielen, wie viel Netto Ihr mehr habt, wenn Ihr die Steuerklasse wechselt. Zum Beispiel in die Steuerklassenkombi 3 und 5.
Welche Rolle spielen die Steuerklassen für Dein Nettogehalt?
Die Steuerklasse bestimmt ganz entscheidend die Höhe Deines Nettogehalts. Du musst deshalb im Brutto-Netto-Rechner von Finanztip auch Deine Steuerklasse auswählen. Es gibt Steuerklassen von 1 bis 6. Offiziell werden die Steuerklassen mit römischen Ziffern gekennzeichnet: I, II, III, IV, V und VI. Die Variante mit den Ziffern 1 bis 6 ist aber auch gebräuchlich.
- Steuerklasse 1 ist grob gesagt für Singles.
- Steuerklasse 2 dürfen nur Alleinerziehende nutzen.
- Steuerklasse 3 ist die beste Steuerklasse, hat also die geringsten Abzüge vom Brutto. Auswählen können diese aber nur Ehepaare, wobei die andere Person dann automatisch in der sehr schlechten Steuerklasse 5 ist. Mehr dazu im Ratgeber zu Steuerklasse 3 und 5.
- Steuerklasse 4 erhalten Ehepaare nach der Hochzeit.
- Steuerklasse 6 hat die höchsten Abzüge und ist für einen Zweitjob.
Für wen ist der Brutto-Netto-Rechner geeignet - für wen noch nicht?
Der Brutto-Netto-Rechner von Finanztip ist am besten für Arbeitnehmerinnen und Arbeitnehmer geeignet.
Auch Beamte und Angestellte im öffentlichen Dienst können ihn prinzipiell nutzen. In diesem Fall ist der Finanztip-Rechner aber meist nur eine erste Orientierung, vor allem für Beamte. Das liegt daran, dass im öffentlichen Dienst eigene Vergütungs- und Besoldungsregeln gelten.
Je nach Bundesland werden Beamte nach bestimmten Besoldungs- oder Entgeltgruppen bezahlt. Zum Grundgehalt erhalten Beamte noch Zulagen, zum Beispiel, wenn sie verheiratet sind und Kinder haben. Beamte zahlen außerdem nicht in die Arbeitslosen- und Rentenversicherung ein.
Willst Du es genauer wissen, nutze den Bezügerechner des Bundesverwaltungsamtes.
Warum ist die Aktivrente noch nicht im Brutto-Netto-Rechner?
Wenn Du bereits das gesetzliche Rentenalter erreicht hast, steht Dir im Rahmen der Aktivrente ein zusätzlicher Freibetrag von 24.000 Euro im Jahr zu, also 2.000 Euro im Monat. Der Brutto-Netto-Rechner von Finanztip berücksichtigt das noch nicht. Es gibt auch noch keinen offiziellen Rechner, etwa vom Bundesfinanzministerium, der das kann. Sobald es da mehr Klarheit gibt, wird auch Finanztip die Aktivrente in den Brutto-Netto-Rechner einbauen.
Was ist bei einem Midijob?
Arbeitest Du in einem Midijob, profitierst Du von ermäßigten Beiträgen zur Sozialversicherung. Dabei musst Du im Jahr 2026 zwischen 604 Euro - also mehr als im Minijob - und 2.000 Euro im Monat verdienen. Dann profitierst Du von ermäßigten Beiträgen für die Sozialversicherung.
Finanztip hat sich zum Start des Brutto-Netto-Rechners entschieden, den Midijob nicht speziell zu berücksichtigen. Das liegt zum Beispiel daran, dass die Midijobregel in dieser Form nur gilt, wenn Du nicht in einem anderen Job zusätzlich Geld verdienst.
Nutze für einen Midijob den Midijob-Rechner der Deutschen Rentenversicherung.
Wie viel Netto hast Du vom Brutto?
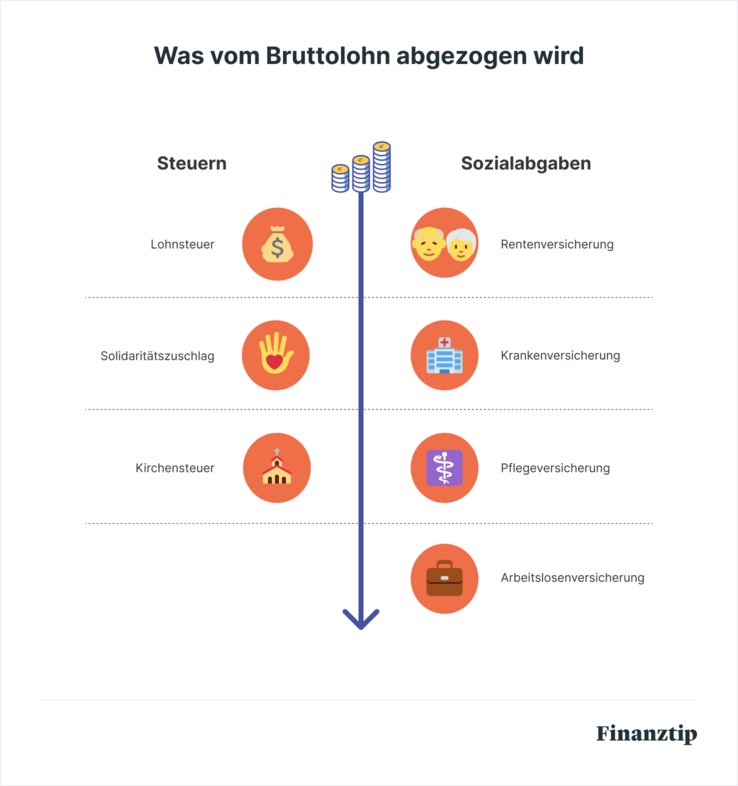
Arbeitnehmer und Arbeitnehmerinnen müssen von ihrem Bruttogehalt zwei große Posten zahlen:
- Das sind erstens Steuern: also die Lohnsteuer, gegebenenfalls der Solidaritätszuschlag und die Kirchensteuer.
- Der zweite Kostenfaktor sind die Sozialabgaben. Darunter fallen die Beiträge für Renten-, Kranken-, Pflege- und Arbeitslosenversicherung.
Quelle: Finanztip (Stand: 17. September 2026)
Der Brutto-Netto-Rechner von Finanztip listet Dir nach Deinen Eingaben all diese Steuern und Sozialabgaben detailliert auf.
Wie sieht das im Rechenbeispiel aus?
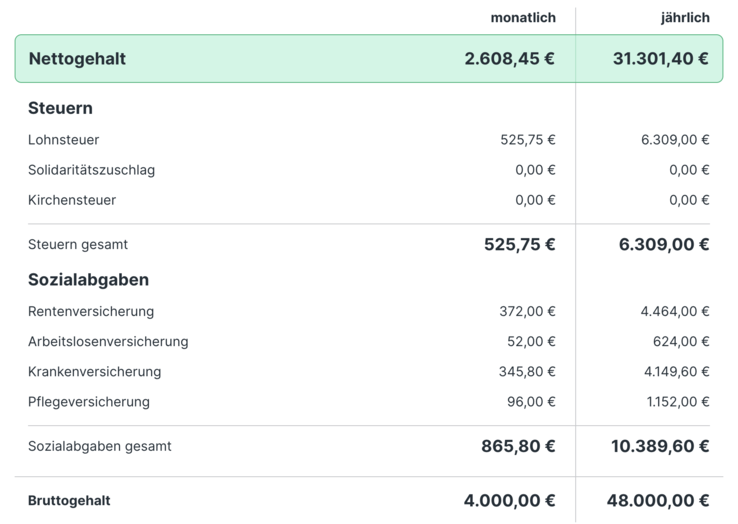
Janice ist 30 Jahre alt, Single ohne Kind, nicht in der Kirche und verdient 4.000 Euro brutto im Monat. Sie ist gesetzlich krankenversichert bei der Techniker Krankenkasse mit einem Zusatzbeitrag 2,69 Prozent.
Zuerst siehst Du jetzt das Ergebnis für 2026:
Quelle: Finanztip-Berechnung (Stand: 18. September 2026)
Janice hat also im Jahr 2608,45 Euro netto im Monat. 2027 ergibt sich das vorläufige folgende Ergebnis:
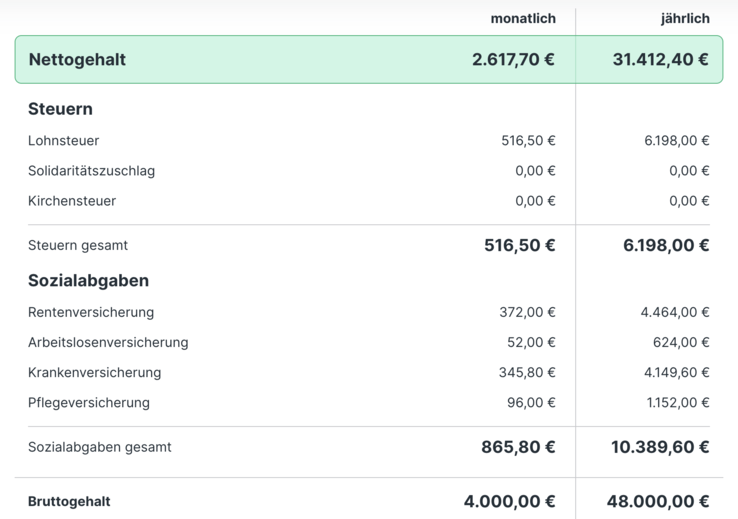
Quelle: Finanztip-Berechnung (Stand: 18. September 2026)
Du siehst: 2027 hat Janice ein monatliches Netto von 2617,70 Euro. Das sind also gerade mal 9,25 Euro mehr im Monat, aufs Jahr gerechnet 111 Euro.
Wie kannst Du mehr Netto vom Brutto rausholen?
Es gibt eine Reihe von Möglichkeiten, die Abzüge vom Bruttoeinkommen zu verringern - um damit jeden Monat mehr Netto auf dem Konto zu haben.
Du hast immer mehr Netto, wenn Du zu einer günstigeren Krankenkasse wechselst.
Mehr dazu im Ratgeber Gesetzliche Krankenversicherung
- Bei Service, Zusatzleistungen und Beitrag gibt es deutliche Unterschiede zwischen den Krankenkassen.
- Von uns empfohlene Anbieter sind: HKK, TK, Audi BKK und DAK-Gesundheit.
Auch der Austritt aus der Kirche bringt Dir monatlich mehr netto, denn Du musst keine Kirchensteuer mehr zahlen. Bedenke: Der Austritt aus der Kirche sollte eine Glaubens- und Gewissensfrage sein und keine rein materielle Entscheidung. Die Kirchen in Deutschland sind auch Träger vieler sozialdienlicher Einrichtungen.
Der Wechsel der Steuerklasse kann sich beim Nettogehalt richtig lohnen. Allerdings können davon nur Eheleute sowie Alleinerziehende profitieren. Bei Ehepaaren sollte die deutliche besser verdienende Person in die Steuerklasse 3 wechseln, Alleinerziehende sollten unbedingt in die Steuerklasse 2 wechseln. Spiele das einfach im Brutto-Netto-Rechner von Finanztip durch.
Du stellst einen Antrag auf Lohnsteuerermäßigung und erhältst mehr Netto. Du kannst für laufende Handwerkerkosten, haushaltsnahe Dienstleistungen, außergewöhnliche Belastungen, Sonderausgaben oder Werbungskosten eine Lohnsteuerermäßigung beantragen und diesen individuellen Freibetrag eintragen lassen. Im Brutto-Netto-Rechner von Finanztip findest Du den Posten als “Zusätzlicher Steuerfreibetrag”, bitte gib den Jahreswert dort ein.
Achtung: Beim Wechsel der Steuerklasse und der Lohnsteuerermäßigung hast Du zwar mehr Netto, musst aber im Folgejahr zwingend eine Steuererklärung abgeben. Dann werden die steuerlichen monatlichen Vorzüge verrechnet.
Warum solltest Du immer eine Steuererklärung machen?
Der Brutto-Netto-Rechner von Finanztip ermittelt nur Dein Nettogehalt, die Werbungskostenpauschale von 1.230 Euro im Jahr 2026 - und voraussichtlich 1.430 Euro im Jahr 2027 sowie der Pauschbetrag für Sonderausgaben von 36 Euro sind dabei schon eingerechnet.
Der Rechner erfasst aber nicht die Ausgaben, die sich steuerlich für Dich auswirken können. Die meisten Steuerzahlenden haben aber solche Ausgaben. Dazu gehören zum Beispiel höhere Werbungskosten, Sonderausgaben, Krankheitskosten und andere außergewöhnliche Belastungen sowie Handwerkerkosten und haushaltsnahe Dienstleistungen. Diese kannst Du nur in Deiner Steuererklärung geltend machen.
Der Steuerbescheid vom Finanzamt stellt dann eine steuerliche Abrechnung über das gesamte Jahr dar. Zu viel bezahlte Lohnsteuer, Solidaritätszuschlag und Kirchensteuer bekommst Du damit zurück.
Für eine solche Steuerabrechnung ist ein Brutto-Netto-Rechner generell nicht geeignet. Du kannst jedoch eine Steuersoftware oder Steuer-App benutzen. Diese berechnen anhand Deiner Angaben die voraussichtliche Steuerbelastung. Das Finanzamt setzt diese schließlich im Steuerbescheid verbindlich fest.
FAQ Steuern und Sozialabgaben
Wie viel Lohnsteuer zahlst Du?
Die Höhe Dein Lohnsteuer hängt vor allem von Deinem Bruttogehalt und Deiner Steuerklasse ab. Für die Berechnung sind komplizierte Formeln nötig, die aber alle im Brutto-Netto-Rechner von Finanztip enthalten sind. Du musst Dir also keine Gedanken darüber machen.
Wie hoch ist Solidaritätszuschlag?
Seit 1991 gibt es den Solidaritätszuschlag, auch Soli genannt. Seit 2021 ist er für viele weggefallen; nur wer sehr gut verdient, muss ihn noch zahlen. Ein kinderloser Single zahlt 2026 erst Soli ab rund 92.500 Euro Bruttogehalt im Jahr.
Achtung: Den Soli auf Kapitalerträge gibt es aber immer noch. Zusätzlich zu Deiner Kapitalertragsteuer werden deshalb weiterhin 5,5 Prozent Soli fällig.
Wie viel Kirchensteuer wird abgezogen?
In Deutschland wohnende Mitglieder einer evangelischen oder katholischen Kirche sowie der jüdischen Kultusgemeinden müssen Kirchensteuer zahlen. Der Steuersatz liegt bei neun Prozent der zu zahlenden Einkommensteuer, nur in Bayern und Baden-Württemberg sind es acht Prozent. Wegen dieses unterschiedlichen Steuersatzes musst Du im Brutto-Netto-Rechner angeben, in welchem Bundesland Du steuerlich veranlagt wirst.
Wie hoch sind die Beiträge zur Krankenversicherung?
Bei der Krankenversicherung liegt der allgemeine Beitragssatz bei 14,6 Prozent. Arbeitnehmer und Arbeitgeber zahlen jeweils die Hälfte des Beitrags. Dazu kommt ein Zusatzbeitrag, den jede Krankenkasse individuell festlegt. 2026 beträgt dieser im Schnitt 2,9 Prozent. Auch dieser Zusatzbeitrag wird hälftig getragen. Das bedeutet, dass Dir bei 2,9 Prozent Zusatzbeitrag 8,75 Prozent vom Brutto abgezogen werden - bis zur Beitragsbemssungsgrenze.
Service-Hinweis: Im Brutto-Netto-Rechner von Finanztip musst Du die Höhe Deines Beitrags nicht wissen. Du wählst einfach Deine gesetzliche Krankenkasse aus, den Rest erledigt der Rechner selbst.
Bist Du privat krankenversichert, reicht die Angabe Deines monatlichen Beitrags und ob der Arbeitgeber sich daran beteiligt.
Wie viel zahlst Du in die Pflegeversicherung?
Der reguläre Beitragssatz in der Pflegeversicherung (PV) beträgt 3,6 Prozent. Er gilt, wenn Du ein Kind hast, egal, wie alt es ist. Er erhöht sich auf 4,2 Prozent, wenn Du kein Kind hast sowie 23 Jahre und älter bist.
Hast Du zwei Kinder unter 25, sind es noch 3,35 Prozent. Weitere Kinder bis 25 Jahre senken den Satz um jeweils 0,25 Prozent pro Kind. Bei fünf Kindern bis 25 Jahre ist das 1,0 Prozent weniger. Weniger geht nicht, auch wenn es noch mehr Kinder geben sollte.
Wichtig: Der Arbeitgeber zahlt immer 1,8 Prozent, der Arbeitnehmer den Rest.
Ausnahme Sachsen: Hier zahlt der Arbeitgeber immer 1,3 Prozent, der Arbeitnehmer entsprechend mehr im Vergleich zu den anderen 15 Bundesländern.
Im Brutto-Netto-Rechner von Finanztip wird das Bundesland abgefragt und damit automatisch die Sonderregelung für Sachsen erkannt. Die Altersgrenze von 23 Jahren für Kinderlose klärt die Altersabfrage. Und die Anzahl der Kinder unter 25 Jahren wird direkt abgefragt.
Wie hoch ist der Beitrag zur Rentenversicherung?
Der Beitrag zur Rente liegt bei 18,6 Prozent des Bruttoeinkommens. Arbeitgeber und Arbeitnehmer tragen jeweils die Hälfte des Beitragssatzes. Dir werden also 9,3 Prozent vom Brutto abgezogen - bis zur Beitragsbemessungsgrenze. Da diese Prozentzahl einheitlich ist, musst Du sie nicht in den Brutto-Netto-Rechner von Finanztip eintragen, sondern nur angeben, ob Du gesetzlich rentenversichert bist.
Wie viel wird Dir für die Arbeitslosenversicherung abgezogen?
In der Arbeitslosenversicherung liegt der Beitrag bei 2,6 Prozent des Bruttoeinkommens. Da sich Arbeitgeber und Arbeitnehmer die Kosten hälftig teilen, gehen von Deinem Brutto 1,3 Prozent ab. Du musst sie nicht in den Brutto-Netto-Rechner von Finanztip eintragen, sondern nur angeben, ob Du arbeitslosenversichert bist. Die Beitragsbemessungsgrenze wird im Rechner automatisch berücksichtigt.
Was bedeutet Beitragsbemessungsgrenze?
Bei der Kranken-und Pflegeversicherung sowie der Renten- und Arbeitslosenversicherung greifen jeweils die sogenannten Beitragsbemessungsgrenzen. Das bedeutet, dass Dein Beitrag nur bis zu diesem jeweiligen Wert des Bruttoeinkommens ansteigt. Der darüberliegende Teil des Gehalts bleibt beitragsfrei. Der Brutto-Netto-Rechner von Finanztip berücksichtigt diese Grenzen automatisch. Willst Du mehr wissen, schau einfach in den Ratgeber zu Beitragsbemessungsgrenzen rein.
* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.